La creciente inversión en la circularidad del caucho y los polímeros refleja un cambio más amplio en la industria química. Las empresas están reforzando las instalaciones de investigación en lugar de confiar únicamente en la expansión de la producción. Un centro de I+D modernizado con laboratorios más grandes, equipos técnicos ampliados y un laboratorio de química especializado que sirve de apoyo a una planta de HNBR pone de manifiesto cómo la innovación se ha convertido en una ventaja competitiva
.Para los comerciantes de productos químicos y los gerentes de compras, estos avances indican algo más que una actividad de investigación. Apuntan a una mayor consistencia de los productos, a una calificación más rápida de los materiales y a una colaboración más estrecha entre los fabricantes y los clientes industriales que buscan soluciones poliméricas avanzadas.
Por qué la circularidad está transformando la industria del caucho La
circularidad se ha convertido en uno de los principales motores de inversión en toda la cadena de valor del caucho. Los fabricantes quieren materiales que ofrezcan un alto rendimiento y, al mismo tiempo, reduzcan los residuos, prolonguen la vida útil de los productos y mejoren
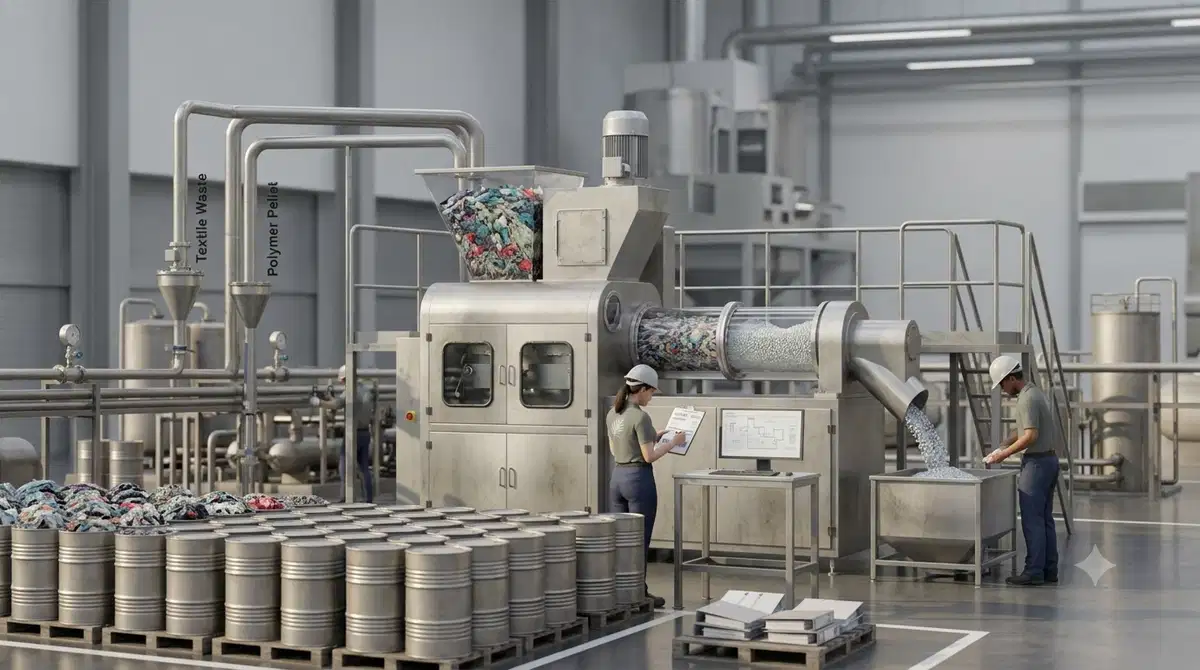
la eficiencia de los recursos.Los compuestos de caucho modernos equilibran cada vez más el rendimiento con los objetivos de sostenibilidad. Los equipos de investigación ahora optimizan las formulaciones para que los fabricantes puedan recuperar los materiales, aumentar el contenido reciclado cuando sea adecuado y mejorar la eficiencia del procesamiento sin sacrificar la calidad
.Este enfoque crea valor en varios sectores, ya que un mejor diseño de los compuestos a menudo se traduce en:
unamayor vida útil de los productos terminados y una reducción de la frecuencia de reemplazo y del consumo total de material
. Procesos de fabricación más eficientes que reducen los residuos de producción y mejoran la utilización de materias primas.
Mayor flexibilidad a la hora de incorporar materias primas recicladas o alternativas en las formulaciones comerciales.
Por qué las empresas están ampliando la capacidad de composición
delcaucho La composición del caucho es la base del rendimiento del producto. Cada formulación combina polímeros, rellenos, plastificantes, agentes de curado y aditivos especiales para lograr propiedades mecánicas y químicas precisas
.A medida que los requisitos de los clientes se vuelven más especializados, los fabricantes requieren más capacidad de laboratorio para desarrollar formulaciones personalizadas con mayor rapidez. La ampliación de las instalaciones de composición permite a los investigadores evaluar varias formulaciones simultáneamente antes de que comience la producción comercial
.La capacidad adicional también contribuye a:
ciclos de desarrollo de productos más rápidos para los fabricantes de baterías, equipos industriales y automotrices
. Pruebas mejoradas en diferentes condiciones ambientales y operativas.
Mejor colaboración entre proveedores y clientes durante la calificación del producto.
Respuesta más rápida a los cambiantes requisitos del mercado y a las expectativas normativas.
La creciente importancia del análisis de polímeros El análisis
depolímeros ha evolucionado mucho más allá de las pruebas de calidad rutinarias. Los laboratorios actuales examinan la estructura molecular, el comportamiento térmico, la resistencia mecánica y la durabilidad a largo plazo para comprender el rendimiento de los materiales a lo largo de su vida útil.
Las capacidades analíticas avanzadas ayudan a los fabricantes a identificar oportunidades para mejorar las formulaciones y, al mismo tiempo, mantener la eficiencia de la producción. Esto resulta especialmente valioso cuando se introducen materiales reciclados o se desarrollan compuestos de próxima generación para aplicaciones exigentes.
Para los compradores, las capacidades analíticas más sólidas reducen la incertidumbre durante el abastecimiento. La mejora de las pruebas produce una mayor confianza en la consistencia del producto en varios lotes de producción
.Las aplicaciones de baterías están creando una nueva demanda La
fabricación de baterías continúa creando oportunidades para materiales avanzados de caucho y polímeros especiales. Los sistemas de sellado, los componentes de aislamiento y los materiales de protección de alto rendimiento requieren compuestos que resistan las exigentes condiciones de funcionamiento.
Las instalaciones de investigación dedicadas a las aplicaciones de baterías permiten a los fabricantes desarrollar materiales con:
Mayor resistencia química.
Mejor estabilidad térmica.
Propiedades de aislamiento eléctrico mejoradas.
Mayor vida útil en condiciones de estrés continuo.
Estas capacidades permiten a los proveedores participar en mercados industriales en rápida expansión, donde los requisitos de rendimiento siguen aumentando.
Laboratorios de química especializados respaldan el desarrollo avanzado de HNBR
Un laboratorio de química especializado que apoya una planta de HNBR representa otra inversión importante en el desarrollo de elastómeros especiales
. Elcaucho de nitrilo butadieno hidrogenado (HNBR) sirve para aplicaciones que exigen una resistencia excepcional al calor, a los productos químicos y al estrés mecánico. Industrias como la automotriz, la del petróleo y el gas, la maquinaria industrial y los sistemas de energía dependen de los componentes de HNBR cuando los elastómeros convencionales
pueden no ofrecer una durabilidad suficiente.Un laboratorio químico especializado permite a los investigadores:
Mejorar las formulaciones de polímeros antes de la producción comercial
. Acelere la resolución de problemas durante la ampliación.
Desarrolle calificaciones compuestas para aplicaciones específicas.
Brinde soporte a los clientes que requieren un rendimiento de material personalizado.
El resultado es una operación de fabricación con mayor capacidad de respuesta, capaz de adaptarse a las cambiantes especificaciones de los clientes.
Beneficios para los compradores de productos químicos de todo el mundo
Losequipos de compras evalúan cada vez más a los proveedores en función de su capacidad técnica, además del volumen de producción y los precios. La ampliación de la infraestructura de investigación demuestra el compromiso del fabricante con la mejora continua de los productos.
Lasprincipales ventajas de compra incluyen:
unacalidad de producto más confiable respaldada por una validación de laboratorio más sólida.
Asistencia técnica más rápida cuando los clientes requieren ajustes en la formulación.
Mejora de la continuidad del suministro mediante una mejor optimización de los procesos.
Mayor confianza a la hora de calificar los materiales para aplicaciones industriales críticas.
Estos beneficios se extienden más allá de los grandes fabricantes multinacionales. Los procesadores y convertidores regionales también tienen acceso a un mejor soporte técnico y a materiales de mayor rendimiento.
Cómo la innovación circular fortalece las cadenas de
suministro Las cadenas de suministro se vuelven más resilientes cuando los fabricantes invierten en investigación en lugar de centrarse exclusivamente en la producción.
La innovación impulsada por el laboratorio ayuda a identificar las mejoras en los procesos antes de que se conviertan en problemas de producción. Una mejor comprensión de las materias primas también permite a los fabricantes calificar las materias primas alternativas sin comprometer el rendimiento del producto
.Para los comerciantes internacionales, una mayor capacidad de investigación a menudo se traduce en:
especificaciones de producto más estables en todos los envíos
. Reducción de las disputas relacionadas con la calidad.
Mejor documentación que respalde el cumplimiento normativo.
Introducción más rápida de nuevas calidades comerciales.
Estas mejoras simplifican la planificación de las adquisiciones y, al mismo tiempo, reducen el riesgo operativo.
Qué deben supervisar los equipos de compras
A medida que los mercados del caucho y los polímeros siguen evolucionando, los compradores deben evaluar a los proveedores utilizando criterios de desempeño más amplios que el precio únicamente.
Los factores importantes incluyen:
La inversión en laboratorios de investigación y equipos analíticos.
Experiencia técnica que respalda el desarrollo de productos.
Capacidad para personalizar las formulaciones para aplicaciones específicas.
Experiencia con soluciones de materiales circulares y sostenibles.
Compromiso con la mejora continua de los procesos.
Los proveedores que fortalecen estas áreas suelen establecer asociaciones más sólidas a largo plazo con clientes industriales.
El resultado final para los equipos de compras
Laexpansión de los centros de I+D, las instalaciones de fabricación de compuestos de caucho más grandes y los laboratorios de química especializados representan inversiones estratégicas que van mucho más allá de la investigación. Refuerzan la calidad de los productos, aceleran la innovación y mejoran la capacidad de respuesta en toda la cadena de suministro de productos químicos
.A medida que la circularidad se convierta en una prioridad definitiva para los fabricantes, las empresas con capacidades de investigación avanzadas desempeñarán un papel más importante en el suministro de materiales poliméricos de alto rendimiento para la automoción, los equipos industriales, la tecnología de baterías y otras aplicaciones exigentes. Los profesionales de compras que evalúan tanto la capacidad técnica como la solidez de fabricación estarán en mejores condiciones para garantizar asociaciones de suministro confiables en los próximos años
.¿Está listo para obtener compuestos de caucho de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
Acrylonitrile Butadiene Styrene (ABS) CAS: 9003-56-9