Los fabricantes de productos químicos japoneses dedicaron décadas a construir redes de fabricación y venta en torno a los clústeres solares y electrónicos de China. Ese centro de gravedad se está desplazando. Las condiciones operativas en China se han vuelto más difíciles, con crecientes fricciones regulatorias, preocupaciones en materia de propiedad intelectual y un acceso desigual a los mercados. Al mismo tiempo, las ambiciones de la India en materia de fabricación de energía solar han creado un nuevo centro de demanda de encapsulantes, láminas de revestimiento y materiales especiales
.A medida que los productores japoneses redirigen la atención del comercio y la inversión hacia la India, está tomando forma un nuevo corredor de materiales solares entre Japón e India. Para los comerciantes de productos químicos y los gerentes de compras, este corredor abre nuevas opciones de abastecimiento, pero también presenta nuevos riesgos en relación con las políticas, la infraestructura y los socios locales que no existían cuando China dominaba el panorama
.Por qué los fabricantes japoneses de productos químicos se están reequilibrando, pasando de China a la India
Los productores japoneses siguen viendo a China como un mercado fundamental, pero sus cálculos de riesgo han cambiado. Son varios los problemas estructurales que impulsan el giro
.La imprevisibilidad regulatoria en China ha aumentado. Los plazos de los permisos, la aplicación ambiental local y los requisitos de datos ahora varían ampliamente de una provincia a otra. Las empresas extranjeras declaran tener una mayor carga de cumplimiento que sus competidores locales
. Han resurgido los problemas relacionados con la propiedad intelectual y la tecnología. Tras años de empresas mixtas y transferencia de tecnología, las empresas japonesas ven que sus competidores chinos nacionales ofrecen materiales similares a precios más bajos. Los recursos legales en caso de filtración de secretos comerciales siguen siendo limitados en la práctica
.
Las barreras de acceso a los mercados, como la opacidad de las normas sobre el contenido local y las preferencias de adquisición, pueden inclinar los grandes contratos de energía solar hacia los proveedores nacionales, incluso cuando los materiales importados obtienen mejores resultados.
Por el contrario, la India ofrece un mercado de materiales fotovoltaicos grande e insuficientemente atendido, recursos legales más claros en virtud de las tradiciones del derecho consuetudinario e incentivos gubernamentales que atraen activamente la inversión extranjera en las cadenas de suministro de energía solar.
En el contexto de la creciente demanda de materiales solares
dela India, la India se ha fijado objetivos ambiciosos en cuanto a la capacidad solar instalada para reducir la dependencia de las importaciones de combustibles fósiles y cumplir los objetivos climáticos. Esa expansión está impulsando una campaña paralela para localizar la fabricación de módulos y materiales de fabricación
.Varias características del perfil de demanda de la India atraen a los fabricantes químicos japoneses:
lasrápidas incorporaciones de capacidad de módulos en los centros de fabricación de Gujarat, Rajastán y el sur generan una demanda sostenida de encapsulantes, láminas de respaldo y
adhesivos. Los sistemas de incentivos vinculados a la producción (PLI) recompensan el mayor valor añadido nacional de los módulos solares, lo que empuja a los fabricantes a adquirir más materiales a nivel local en lugar de importar toda la lista de materiales de China.
Una gama diversa de productos, que incluye granjas a escala de servicios públicos, sistemas para tejados y aplicaciones emergentes de BIPV, exige una variedad de calidades de materiales, no solo un encapsulante básico.
Los productores indios, que antes importaban la mayoría de los polímeros y películas de núcleo de China, ahora buscan alternativas fiables y no chinas que sigan cumpliendo unos ambiciosos objetivos de coste y rendimiento. Los proveedores japoneses ven una oportunidad.
Qué aportan los fabricantes de productos químicos japoneses a la cadena fotovoltaica de la India
Las empresas químicas japonesas se forjaron su reputación gracias a polímeros, películas y aditivos de alto rendimiento para aplicaciones automotrices y electrónicas exigentes. En el caso de la energía solar, esos puntos fuertes se traducen directamente en categorías de materiales clave
.Entre las contribuciones típicas se incluyen
lospolímeros encapsulantes, como los de grado EVA y POE avanzados, que ofrecen una mejor estabilidad frente a los rayos UV, una reticulación más rápida y un menor encogimiento, lo que resulta fundamental para prolongar la vida útil de los módulos en las condiciones cálidas y húmedas
de la India. Las películas de lámina posterior y frontal utilizan estructuras multicapa con PET, PVDF u otros fluoropolímeros que equilibran la rigidez dieléctrica, la resistencia a la hidrólisis y el coste.
Adhesivos y selladores que mantienen la elasticidad y la adherencia en caso de grandes oscilaciones de temperatura diarias, un factor estresante común en los tejados y montajes sobre el suelo de la India.
Revestimientos especiales para vidrio solar que mejoran el rendimiento antirreflectante y antisuciedad, algo importante en regiones polvorientas o contaminadas.
Los productores japoneses también aportan sus conocimientos sobre los procesos de mezcla, laminación y curado, lo que ayuda a los fabricantes indios de módulos a aumentar los rendimientos y reducir las tasas de fracaso en el campo. Ese componente de servicio técnico los diferencia de algunos competidores de bajo coste
.Cómo se está estructurando el nuevo corredor comercial entre Japón e India El corredor no consiste solo en
enviar bidones de EVA de Yokohama a Nhava Sheva. Está evolucionando hacia una combinación de exportaciones directas, peajes, capitalización local y, en algunos casos,
plantas totalmente nuevas planificadas.Se observan varios patrones estructurales:
las exportaciones directas de polímeros y películas desde Japón a centros modulares indios para su uso inmediato, a menudo mediante contratos a medio plazo con grandes
fabricantes de primer nivel. Alianzas técnicas en las que los proveedores japoneses proporcionan resina, recetas de formulación y protocolos de control de calidad, mientras que los socios indios se encargan de la extrusión o composición de películas cerca de las líneas de fabricación de módulos.
Evaluación de la fabricación india para productos seleccionados. En el caso de productos de gran volumen, como las calidades estándar de EVA, algunas empresas japonesas están estudiando ahora si la capacidad de mezcla o incluso de polimerización de la India puede cumplir con los requisitos de coste y PLI.
Los nodos de distribución regionales en el oeste y el sur de la India almacenan reservas de materiales de alto valor, como láminas de revestimiento y recubrimientos, para acortar los plazos de entrega.
El corredor tiene una estructura similar a la de los antiguos modelos entre Japón y China, pero funciona con reglas diferentes. Los contratos de suministro ahora prestan más atención a las políticas locales de la India, a los aranceles y al cumplimiento del PLI, en lugar de basarse únicamente en la tecnología
y el precio.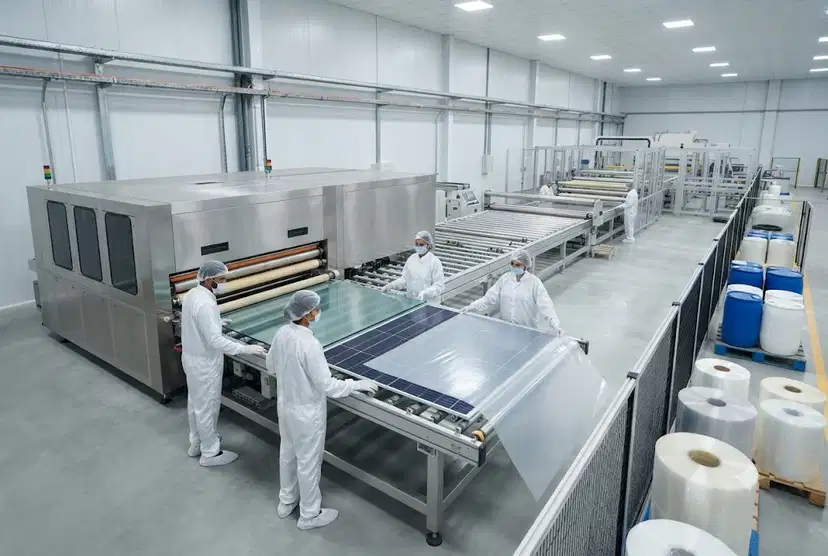
principales categorías de materiales solares en juego
Si bien el giro afecta a muchas industrias químicas, varias familias de materiales se encuentran en el centro de las inversiones y los flujos comerciales japoneses
.1. Encapsulantes (EVA y POE)
Losfabricantes de módulos de la India siguen utilizando EVA en gran medida, pero consideran que el POE es necesario para los módulos bifaciales y de alta eficiencia
. Los proveedores japoneses se centran en un control estricto del gel, una cinética de curado rápida y un bajo encogimiento para ayudar a las líneas indias a funcionar más rápido y con menos defectos de laminación.
Los formuladores locales intentan mezclar resinas importadas con aditivos regionales para alcanzar los objetivos de costos y, al mismo tiempo, conservar el rendimiento clave.
2. Láminas y láminas posteriores Las
estructuras trilaterales, como el núcleo de PET con capas exteriores de fluoropolímero, siguen siendo la norma, aunque algunos productores optan por utilizar todos los sistemas de PET o no fluorados para
gestionar los problemas relacionados con los costos y el PFAS.
Los cineastas japoneses aportan su experiencia en el control del espesor, el tratamiento de corona y la promoción de la adhesión, lo que afecta directamente a la durabilidad de los módulos.
3. Pastas de plata y ayudas a la metalización
Amedida que crece la capacidad celular de la India, los proveedores japoneses de pastas y fundentes conductivos ven
oportunidades.
Estos productos están más cerca de la química electrónica que los polímeros a granel, pero circulan por el mismo corredor entre Japón e India.
4. Adhesivos, selladores y compuestos para encapsulados Los
sistemas de silicona y poliuretano de Japón permiten el sellado de cajas de conexiones, el sellado de bordes y soluciones de montaje especiales
.
El rendimiento en condiciones de alta humedad y exposición a los rayos UV sigue siendo el criterio de compra clave para los instaladores indios.
Para los operadores, estas categorías definen dónde es probable que se concentren los volúmenes y márgenes a corto plazo a medida que el corredor madure.
Por qué la India, y no solo «diversificar con China»
Algunos compradores internacionales formulan la estrategia como un simple «China más uno». Los fabricantes de productos químicos japoneses hacen algo más específico. Están eligiendo la India porque las condiciones coinciden en varios frentes.
Entre losprincipales atractivos figuran:
unaorientación política que favorezca abiertamente la fabricación nacional de energía solar con incentivos financieros y barreras arancelarias contra las importaciones terminadas
. Un entorno legal que, si bien es burocrático, ofrece una protección de la propiedad intelectual y una aplicación de los contratos más claras de lo que muchos inversores piensan en China en este momento.
Fundamentos demográficos y de demanda, en los que el aumento de la demanda de energía y las restricciones de la red respaldan la adopción de la energía solar mucho más allá de los objetivos gubernamentales principales.
Complementariedad geográfica donde los puertos de la costa oeste de la India se conectan de manera eficiente con las rutas marítimas japonesas.
Eso no significa que la India sea fácil. La confiabilidad de la energía, la adquisición de terrenos y la concesión de permisos locales siguen siendo un desafío para las inversiones totalmente nuevas. Sin embargo, en comparación con China, muchas juntas directivas japonesas consideran ahora que el riesgo de la India es más manejable, en particular en el caso de los materiales solares vinculados a la exportación
.Factores de riesgo que podrían frenar el giro El
corredor solar entre Japón e India es prometedor, pero no está garantizado. Hay varios riesgos que podrían ralentizarlo o modificarlo
.La volatilidad de las políticas en la India, donde los derechos de importación, las normas del PLI o los requisitos de contenido local podrían cambiar con los ciclos presupuestarios o las elecciones, lo que alteraría la economía de los proyectos.
Los obstáculos en materia de infraestructura en los puertos y parques industriales, como la congestión, los límites de almacenamiento y la conectividad de última milla, especialmente durante las temporadas de mayor tráfico marítimo.
Las oscilaciones cambiarias entre el yen, la rupia y el dólar complican los precios y los márgenes tanto para los exportadores como para los compradores indios.
Respuestas competitivas por parte de China, donde los proveedores chinos de productos químicos pueden reducir los precios o crear empresas conjuntas indias para defender sus cuotas.
Los cambios tecnológicos en la energía fotovoltaica, como la rápida adopción de la tecnología TopCon o las perovskitas, modifican los requisitos de materiales más rápido de lo que pueden adaptarse los proveedores japoneses.
Los gerentes de compras deben tratar el corredor como un sistema dinámico, no como una nueva normalidad fija, y seguir buscando estas señales de riesgo.
Implicaciones para los comerciantes y los gerentes de compras
Para los comerciantes y los equipos de compras corporativas, el giro de Japón abre oportunidades tanto de arbitraje como de asociación
. Es deesperar:
nuevos patrones de licitación, en los que los principales fabricantes de módulos de la India invitan explícitamente a proveedores japoneses y a empresas chinas tradicionales a solicitar ofertas de encapsulantes y películas
. La combinación de Incoterm es más compleja, con algunos contratos que cambian a CIF o DAP desde Japón para reducir la fricción logística para los compradores indios, mientras que otros recurren al FOB para permitir a los comerciantes organizar flujos múltiples.
Mayor participación técnica en las decisiones de abastecimiento. Los equipos de ingeniería querrán examinar minuciosamente los nuevos materiales japoneses, por lo que la compra debe realizarse en una fase mucho más temprana del proceso de calificación.
Presionan los actuales contratos de suministro chinos, ya que los compradores aprovechan las opciones de Japón durante las renegociaciones, aunque no cambien de inmediato.
Para los proveedores japoneses, el corredor no consiste solo en trasladar productos. Se trata de garantizar los éxitos de diseño en las líneas de módulos de la India antes de que esos puestos sean tan difíciles de eliminar como lo fueron antes las empresas chinas tradicionales
.Qué deben hacer los equipos de compras en la actualidad
Ya sea que se encuentren en la India, Japón, Europa o Oriente Medio, este corredor influirá en sus opciones de materiales fotovoltaicos y en sus puntos de referencia de precios. Hay varios pasos concretos que le ayudan a adelantarse a los acontecimientos.
Haga unmapa de su exposición actual a los materiales solares chinos. Identifique en qué casos el riesgo de suministro, los problemas de propiedad intelectual o los factores geopolíticos hacen que la diversificación sea urgente
. Contrate con prontitud a los proveedores japoneses para categorías como EVA, POE y láminas protectoras. Incluso si los volúmenes siguen siendo modestos este año, la calificación inicial ahora genera una ventaja más adelante
. Revise las especificaciones con el departamento de ingeniería. Comprenda dónde realmente necesita un rendimiento japonés de primer nivel y dónde los materiales regionales con un costo optimizado siguen siendo suficientes
. Estructure los contratos para lograr flexibilidad. Incorpore opciones para repartir los volúmenes entre proveedores chinos, japoneses y posiblemente emergentes de la India a medida que cambien las economías relativas.
Observe las señales políticas de la India, especialmente en lo que respecta a las actualizaciones del sistema PLI, los derechos de aduana y cualquier norma aplicable a los materiales solares que pueda favorecer a determinadas sustancias químicas.
El giro entre Japón e India no eliminará a China de los materiales solares en un futuro próximo. Sin embargo, ofrece a los compradores serios más opciones estratégicas de las que han tenido
en años.¿Está listo para obtener polietileno de baja densidad (LDPE) de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma
.Low Density Polyethylene (LDPE) CAS: 9002-88-4