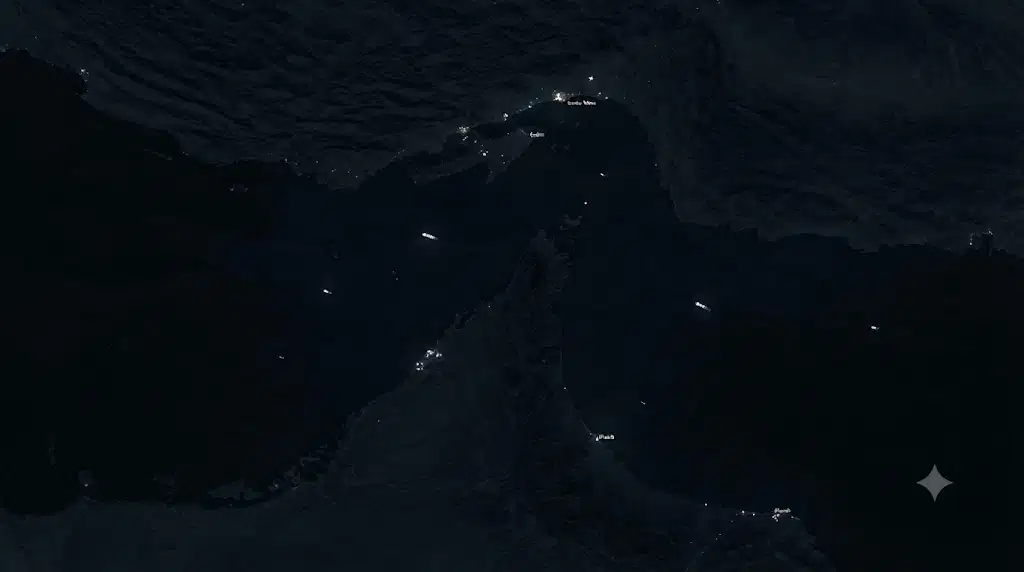
La firma de inteligencia marítima Windward informó que el tráfico de embarcaciones a través del Estrecho de Ormuz se redujo a solo seis cruces en un período de 12 horas y nueve en otro durante los períodos de monitoreo recientes. Esto se compara con las 18 a 22 travesías diarias que había a principios de julio y con las aproximadamente 130 embarcaciones que había antes de que comenzara el conflicto. Para los equipos de compras que gestionan las cadenas de suministro de productos químicos, petroquímicos y energéticos, estas cifras confirman que uno de los puntos críticos del transporte marítimo del mundo ha interrumpido de manera efectiva
el tráfico comercial.Las implicaciones van mucho más allá de los precios generales del petróleo crudo. La nafta, el GLP, el etano, el condensado, el azufre, el helio y los productos petroquímicos terminados pasaban por este corredor. Con un tráfico inferior al 5% de los niveles normales, las cadenas mundiales de suministro de productos químicos se enfrentan a interrupciones de una magnitud sin precedentes en décadas
.La magnitud del colapso en su contexto
Para entender la gravedad, el contexto es importante.
El Estrecho de Ormuz normalmente contiene: aproximadamente un tercio de todo el petróleo crudo transportado por mar a nivel mundial Flujos importantes de GNL desde Qatar y otros exportadores del Golfo Principales rutas de materias primas petroquímicas, como nafta, GLP y etano, hasta las empresas de craqueo asiático. Coproductos químicos como el azufre, el helio y gases especiales Petroquímicos terminados, incluidos el polietileno, el polipropileno y el metanol,
Con 130 embarcaciones por día, el estrecho procesaba un tráfico bidireccional continuo. Los petroleros hacían cola, los remolcadores facilitaban el paso y los pilotos navegaban por los estrechos
canales en flujos coordinados.Estado actual:
De seis a nueve travesías en un período de 12 horas, es decir, entre 12 y 18 por día, en el mejor de los casos, lo que representa una reducción del tráfico normal entre un 86 y un 91%. En
muchos períodos es probable que no haya ninguna travesía comercial
. Los pocos barcos que se desplazan pueden ser excepciones militares, humanitarias o autorizadas por el
gobierno. No se trata
Lo que pasa por Ormuz y lo que ahora está atascado Comprender lo que
normalmente fluye ayuda a comprender las implicaciones de la
cadena de suministro.Petróleo crudo:
Arabia Saudí, los Emiratos Árabes Unidos, Kuwait, Irak e Irán exportan crudo a través de Ormuz
. Por lo general, más de 20 millones de barriles por día transitan por el estrecho
. Existen oleoductos alternativos, pero con mucha menos capacidad
. Las refinerías asiáticas dependen en gran medida del crudo del Golfo que se entrega a través de esta ruta
GNL) y gas:
Qatar es el mayor exportador mundial de GNL, todo el cual se mueve a través de campos ricos en gas de Ormuz
plantas de licuefacción cuya producción se destina a la generación de energía y la calefacción en Asia El
etano extraído de los flujos de gas alimenta a las galletas costeras chinas
primas petroquímicas:
nafta de las refinerías del Golfo a las galletas del noreste de Asia
GLP (propano/butano) que sirve a las unidades asiáticas de PDH y craqueadoras mixtas
Condensado para divisores y operaciones de craqueo ventajosas
Productos químicos terminados:
Polietileno y polipropileno de Arabia Saudí, Qatar y los Emiratos Árabes Unidos
Metanol de los productores del Golfo
Amoníaco y urea de plantas de nitrógeno
Productos químicos especiales e intermedios
Coproductos:
azufre elemental de refinerías y procesamiento de gas ácido
Helio extraído de flujos de gas
Hidrógeno y otros gases industriales
Todos estos flujos prácticamente se han detenido. Algunas cargas están atrapadas en el lado del Golfo sin poder salir. Otras se encuentran varadas en tránsito o esperando fuera del estrecho. Los compradores asiáticos que esperan una entrega se enfrentan a semanas o meses de retraso mientras obtienen fuentes alternativas.
Impactos inmediatos en los precios y la disponibilidad
El colapso del tráfico crea varios efectos inmediatos en los mercados de energía y productos químicos.
Petróleo crudo:
El crudoBrent se disparó, pero la escasez física real en Asia podría empeorar antes de mejorar
. Los barriles alternativos procedentes de la cuenca del Atlántico, América o África se enfrentan a limitaciones logísticas y de calidad Los márgenes de las
refinerías se reducen a medida que las plantas luchan por reemplazar el GNL crudo
: los precios al contado del GNL
en Asia suben a medida que desaparece el suministro de Qatar La
generación de energía y el suministro de gas industrial
se enfrentan a una presión inmediata Los compradores europeos ven subir los precios a medida que la demanda asiática compite por los cargamentos de la cuenca del Atlántico
Materias
primas petroquímicas:
los precios de la nafta en Asia aumentan con fuerza a medida que los barriles del Golfo se desvanecen
Las primas del GLP aumentan a medida que la escasez de propano afecta a la economía de PDH
Los productos lácteos importados de etano en China se enfrentan a un posible cierre o una fuerte restricción
Polímeros y productos químicos:
las exportaciones de PE y PP del Golfo a Asia se detienen, lo que crea una escasez inmediata
de luchando por encontrar fuentes alternativas
Los mercados de amoníaco y urea se están adaptando a la pérdida de los principales coproductos de la región proveedora
:
ladisponibilidad de azufre en la India, Brasil y África restringió gravemente
los precios al contado del helio y se dispararon para los compradores no contratados Los
usuarios de hidrógeno en las regiones que dependen de las importaciones del Golfo que enfrentan escasez
Para los equipos de adquisiciones, estos no son riesgos teóricos.
Son la realidad actual que exige una respuesta inmediata.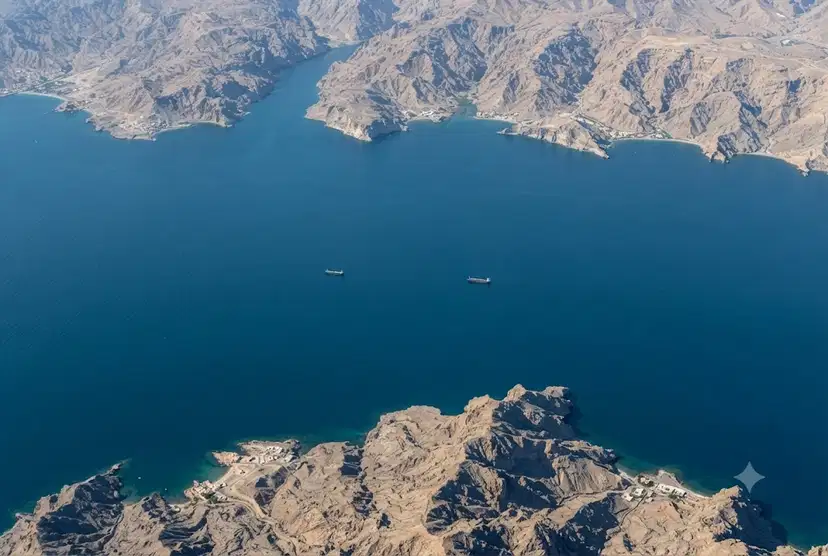
Ganadores y perdedores regionales
El cierre de Ormuz crea impactos marcadamente divergentes en
las regiones químicas del mundo.Claros perdedores: los
productores petroquímicos asiáticos que dependen de las materias primas del Golfo se enfrentan ahora a una fuerte compresión de sus márgenes o a recortes de producción exportadores de productos químicos del Golfo, que no pueden llegar a los clientes asiáticos, pierden ingresos y se enfrentan a una acumulación de inventario importadores de fertilizantes de la India y el sudeste asiático dependen del amoníaco, la urea y el azufre del Golfo europeos
que compran crudo o condensado del Golfo Posibles ganadores:
Los exportadores petroquímicos estadounidenses cuyas rutas de la cuenca atlántica no se ven afectadas obtienen una enorme ventaja competitiva
: los productores químicos europeos si pueden asegurarse fuentes alternativas de materias primas
: unidades chinas de conversión de carbón a productos químicos que parecen caras en comparación con las rutas vinculadas al petróleo, de repente
compiten con los proveedores latinoamericanos a Asia que se benefician de una economía del transporte de larga distancia que parece menos desfavorecida
Impactos complejos:
Los productores de Oriente Medio mantienen los costos más bajos de las materias primas, pero no pueden monetizar mediante la exportación
. Los compradores asiáticos se enfrentan a costos más altos, pero también a una posible escasez de suministro que obligue a reducir la producción
Los operadores de rutas alternativas (Suez, Cabo de Buena Esperanza) ganan tráfico pero se enfrentan a limitaciones de capacidad
Rutas y realidades logísticas
alternativas La pregunta obvia es si las rutas marítimas alternativas pueden sustituir a Ormuz.
Las alternativas físicas incluyen:
laruta del Canal de Suez desde el Mar Rojo, evitando Ormuz por completo
, el Cabo de Buena Esperanza alrededor de África, agregar de 3 a 4 semanas de tránsito
. Oleoductos, incluida la línea este-oeste saudí con capacidad limitada
, rutas terrestres a través de Turquía u otros corredores para algunos productos
Restricciones de alternativas: el
Canal de Suez tiene límites de capacidad y calado restricciones que impiden una sustitución ilimitada
La ruta del Cabo añade enormes costos de tiempo y flete, lo que hace que muchas cargas no sean rentables
Los oleoductos no pueden gestionar los volúmenes de líquido que antes se movían por Ormuz
El seguro, la seguridad y las complejidades operativas persisten incluso en rutas alternativas
. Incluso si toda la capacidad alternativa funciona al máximo, no puede reemplazar 130 embarcaciones por día que viajan por Ormuz. El sistema mundial de transporte y logística se optimizó en torno a ese corredor. El cambio de ruta crea cuellos de botella, demoras y aumentos de costos que tardan meses
en resolverse por completo.Para los equipos de compras, esto significa: aumentar
drásticamente los plazos de entrega de los materiales originarios del Golfo Los costos de transporte se
multiplican para rutas alternativas
Algunos productos simplemente no están disponibles independientemente del precio Las cadenas de
suministro regionales se fragmentan en mercados separados A qué se enfrentan los compradores petroquímicos asiáticos en este momento Los mercados asiáticos son los
que
sufren el impactomás inmediato y grave, debido a la fuerte dependencia de las materias primas y los
productos químicos del Golfo.Operadores de craqueadores de nafta en Japón, Corea del Sur y Taiwán:
lanafta del Golfo, que representa entre el 30 y el 50% de la materia prima, ya no está disponible
. Las fuentes alternativas del sudeste asiático, la India o Europa conllevan primas y una disponibilidad limitada
Es probable que se reduzcan la producción en unas semanas si la situación persiste
Los
precios del etileno y los derivados aumentan considerablemente.
Los craqueadores completamente parados construidos específicamente en torno a etano importado se enfrentan a una posible parada
No hay fuentes alternativas rápidas de etano disponibles en los volúmenes requeridos
Es posible que sea necesario importar etileno o derivados en lugar de producir
PDH Operadores de unidades: los
suministros de propano del Golfo desaparecieron, lo que provocó una grave escasez de materias primas
, propano estadounidense disponible, pero a costos de entrega mucho más altos
La economía de producción de polipropileno se deteriora rápidamente
Algunas unidades podrían reducir la seguridad pendiente de las materias primas
Compradores de poliolefinas:
lapérdida de las importaciones de PE y PP del Golfo a Asia crea una escasez inmediata de la oferta
La producción nacional asiática no puede cubrir rápidamente el vacío
Los productores estadounidenses y de Oriente Medio con rutas de exportación alternativas ganan poder de fijación de precios
Los escenarios de asignación son cada vez más probables
El sector petroquímico asiático, construido durante décadas en torno al acceso a las materias primas del Golfo, ahora se enfrenta a una interrupción fundamental de la cadena de suministro
resolución.Implicaciones para el mercado químico europeo
Europa se enfrenta a impactos diferentes, pero aún significativos, a causa del cierre de Ormuz
.Materia
prima para refinerías y craqueadores:
algunas refinerías europeas utilizan crudo del Golfo o condensado, que ya no están disponibles
. Los suministros de nafta se reducen si los compradores asiáticos compiten por barriles europeos y mediterráneos. Las importaciones de GLP del Golfo por unidades europeas de craqueado y PDH interrumpen las importaciones de productos
químicos acabados:
los compradores europeosde metanol, PE u otros productos del Golfo se enfrentan a brechas de suministro Los precios suben, ya que los compradores europeos
del Golfo se enfrentan a brechas de suministro Los precios suben debido a que los compradores europeos de metanol, PE u otros productos
del Golfo
Posición competitiva relativa:
los productores europeos salen ganando si pueden conseguir materias primas frente a los competidores asiáticos que se enfrentan a una mayor perturbación Los
altos costes energéticos europeos siguen limitando la competitividad, pero la brecha se reduce cuando los costes asiáticos se
disparan
Consideraciones políticas y estratégicas:
resurgen los problemas de seguridad energética que ponen de relieve los riesgos de dependencia de las importaciones
Aumenta la presión para apoyar la producción nacional a pesar de los altos costes
Inventario estratégico reconsideración de las políticas
Europa escapa a los peores impactos a los que se enfrentan los mercados asiáticos, pero aún se enfrenta a importantes interrupciones de la cadena de suministro y
aumentos de costos. Ladisrupción de los coproductos: la crisis oculta
Si bien el crudo y el GNL acaparan los titulares, la disrupción de los coproductos crea graves
problemas para sectores específicos.Azufre y fertilizantes:
lasrefinerías y plantas de gas amargo del Golfo producen enormes volúmenes de azufre elemental
India, Brasil y África dependen en gran medida de las importaciones de azufre por vía marítima
La producción de fertilizantes fosfatados requiere azufre para el ácido sulfúrico y el ácido fosfórico
Las exportaciones de amoníaco y urea del Golfo a los mercados asiáticos y africanos interrumpieron
suministro de helio:
laproducción de helio de Qatar es una de las más grandes del mundo
Los usuarios industriales y de semiconductores se enfrentan a la asignación
No hay fuentes alternativas rápidas para los volúmenes que Qatar suministra
Los precios al contado se disparan para los clientes no contratados
Gases industriales:
elhidrógeno, el CO₂ y otros flujos de los complejos del Golfo sirven a clientes integrados específicos
El abastecimiento alternativo es difícil dadas las aplicaciones especializadas y los requisitos de pureza
Estos impactos de nicho afectan desproporcionadamente a sectores específicos. Los productores de fertilizantes, las fábricas de semiconductores y las instalaciones médicas no pueden simplemente pagar más o esperar. Necesitan moléculas físicas que ahora no están disponibles independientemente del precio
.Qué significan los supuestos de duración para la estrategia
La pregunta fundamental que impulsa la estrategia de compras es cuánto dura la interrupción.
Escenario de corta duración (semanas):
reducir los inventarios y aceptar los picos de los precios al contado
Aplazar las compras no críticas
Utilizar medidas de protección contra casos de fuerza mayor cuando estén disponibles
Mantener las relaciones con los proveedores para reanudar la situación después de la crisis
Escenario de duración media (meses):
Activa a proveedores alternativos de otras regiones
Renegociar
costos Crear un inventario estratégico Siempre que sea posible
considere los ajustes de producción o la asignación de clientes
Escenario de larga duración (de muchos meses a años):
Reestructurar radicalmente las cadenas de suministro en torno a fuentes distintas de Ormuz
Invierta en rutas o tecnologías de producción alternativas
Acepte estructuras de costos permanentemente más altos
Evalúe la reubicación o el cierre de instalaciones por operaciones no rentables
Realidad actual:
No hay una visibilidad clara de la duración
La planificación prudente presupone meses, no semanas
. Las estrategias deben funcionar en múltiples escenarios
La flexibilidad y la opcionalidad son más valiosas que la optimización
Acciones de emergencia para los equipos de adquisiciones
Elcolapso de Ormuz exige una respuesta inmediata a la crisis por parte de las organizaciones de adquisición de productos químicos.
Esta semana:
Activar los protocolos de crisis y convocar a equipos interdisciplinarios
Planifique la exposición total a los materiales originarios del Golfo en todas las categorías
Póngase en contacto con todos los proveedores para solicitar actualizaciones de estado inmediatas y planes de abastecimiento alternativos Identifique los
materiales críticos en los que la escasez de suministro podría detener la producción
Próximas dos semanas:
asegure fuentes alternativas para los materiales de mayor prioridad, incluso a un costo superior
Revise los contratos para determinar las disposiciones de fuerza mayor y los derechos de asignación
Comuníquese con los clientes sobre posibles restricciones de suministro o aumentos de costos
Cree modelos financieros que muestren el impacto de las pérdidas y ganancias en todos los escenarios de duración
mes que viene:
implemente un abastecimiento alternativo para todos los materiales críticos que dependen del Golfo
Renegocie los contratos para reflejar las nuevas realidades del mercado
Cree un inventario estratégico donde el presupuesto y el almacenamiento lo permitan
Desarrollar la asignación de clientes criterios si la escasez se materializa
curso:
monitoreo diario de los datos de tráfico y la evolución geopolítica de Ormuz
Revisiones interfuncionales semanales del estado de la cadena de suministro
Actualizaciones mensuales de los escenarios a medida que la situación evoluciona
Gestión continua de la participación y las relaciones con los proveedores
Los equipos que traten esto como una verdadera emergencia navegarán mejor que aquellos que esperan una solución rápida.
Implicaciones contractuales y comerciales
Elcierre de Hormuz pone a prueba los contratos y las relaciones comerciales en las cadenas de suministro de productos químicos.
Preguntas de fuerza mayor:
¿Las interrupciones relacionadas con Ormuz cumplen los requisitos de las cláusulas de fuerza mayor de los proveedores?
¿Pueden los compradores invocar la fuerza mayor con sus clientes?
¿Cómo distribuyen las disposiciones de riesgo compartido los aumentos de costos?
Mecanismos de fijación de precios y ajuste:
las fórmulas vinculadas al petróleo se ajustan automáticamente, pero es posible que no capten todo el impacto
Los contratos de precio fijo crean graves tensiones financieras para los proveedores
Las estructuras con costos más altos se traducen en aumentos, pero pueden resultar inasequibles
Asignación y priorización:
cuando los proveedores no pueden entregar los volúmenes completos, ¿quién tiene prioridad?
¿Los clientes con contratos a largo plazo tienen prioridad sobre los compradores al contado?
¿Cómo se gestionan las entregas parciales en situaciones de fuerza mayor?
Gestión de las relaciones:
Losproveedores que sufren graves dificultades financieras necesitan apoyo para sobrevivir
. Los compradores exigen un rendimiento imposible destruyen las relaciones futuras
La resolución colaborativa de problemas genera lealtad para el período posterior a la crisis
. Los equipos comerciales que negocian de manera justa y ayudan a los proveedores a sortear la crisis construirán posiciones más sólidas a largo plazo que aquellos que traten de hacer valer sus derechos legales estrictos en circunstancias extraordinarias.
Conclusión para los compradores mundiales de productos químicos El
tráfico de buques de Hormuz, que pasa de 130 por día a entre 6 y 9 en un período de 12 horas, representa el cierre casi total del corredor de transporte de energía y productos químicos más importante del mundo. Las implicaciones afectan al petróleo crudo, el GNL, las materias primas petroquímicas, los polímeros
acabados y los coproductos especiales. Losproductores petroquímicos asiáticos se enfrentan a una grave e inmediata crisis de suministro. Los mercados europeos y mundiales sufren impactos secundarios. Los proveedores estadounidenses y otros proveedores de rutas alternativas obtienen una enorme ventaja competitiva
.Para los equipos de compras de todo el mundo, la situación exige:
una respuesta inmediata a la crisis, activar a los proveedores alternativos y garantizar los materiales críticos. Ajustes a la estrategia comercial y contractual que reflejen las nuevas realidades del suministro. Planificación de escenarios a partir de múltiples supuestos de duración. Monitoreo continuo y adaptación rápida a medida que la situación evoluciona.
Quienes consideren esto como un inconveniente temporal se enfrentarán a la escasez de suministros, al aumento de los costos y a una desventaja competitiva. Aquellos que movilicen una respuesta organizacional completa, aseguren fuentes alternativas y adapten las estrategias a la nueva realidad tendrán éxito.
La cadena mundial de suministro de productos químicos acaba de sufrir una disrupción catastrófica. Su enfoque de adquisición debe adaptarse a la gravedad del desafío.
¿Está listo para obtener polipropileno de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
General-Purpose Polystyrene (GPPS) CAS: 9003-53-6