En las industrias que cambian rápidamente, uno de los ejercicios analíticos más útiles es revisar las previsiones anteriores y compararlas con los desarrollos posteriores.
En lugar de preguntarse si una previsión era perfectamente precisa, los profesionales de compras deberían evaluar si el marco analítico subyacente sigue explicando el comportamiento del mercado.
Tres meses después de que Wood Mackenzie calificara a la industria petroquímica de encontrarse en un estado de «estado crítico», ya se dispone de una importante cantidad de información industrial publicada para poder compararla.
La última publicación de C&EN Global Top 50, junto con las actividades de reestructuración anunciadas públicamente en el sector químico, brindan la oportunidad de evaluar la evolución de la industria.
La industria ya estaba bajo presión
Cuando Wood Mackenzie publicó su evaluación, el sector petroquímico ya se enfrentaba
a varios desafíos estructurales.Entre ellos figuraban: el exceso de capacidad
mundial de materias primas
. Débil demanda industrial transformadora.
Compresión de márgenes.
Tasas de operación reducidas.
Disminución de la inversión de capital.
Incremento de la competencia regional.
Estas condiciones se habían desarrollado antes de que los acontecimientos geopolíticos posteriores agregaran mayor complejidad a las cadenas de suministro mundiales.
Los datos posteriores del sector muestran una presión continua
Los últimos resultados financieros publicados siguen indicando que muchos productores de productos petroquímicos básicos operaban en un entorno excepcionalmente difícil
.La evolución de la industria ha incluido:
La presión sobre los ingresos entre los principales productores integrados
. Continúa la debilidad de los beneficios en varias empresas de productos básicos.
Optimización continua de la cartera.
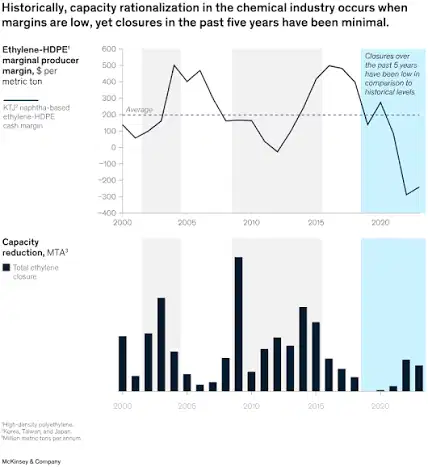
Racionalización de la capacidad en regiones seleccionadas.
Mayor disciplina en materia de capital.
Estas tendencias concuerdan, en líneas generales, con una industria que se encuentra en la fase inferior del ciclo del capital.
Europa continúa reestructurando la capacidad de producción de materias primas
Una de las novedades más visibles de los últimos meses ha sido la continua reestructuración de partes de la industria química europea de materias primas
.Los anuncios públicos han destacado:
revisiones de carteras.
Optimización de activos.
Ajustes de capacidad.
Reestructuración empresarial.
Mayor enfoque en las empresas especializadas de mayor valor.
Estos avances sugieren que las empresas están respondiendo a las presiones competitivas a largo plazo en lugar de tratar las condiciones actuales del mercado como algo puramente temporal.
Las transacciones corporativas reflejan un cambio estructural
Las transacciones corporativas recientes en el sector químico también refuerzan la tendencia general de reestructuración.
En lugar de expandir la producción de productos básicos de manera agresiva, muchas empresas siguen centrándose en: la
simplificación de la cartera.
Eficiencia operativa.
Adquisiciones estratégicas.
Desinversiones de activos no esenciales.
Disciplina de asignación de capital.
Para los profesionales de compras, estos avances ilustran que la estrategia corporativa prioriza cada vez más la resiliencia y la rentabilidad del capital por encima del crecimiento de la producción.
El marco del ciclo del capital sigue siendo relevante
Una de las razones por las que el análisis anterior sigue teniendo éxito es que se alinea estrechamente con el ciclo de capital establecido desde hace mucho tiempo en la industria química
. Entrelas características típicas que se encuentran cerca de la fase inferior del ciclo se incluyen las siguientes:
exceso
de capacidad de producción. Reducción de la rentabilidad.
Menor inversión.
Racionalización de activos.
Actividad de consolidación.
Estas características siguen siendo evidentes en muchos mercados petroquímicos de materias primas en la actualidad.
Las adquisiciones deben distinguir entre el cambio cíclico y el estructural
Una de las lecciones más valiosas de los últimos meses es que no todas las perturbaciones del mercado producen cambios estructurales permanentes
.Los profesionales de compras deben separar los desarrollos en dos categorías.
Losdesarrollos cíclicos incluyen:
Debilidad temporal de la demanda
. Correcciones de inventario.
Volatilidad del precio de las materias primas
Interrupción logística a corto plazo.
Los desarrollos estructurales incluyen:
cierres permanentes de capacidad.
Reestructuración de carteras a largo plazo.
Cambios regionales en la competitividad de la industria manufacturera.
Cambios en las prioridades de inversión.
Transformación del modelo de negocio.
Esta distinción ayuda a los equipos de compras a determinar qué cambios requieren respuestas tácticas y cuáles justifican ajustes en la estrategia de abastecimiento a largo plazo.
Qué significa esto para la estrategia de adquisiciones
La alineación entre las múltiples evaluaciones industriales publicadas refuerza varias prioridades de adquisición
.Los equipos de compras deben continuar:
monitoreando la resiliencia financiera de los proveedores junto con el desempeño operativo.
Diferencie a los proveedores de productos básicos de las empresas de productos químicos especializados.
Evalúe los anuncios de inversión y reestructuración de los proveedores.
Diversifique el abastecimiento de materias primas de importancia estratégica.
Incorpore flexibilidad a los acuerdos de suministro a largo plazo.
Revise la exposición de los proveedores a las presiones competitivas regionales.
En lugar de reaccionar ante los titulares individuales, las decisiones de adquisición deben basarse en patrones consistentes que surjan de múltiples fuentes independientes.
Lavalidación de las previsiones mejora la toma de decisiones en el futuro
Una ventaja importante de revisar los análisis anteriores del sector es identificar qué marcos analíticos siguen siendo útiles
.Cuando las publicaciones independientes llegan a conclusiones similares utilizando metodologías diferentes, los profesionales de compras pueden tener más confianza en que están observando tendencias estructurales más amplias y no eventos empresariales aislados.
Sin embargo, la validación no debe interpretarse como una prueba de que se han cumplido todas las predicciones anteriores. Las previsiones del mercado siguen sujetas a la incertidumbre, y los acontecimientos geopolíticos, los cambios en las políticas y las condiciones macroeconómicas aún pueden alterar los resultados futuros
.Por este motivo, los equipos de compras deben utilizar las perspectivas publicadas como herramientas de apoyo a la toma de decisiones, no como previsiones fijas.
De cara al segundo semestre de 2026
Tres meses después de la evaluación de la situación crítica de Wood Mackenzie, la evolución posterior de la industria sigue respaldando en líneas generales su observación central de que el sector petroquímico ha atravesado una fase del ciclo del capital excepcionalmente difícil. El último informe de C&EN sobre las 50 empresas más importantes del mundo, la continua reestructuración de las carteras, la racionalización de la capacidad y la asignación disciplinada del capital apuntan a una industria que se está adaptando a una presión competitiva sostenida, en lugar de esperar un
rápido retorno a las condiciones de mercado anteriores.Para los profesionales de compras, el valor de esta comparación radica menos en determinar si cada pronóstico individual resultó correcto y más en comprender que varias fuentes independientes ahora describen temas estructurales similares. Los mercados petroquímicos de materias primas siguen bajo presión, las empresas especializadas siguen demostrando una mayor resiliencia y las empresas están rediseñando cada vez más sus carteras para mejorar la competitividad a largo plazo. Estas señales recurrentes proporcionan una base más sólida para la planificación estratégica que cualquier otro informe considerado de forma aislada
.La lección clave para el segundo semestre de 2026 es que la estrategia de compras debe basarse en múltiples fuentes validadas en lugar de basarse en una sola perspectiva del mercado. La combinación de los informes del sector, la información financiera de las empresas, los anuncios de reestructuración y la participación de los proveedores proporciona una evaluación más equilibrada de las futuras condiciones de suministro. Las organizaciones que comparan continuamente las previsiones con la evolución real del mercado reforzarán la toma de decisiones en materia de adquisiciones, mejorarán la gestión del riesgo de los proveedores y crearán estrategias de abastecimiento más sólidas para los próximos años
.¿Está listo para obtener productos químicos industriales y especializados de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
2-Ethylhexyl Acrylate CAS: 103-11-7