La producción de acero del Reino Unido se ha contraído de manera constante durante décadas, ya que los altos costos de la energía, el envejecimiento de las instalaciones y la competencia de las importaciones de Asia y Europa erosionaron la posición competitiva de la industria. Esta disminución va más allá de las estadísticas de empleo y los déficits comerciales y afecta a la base de suministro de materias primas químicas del país de una manera que los equipos de compras que gestionan las materias aromáticas, las materias primas negras de carbón y las sustancias químicas especiales deben comprender. Históricamente, las instalaciones siderúrgicas integradas suministraban benceno, tolueno, xileno, naftaleno y derivados del alquitrán de hulla como subproductos de los hornos de coque y los altos hornos que sustentaban a las agrupaciones de fabricantes de productos químicos del Reino Unido en torno a Port Talbot, Scunthorpe y Teesside
.A medida que la capacidad siderúrgica se cierra o pasa de las rutas de los altos hornos a los hornos de arco eléctrico y a los métodos de reducción directa de hierro que no producen estos subproductos químicos, la disponibilidad nacional de materias primas derivadas del acero disminuye. Los compradores de productos químicos que antes obtenían materiales a nivel local ahora importan de Europa continental o de otros lugares, por lo que aceptan costos logísticos más altos, plazos de entrega más largos y una exposición cambiaria
que antes evitaban las cadenas de suministro nacionales integradas.Cómo se relacionan la producción de acero y la química
La relación entre el acero y los productos químicos se centra en la producción de coque, un paso necesario en la fabricación tradicional de acero en altos hornos. El coque metalúrgico se produce calentando carbón en hornos sin oxígeno, lo que elimina los compuestos orgánicos volátiles que se condensan en alquitrán de hulla y gas de horno de coque. Estos subproductos contienen materias primas químicas valiosas que
las instalaciones industriales integradas recuperan y procesan.El alquitrán de hulla produce benceno, tolueno, xileno, naftaleno, antraceno, fenol y muchos otros compuestos aromáticos a través de la destilación y el procesamiento posterior. Estos materiales sirven como componentes básicos para plásticos, resinas, colorantes, productos farmacéuticos, agroquímicos y productos químicos especiales. El benceno alimenta la producción de estireno para plásticos de poliestireno y ABS. El tolueno sirve como disolvente y como materia prima para el diisocianato de tolueno utilizado en las espumas de poliuretano. Los xilenos contribuyen a la producción de poliéster a través del anhídrido ftálico y el
ácido tereftálico.El gas de los hornos de coque contiene hidrógeno, metano, monóxido de carbono y otros hidrocarburos ligeros que pueden usarse como combustible o transformarse en materias primas químicas. Algunos sitios integrados capturan este gas para la síntesis de amoniaco o la producción de metanol, en lugar de simplemente quemarlo para obtener energía
. Elgas de alto horno también contiene monóxido de carbono que se puede recuperar para uso químico, aunque esto es menos común que el uso de gas en hornos de coque. La integración de la producción de acero y química maximiza el valor de la extracción de los insumos de carbón y, al mismo tiempo, proporciona a las acerías ingresos derivados de la venta de subproductos, lo que mejora la economía general
.La magnitud del declive del acero en el Reino Unido
Laproducción de acero crudo del Reino Unido alcanzó un máximo de alrededor de 24 millones de toneladas anuales a principios de la década de 1970. Para el año 2000, la producción había caído a aproximadamente 15 millones de toneladas. En 2020, la producción cayó por debajo de los 7 millones de toneladas. La disminución se aceleró durante la década de 2010, cuando varias instalaciones cerraron o redujeron drásticamente su capacidad
. Lasinstalaciones de British Steel en Scunthorpe, las operaciones de Tata Steel en Port Talbot y los productores que siguen siendo pequeños representan ahora una industria drásticamente reducida que opera a fracciones de su capacidad histórica. Varias instalaciones han pasado de utilizar altos hornos a hornos de arco eléctrico que funden chatarra de acero con electricidad, en lugar de producir acero a partir de mineral de hierro con coque y altos hornos
.Este cambio elimina las operaciones de los hornos de coque y los subproductos químicos asociados. Un horno de arco eléctrico produce acero pero no genera benceno, tolueno ni alquitrán de hulla porque no se produce la carbonización del carbón. La transición mejora la huella de carbono de la producción de acero al evitar el uso de carbón y utilizar material de desecho, pero rompe el vínculo tradicional entre la producción nacional de acero y la
producción de materias primas químicas.El anuncio de Tata Steel de sus planes de cerrar los altos hornos de Port Talbot y pasar a la fabricación de acero con horno de arco eléctrico representa el avance reciente más significativo. Port Talbot explota los mayores hornos de coque que quedan en el Reino Unido y ha sido una fuente importante de derivados del alquitrán de hulla para la industria química del Reino Unido. La transformación de la instalación eliminará esta fuente de materia prima, a menos que se establezcan acuerdos alternativos que preserven las operaciones de recuperación química, lo que parece difícil desde el punto de vista económico dada la
reducción de escala. Materiasprimas químicas específicas afectadas
Elsuministro de benceno en el Reino Unido depende cada vez más de las importaciones, a medida que disminuye la producción nacional de hornos de coque. Los precios del benceno para los compradores del Reino Unido están ahora a la altura de los índices de referencia europeos más los costes de transporte, en lugar de reflejar la economía integrada de la producción nacional. Esto crea una exposición a la dinámica del mercado europeo, a la disponibilidad de envíos y a las fluctuaciones cambiarias, que históricamente afectaban de manera menos directa a los compradores del Reino Unido
.La disponibilidad de tolueno sigue patrones similares, ya que la disminución de la producción nacional de alquitrán de hulla obligó a importarlo de refinerías e instalaciones petroquímicas europeas. El sector de refinación del Reino Unido también se ha reducido debido al cierre de múltiples refinerías en las últimas dos décadas, lo que ha reducido aún más la disponibilidad nacional
de compuestos aromáticos.La naftalina y los compuestos aromáticos superiores del alquitrán de hulla se han vuelto particularmente dependientes de las importaciones, ya que estos materiales tienen rutas de producción alternativas limitadas. La naftalina sirve como materia prima para la producción de anhídrido ftálico, como repelente de polillas y en aplicaciones químicas especiales. La mayor parte del consumo del Reino Unido depende ahora de las importaciones de Polonia, Alemania y otros países europeos que mantienen industrias químicas basadas
en el carbón. Lamateria prima de carbono negro, por lo general residuos de alquitrán de hulla o craqueadores de etileno, se enfrenta a limitaciones similares. Históricamente, la industria del negro de carbono del Reino Unido utilizaba alquitrán de hulla procedente de sus operaciones siderúrgicas nacionales, pero ahora obtiene materia prima a través de la importación, lo que afecta a la economía de la producción y a su posición competitiva frente a las importaciones de negro de carbón acabado de productores con un acceso más favorable
a la materia prima.Históricamente, la producción de fenol utilizó la recuperación del fenol del alquitrán de hulla, aunque la mayoría del fenol moderno proviene de la oxidación del cumeno con materias primas petroquímicas. La disminución de la disponibilidad de alquitrán de hulla afecta más a los productos químicos fenólicos especiales y a los cresoles que al suministro de fenol
como producto básico.La dependencia de las importaciones y las implicaciones logísticas
Los compradores de productos químicos del Reino Unido que sustituyan las materias primas nacionales derivadas del acero por importaciones se enfrentan a varios desafíos logísticos y de costos. El transporte transfronterizo desde Europa continental añade costes de flete, tramitación portuaria y posibles trámites aduaneros posteriores al Brexit, que no afectaron
al abastecimiento nacional. Losplazos de entrega se extienden desde días para el abastecimiento nacional hasta semanas para los materiales importados que requieren transporte marítimo, en camiones cisterna o por ferrocarril desde fuentes europeas. Esto obliga a los compradores a tener niveles de inventario más altos para evitar interrupciones en el suministro o retrasos en el transporte, lo que reduce el capital circulante
.La exposición cambiaria aumenta cuando los materiales que antes se compraban en libras esterlinas a proveedores del Reino Unido ahora se obtienen en euros de productores europeos. Las fluctuaciones del tipo de cambio entre la libra esterlina y el euro crean una volatilidad de precios que los compradores deben gestionar mediante la cobertura o la transferencia a los
clientes.La capacidad portuaria y la infraestructura de manipulación de productos químicos se convierten en posibles obstáculos a medida que aumentan los volúmenes de importación. Los puertos del Reino Unido equipados para la manipulación de productos químicos líquidos a granel incluyen Immingham, Grangemouth, Southampton y muchos otros, pero la capacidad no es ilimitada y
la congestión puede provocar retrasos durante los períodos pico.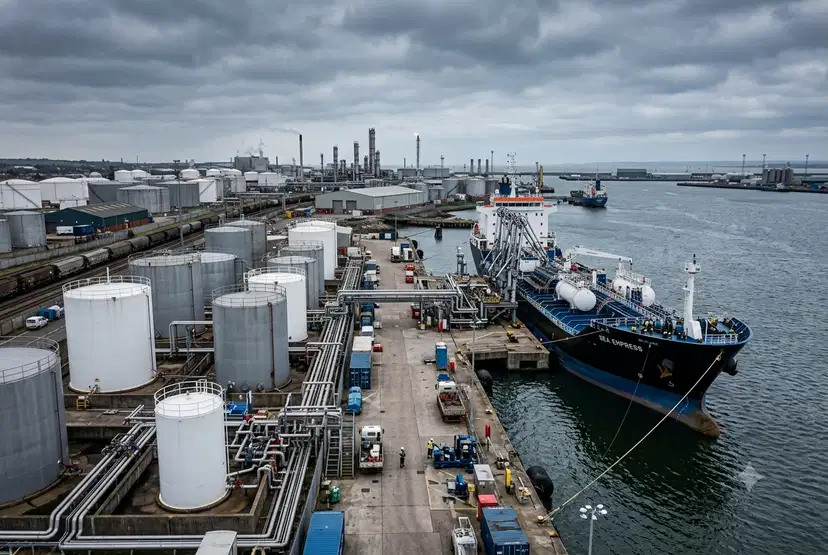
Donde los compradores de productos químicos del Reino Unido obtienen alternativas
,Polonia mantiene una importante producción química a base de carbón integrada con las operaciones siderúrgicas y las instalaciones de procesamiento de alquitrán de hulla. Los productores polacos, incluidos Synthos y otros, suministran derivados de benceno, tolueno y alquitrán de hulla a compradores del Reino Unido que
anteriormente los abastecían en el país. Laindustria química de Alemania incluye el procesamiento de alquitrán de hulla en instalaciones integradas con las restantes operaciones siderúrgicas alemanas y en plantas químicas independientes que procesan alquitrán de hulla importado. Los proveedores alemanes atienden a los mercados del Reino Unido con redes logísticas y relaciones comerciales establecidas
. LosPaíses Bajos y Bélgica actúan como centros de importación donde los productos químicos de diversas fuentes europeas y mundiales se almacenan, mezclan y distribuyen a los clientes del Reino Unido. Rotterdam y Amberes funcionan como importantes centros de comercio de productos químicos, con capacidad de almacenamiento en tanques e infraestructura de distribución que respaldan las cadenas de suministro del Reino Unido
.Más allá, algunos compradores del Reino Unido han establecido relaciones de suministro de aromáticos y derivados con productores chinos, indios o de Oriente Medio, aunque los costes logísticos y los plazos de entrega hacen que estas fuentes sean menos atractivas para las compras rutinarias en comparación con las opciones europeas.
La elección del origen del abastecimiento depende de los requisitos específicos de material, del volumen, de la sensibilidad a los precios y de la optimización de la logística. Los productos químicos especiales de alto valor justifican cadenas de suministro más largas a partir de fuentes distantes, mientras que los aromáticos básicos suelen provenir de la fuente rentable más cercana
.Impacto en la competitividad de la fabricación de productos químicos del Reino Unido
El paso de las materias primas de producción nacional a las importaciones afecta a las estructuras de costes y al posicionamiento competitivo de los fabricantes de productos químicos del Reino Unido. El aumento de los costes de las materias primas debido a factores logísticos y monetarios reduce los márgenes en los segmentos de productos químicos básicos, en los que los productores compiten
principalmente por el precio.Los productores de productos químicos especializados con productos diferenciados y capacidades de servicio técnico a menudo pueden repercutir en los clientes el aumento de los costos de las materias primas, lo que mitiga el impacto competitivo. Sin embargo, incluso en los segmentos especializados, las persistentes desventajas de costos frente a los competidores de Europa continental, que tienen un mejor acceso a las materias primas, crean presión con
el tiempo.Algunos productores de productos químicos del Reino Unido han respondido trasladando la producción a Europa continental u otras regiones que ofrecen un mejor acceso a las materias primas y menores costos de energía. Esto continúa con un patrón más amplio de contracción de la industria química del Reino Unido, que se aceleró tras los picos de los precios de la energía y
la incertidumbre relacionada con el Brexit.El resto del sector químico del Reino Unido se centra cada vez más en las actividades posteriores, como la formulación, la composición, el envasado y la distribución, que añaden valor mediante el servicio técnico, la optimización de la logística y la proximidad al mercado, en lugar de mediante la fabricación de productos químicos primarios que requieren un consumo de materias primas a gran escala.
Respuestas políticas y estrategia industrial
Elgobierno del Reino Unido reconoce que el declive de la industria pesada, incluidos el acero y los productos químicos, crea vulnerabilidades económicas y estratégicas. Varias iniciativas de estrategia industrial tienen como objetivo preservar las capacidades críticas y apoyar la transición a métodos de producción con bajas emisiones de carbono
.Se han propuesto mecanismos de subsidios y contratos por diferencias para apoyar la transición de la industria siderúrgica a los hornos de arco eléctrico y a la reducción directa del hierro utilizando hidrógeno en lugar de carbón. Estas iniciativas abordan los objetivos de descarbonización, pero contribuyen poco a preservar la producción de materias primas químicas, ya que los nuevos métodos de fabricación de acero no generan subproductos de alquitrán de hulla
. Eldesarrollo de infraestructuras de captura y almacenamiento de carbono (CAC) en agrupaciones industriales como Teesside y Humberside tiene como objetivo permitir el funcionamiento continuo de las industrias intensivas en carbono, incluidas las químicas, mediante la captura de las emisiones en lugar de eliminar los procesos que las generan. Si tiene éxito, la captura y almacenamiento de carbono podría permitir que algunas operaciones petroquímicas que utilizan gas natural o nafta como
materias primas sigan compitiendo a pesar de los altos costos del carbono.Sin embargo, estas políticas no abordan específicamente la interrupción del suministro de productos químicos de alquitrán de hulla como consecuencia de la transformación de la industria siderúrgica. La lógica económica de la producción química moderna favorece las rutas petroquímicas en lugar de la química basada en el carbón en la mayoría de las aplicaciones, por lo que la política gubernamental apoya la transición en lugar de la preservación de las antiguas operaciones integradas de aceroquímica
.Tendencias estructurales a largo plazo
La caída del acero en el Reino Unido y las consiguientes limitaciones en materia de materias primas químicas reflejan tendencias estructurales a largo plazo que es poco probable que se inviertan en escenarios económicos o políticos plausibles. Los costes de la energía en el Reino Unido superan de forma persistente a los de las regiones competidoras, como Oriente Medio, Estados Unidos y partes de Asia, donde los precios del gas natural siguen siendo sustancialmente
más bajos.Las regulaciones ambientales y los precios del carbono en el Reino Unido y en la Unión Europea en general generan costos que los productores de las jurisdicciones menos reguladas evitan. Si bien estas políticas cumplen importantes objetivos de descarbonización, afectan de manera desproporcionada a las industrias que consumen mucha energía, como el acero
y los productos químicos.La inversión de capital en la industria pesada del Reino Unido ha estado a la zaga durante décadas, ya que las empresas priorizaron la rentabilidad para los accionistas por encima de la mejora de las instalaciones y la incertidumbre sobre la viabilidad a largo plazo disuadió la adopción de compromisos importantes. Las instalaciones antiguas funcionan de manera menos eficiente y confiable que las plantas modernas de las regiones competidoras, lo que crea brechas de productividad que agravan
las desventajas de costos.El tamaño del mercado nacional del acero y los productos químicos en el Reino Unido no puede respaldar las escalas de producción que logren la competitividad de costos a nivel mundial en muchos segmentos de productos básicos. Los productores que solo operan en el mercado del Reino Unido operan en desventaja frente a los que abastecen a los mercados europeos o mundiales más grandes desde instalaciones de escala óptima
.Qué deben hacer ahora los compradores de productos químicos Los
equipos de compras que se abastecen de compuestos aromáticos, derivados del alquitrán de hulla y materiales relacionados deben evaluar su exposición al declive de la industria siderúrgica del Reino Unido y tomar medidas para garantizar la continuidad del suministro y la competitividad de los costes. En primer lugar, auditar la base de proveedores actual para identificar qué materiales provienen de fuentes integradas de acero del Reino Unido y evaluar la vulnerabilidad ante el cierre de las instalaciones o los
cambios operativos.En segundo lugar, desarrollar alternativas de abastecimiento europeas y, posiblemente, mundiales para los materiales que corren el riesgo de interrumpir el suministro nacional. Califique a los proveedores alternativos antes de que se produzcan interrupciones, en lugar de recurrir al abastecimiento de emergencia durante las crisis de suministro, cuando desaparece el apalancamiento negociador
.En tercer lugar, modele el costo total de desembarque de las alternativas importadas, incluidos el flete, la cobertura cambiaria, los costos de mantenimiento del inventario y los posibles gastos en concepto de derechos de aduana o cumplimiento normativo. Asegúrese de que los modelos de costos de adquisición reflejen los costos totales reales y no solo los precios de compra cotizados
.En cuarto lugar, evalúe si los cambios en las especificaciones o las sustituciones de materiales podrían reducir la dependencia de materias primas o proveedores específicos. La reformulación con aromáticos alternativos, diferentes mezclas de solventes o materiales sintéticos en lugar de materiales derivados del carbón podría mejorar la seguridad del suministro, incluso si
se requieren costos de desarrollo.En quinto lugar, colabore con las asociaciones industriales y los procesos políticos para comunicar cómo los cambios en la industria del acero afectan a las cadenas de suministro de productos químicos. Los funcionarios gubernamentales suelen subestimar las interconexiones entre las industrias y es posible que no reconozcan los impactos de las políticas del sector siderúrgico en el suministro de productos químicos sin la participación de la industria
.El contexto europeo más amplio Los
desafíos del Reino Unido en materia de materias primas siderúrgicas y químicas se inscriben en el contexto más amplio de la transformación industrial europea impulsada por la transición energética, los compromisos de reducción de carbono y la competencia de las regiones con costes más bajos. Alemania, Francia, Bélgica y otros países europeos se enfrentan a presiones similares en relación con la competitividad de la industria pesada y la economía integrada de los sitios industriales
.El Mecanismo de Ajuste de las Fronteras de Carbono (CBAM) de la Unión Europea tiene como objetivo abordar algunas desventajas competitivas imponiendo a las importaciones unos costes de carbono equivalentes a los que soportan los productores de la UE. Sin embargo, la CBAM se dirige principalmente a productos terminados, como el acero, más que a materias primas químicas, lo que deja lagunas en la forma en que protege las operaciones químicas integradas
.Los productores químicos europeos abogan cada vez más por políticas industriales que preserven las cadenas de suministro y las capacidades de fabricación fundamentales, en lugar de limitarse a gestionar el declive. Esto incluye el apoyo a las tecnologías de producción con bajas emisiones de carbono, la protección contra las prácticas comerciales desleales y el almacenamiento estratégico de materiales cuando las preocupaciones por la seguridad del suministro justifiquen
la intervención del gobierno.Los participantes de la industria química del Reino Unido deberían supervisar la evolución de las políticas europeas y evaluar las oportunidades de participar en colaboraciones industriales o cadenas de suministro transfronterizas que mejoren la economía mediante la escala y la integración, incluso si las operaciones puramente nacionales se vuelven inviables.
Desarrollo de materias primas alternativas
Algunos productores de productos químicos del Reino Unido están estudiando estrategias alternativas de materias primas para reducir la dependencia de las importaciones y mejorar los perfiles de sostenibilidad. Los compuestos aromáticos derivados de la biomasa mediante la pirólisis o la gasificación de residuos forestales y agrícolas representan una posibilidad, aunque la economía sigue siendo un desafío en los niveles actuales de madurez tecnológica.
Los plásticos reciclados como materia prima química ofrecen otra vía en la que los residuos de polietileno o polipropileno se convierten de nuevo en olefinas y compuestos aromáticos mediante pirólisis o gasificación. Varias empresas están desarrollando instalaciones a escala comercial en el Reino Unido y Europa para seguir este enfoque de economía circular
.La conversión del CO2 capturado en sustancias químicas a través de rutas electroquímicas o catalíticas podría eventualmente proporcionar materias primas sin depender del carbono fósil, aunque esta tecnología sigue lejos de ser viable comercialmente para la producción de compuestos aromáticos.
La química basada en el hidrógeno, que utiliza electricidad renovable para dividir el agua y luego sintetizar los hidrocarburos por las vías Fischer-Tropsch o del metanol a olefinas, representa una posibilidad a largo plazo. En teoría, los recursos eólicos marinos del Reino Unido podrían respaldar la producción de hidrógeno verde a gran escala, aunque la viabilidad económica requiere una reducción drástica de los costes en los procesos de electrólisis
y conversión posterior.Estas opciones alternativas de materias primas deben supervisarse como posibilidades a largo plazo y no como soluciones a corto plazo. Los equipos de compras deben mantenerse al tanto del desarrollo tecnológico y, al mismo tiempo, desarrollar estrategias de suministro en torno a las fuentes comerciales disponibles actualmente
.La realidad para 2027 y más allá
La base de materias primas químicas y siderúrgicas del Reino Unido seguirá reduciéndose durante el resto de la década a medida que las operaciones restantes de altos hornos pasen a utilizar métodos de fabricación de acero más limpios o se cierren por completo. Los compradores de productos químicos deberían plantearse aumentar su dependencia de las importaciones de compuestos aromáticos y derivados del alquitrán de hulla sin perspectivas realistas
de recuperación de la producción nacional.Esta transición genera costos y complejidad, pero también oportunidades para los equipos de compras que se adaptan de manera proactiva. Los compradores que desarrollen relaciones sólidas con los proveedores europeos, optimicen las redes logísticas e incorporen flexibilidad a las especificaciones y formulaciones gestionarán la transición con más éxito que aquellos que traten de preservar unos patrones de abastecimiento nacionales insostenibles
.La industria química del Reino Unido persistirá, pero con una configuración transformada, centrada en áreas en las que la geografía, las habilidades, la infraestructura o el acceso al mercado brindan ventajas competitivas. La producción de materias primas intensiva en materias primas se trasladará en gran medida a otros lugares, mientras que los productos químicos especializados, la formulación, los servicios técnicos y las actividades de fabricación posteriores pueden
seguir siendo viables.Comprender estos cambios estructurales y posicionar las estrategias de adquisición en consecuencia separa a los compradores de productos químicos exitosos de aquellos que se quedan sin preparación ante transformaciones predecibles pero aún disruptivas de la cadena de suministro.
¿Está listo para obtener benceno de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma
.Xylene CAS: 1330-20-7