Las empresas químicas japonesas están reorientando la inversión y el enfoque estratégico hacia el mercado de materiales solares de la India, en rápida expansión, tras años de un compromiso cada vez más profundo pero cada vez más frustrante con China. Los ambiciosos objetivos de energía renovable de la India, que exigen 280 gigavatios de capacidad solar para 2030, generan una enorme demanda de polímeros especiales, películas de encapsulación, materiales de revestimiento y otros productos químicos que los fabricantes japoneses producen con excelencia. Para los equipos de compras que se abastecen de materiales para la producción de módulos solares o gestionan cadenas de suministro de polímeros especiales, este giro japonés hacia la India es señal de que están surgiendo opciones de suministro, de posibles mejoras en la calidad de los materiales no chinos y de un cambio en la dinámica competitiva
en los mercados de componentes solares.La oportunidad va más allá de la simple diversificación geográfica. La India ofrece condiciones operativas, incentivos políticos y condiciones de acceso a los mercados que China niega cada vez más a los productores químicos extranjeros. Las empresas japonesas ven a la India como un mercado en el que los conocimientos técnicos y la diferenciación cualitativa pueden generar valor, en lugar de competir principalmente por el precio contra los competidores chinos nacionales subvencionados en mercados en los que las barreras regulatorias favorecen a los actores locales
. Elaumento de la capacidad solar y la demanda de materiales en la India
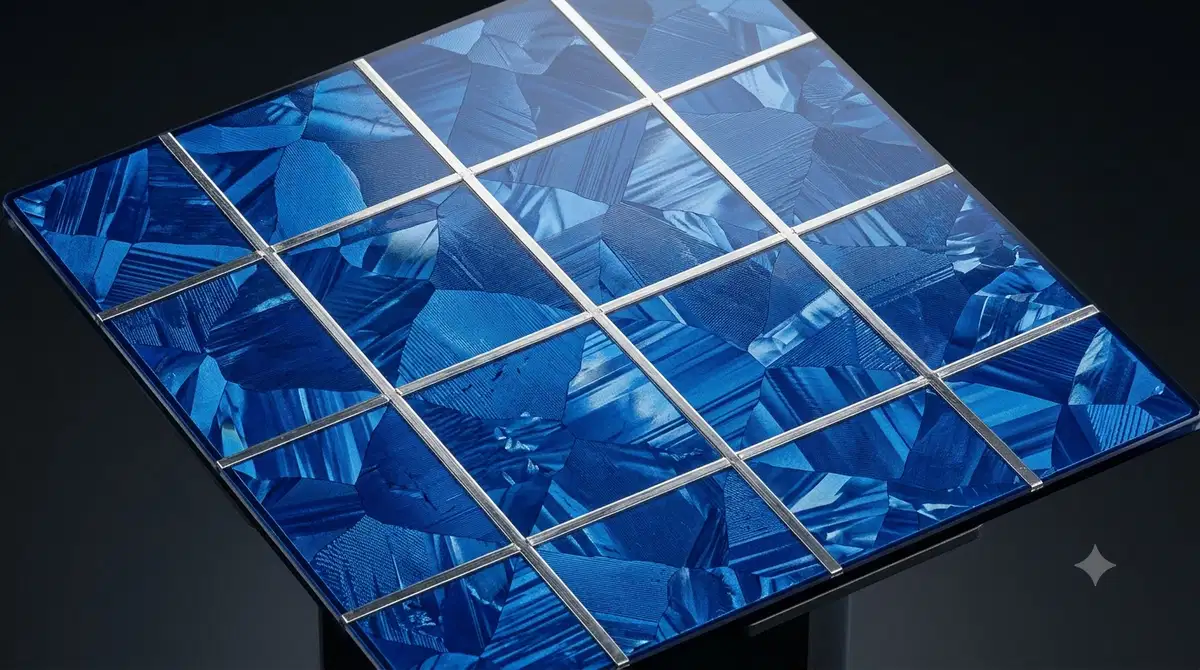
Losobjetivos de instalación solar de la India se traducen directamente en una demanda de materiales químicos en múltiples categorías de productos. Cada gigavatio de capacidad solar requiere aproximadamente de 5 a 6 millones de metros cuadrados de módulos fotovoltaicos. Estos módulos utilizan copolímero de etileno y acetato de vinilo (EVA) para la encapsulación, películas de polímero multicapa para las láminas posteriores, materiales de cajas de conexiones, componentes de marcos y adhesivos y selladores
especializados. ElEVA actúa como el encapsulante principal que protege las células solares de la humedad, el estrés mecánico y la exposición ambiental, al tiempo que mantiene la transparencia óptica para la transmisión de la luz. El material debe soportar décadas de exposición a los rayos UV, ciclos de temperatura y humedad sin degradarse, amarillearse o delaminarse. Las formulaciones de EVA de alto rendimiento requieren un control preciso del contenido de acetato de vinilo, la distribución del peso molecular y los paquetes de aditivos, incluidos los estabilizadores UV
y los agentes reticulantes.Las películas de la lámina posterior protegen la superficie trasera mediante estructuras multicapa que combinan películas de poliéster, fluoropolímero u otras películas especiales con propiedades térmicas, mecánicas y de resistencia a la intemperie específicas. Estos materiales deben reflejar la luz a través de las celdas para mejorar la eficiencia y, al mismo tiempo, evitar la entrada de humedad
y resistir décadas de exposición al aire libre.Los adhesivos especiales unen los componentes del marco, fijan las cajas de conexiones y sellan los bordes de los módulos. Estos materiales requieren compatibilidad con múltiples sustratos, incluidos el aluminio, el vidrio, los polímeros y los componentes electrónicos, a la vez que mantienen la adhesión y la flexibilidad a temperaturas extremas
. Laproducción nacional de estos materiales solares especializados en la India sigue siendo limitada, lo que crea una dependencia de las importaciones principalmente de China. El gobierno indio considera esta dependencia de las importaciones como una vulnerabilidad estratégica y ha implementado políticas que fomentan la producción nacional mediante el sistema de incentivos vinculados a la producción (PLI) y los derechos de importación de los componentes solares
.Ventajas técnicas japonesas en el campo de los polímeros solares
Las empresas químicas japonesas aportan décadas de experiencia en la formulación de polímeros especiales, la fabricación de películas y los aditivos de precisión que crean ventajas de rendimiento en las aplicaciones solares. Empresas como Mitsui Chemicals, Mitsubishi Chemical y otras han desarrollado calidades de EVA optimizadas para la encapsulación solar con una mayor estabilidad a los rayos UV, un curado más rápido y una adhesión mejorada en comparación con las formulaciones de EVA convencionales
.Las capacidades de fabricación de películas permiten la producción de láminas posteriores multicapa con un control preciso del grosor, bajos índices de defectos y propiedades ópticas y de barrera uniformes. Los fabricantes japoneses destacan en las tecnologías de coextrusión, revestimiento y laminación necesarias para
estructuras de película complejas.La uniformidad de la calidad es un aspecto fundamental en las aplicaciones solares, en las que las garantías de los módulos se extienden durante 25 años y en las que los fallos del material generan costosas sustituciones in situ. La reputación de los fabricantes japoneses por sus estrictos controles de calidad y la baja variación entre los lotes de producción ofrece ventajas competitivas que justifican los precios más altos frente a las alternativas de menor coste con un
mayor riesgo de fallos.Las capacidades del servicio técnico, que incluyen el soporte de aplicaciones, el análisis de fallos y la colaboración en el desarrollo de productos, crean valor más allá del suministro de materiales básicos. Los fabricantes de módulos solares que califican nuevos materiales o solucionan problemas de producción se benefician de la experiencia en ingeniería de los proveedores, que las empresas japonesas proporcionan mejor que muchos competidores.
Por qué China se ha convertido en un problema para los productores japoneses
Las empresas químicas japonesas que operan en China se enfrentan a desafíos cada vez mayores que reducen la rentabilidad y aumentan los riesgos, a pesar de la escala del mercado que históricamente justificó esas dificultades. La imprevisibilidad normativa crea situaciones en las que los permisos ambientales, las aprobaciones de producción o los requisitos de cumplimiento cambian sin previo aviso y se aplican de forma selectiva a las empresas extranjeras
.Las presiones para transferir tecnología a través de los requisitos de las empresas conjuntas o la movilidad de los empleados hacia la competencia nacional erosionan las ventajas de propiedad que las empresas japonesas han invertido décadas en desarrollar. Los antiguos socios o empleados de empresas conjuntas lanzan negocios que compiten entre sí utilizando los conocimientos y los procesos aprendidos a través de colaboraciones
.Las barreras de acceso al mercado impiden a los productores japoneses competir en igualdad de condiciones, incluso en segmentos en los que tienen ventajas técnicas. Las preferencias nacionales en materia de contenido, los procesos de calificación que favorecen a los proveedores chinos y las aprobaciones regulatorias, que tardan meses para los solicitantes nacionales, pero años para las empresas extranjeras, hacen que las condiciones sean competitivas.
La protección de la propiedad intelectual sigue siendo inadecuada a pesar de que los marcos legales parecen aceptables sobre el papel. La aplicación de los derechos de propiedad intelectual extranjeros a través de los tribunales chinos rara vez arroja resultados satisfactorios cuando los demandados son empresas nacionales con conexiones políticas.
Esta combinación hace que China sea cada vez menos atractiva para nuevas inversiones, aun cuando las operaciones existentes sigan generando ingresos. Las empresas japonesas mantienen la fabricación china, pero no la amplían, al tiempo que dirigen el capital de crecimiento hacia lugares alternativos, incluida la India
. El plande incentivos vinculados a la producción de la India El plan
PLI de la India para la fabricación de energía solar ofrece incentivos financieros a las empresas que establezcan una capacidad de producción nacional de células solares, módulos y componentes específicos, incluidos los encapsulantes y las láminas de respaldo. El programa proporciona subsidios vinculados a los volúmenes de producción y al valor agregado nacional, así como mayores incentivos para los componentes
que se importan actualmente.Las empresas extranjeras, incluidos los fabricantes japoneses, pueden acceder a los incentivos del PLI estableciendo operaciones en la India, asociándose con empresas nacionales o concediendo licencias de tecnología a los productores indios. El sistema fomenta explícitamente el despliegue de tecnología avanzada, en lugar de limitarse a reproducir las capacidades de producción de materias primas que China ya domina
.Los incentivos del PLI pueden cubrir entre el 20 y el 40% de la inversión de capital y proporcionar subsidios continuos a la producción que mejoran la economía de los proyectos en comparación con las empresas comerciales independientes. Estos incentivos ayudan a compensar los mayores costos de tierra, mano de obra y logística de la India en comparación con los de China, al tiempo que aceleran la rentabilidad de la inversión
.Los criterios de calificación exigen umbrales mínimos de inversión, objetivos de contenido nacional y compromisos de transferencia de tecnología. Las empresas japonesas deben estructurar sus acuerdos para cumplir con estos requisitos y, al mismo tiempo, proteger la propiedad intelectual y mantener el control sobre los conocimientos fundamentales de los procesos
.El programa crea oportunidades por tiempo limitado, con ventanas de solicitud y procesos de asignación de capacidad que favorecen a los pioneros. Las empresas japonesas que evalúan la inversión en materiales solares de la India deben comprometerse con prontitud para garantizar los beneficios del PLI antes de que la capacidad asignada se
suscriba por completo.Comparación del entorno operativo La
India ofrece varias ventajas operativas frente a China para los inversores químicos japoneses, a pesar de los desafíos burocráticos y de infraestructura bien documentados. Los marcos regulatorios funcionan según las tradiciones del derecho consuetudinario, con tribunales independientes que brindan recursos legales más confiables cuando surgen disputas. Las empresas extranjeras pueden impugnar las decisiones regulatorias y hacer cumplir los contratos mediante procesos judiciales que funcionan de manera más predecible que las alternativas chinas
.La protección de la propiedad intelectual ha mejorado considerablemente gracias a que las leyes sobre la aplicación de las patentes, la protección de las marcas y los secretos comerciales proporcionan un importante elemento disuasorio contra las infracciones. La brecha entre la protección legal y la aplicación práctica continúa reduciéndose a medida que los tribunales indios adquieren experiencia en casos de propiedad intelectual.
El riesgo político difiere significativamente entre los dos países. La India mantiene relaciones difíciles con China, pero se posiciona como país no alineado en la competencia entre grandes potencias, lo que reduce el riesgo de que las inversiones japonesas se conviertan en daños colaterales. El deterioro de las relaciones de China con las economías occidentales crea escenarios en los que las restricciones o sanciones comerciales podrían perturbar las cadenas de suministro y afectar a las operaciones japonesas
.El acceso al mercado generalmente permite a las empresas extranjeras competir en condiciones similares a las de las empresas nacionales una vez que se establecen las operaciones locales. Si bien existen preferencias de contenido local, por lo general son transparentes y se aplican de manera consistente, en lugar de cambiar de manera impredecible
.Las regulaciones laborales y la dinámica sindical presentan desafíos en la India que China evita en gran medida a través de mercados laborales más controlados. Sin embargo, las empresas japonesas generalmente consideran que estos desafíos son manejables en comparación con los riesgos relacionados con el robo de propiedad intelectual y la imprevisibilidad regulatoria
en China.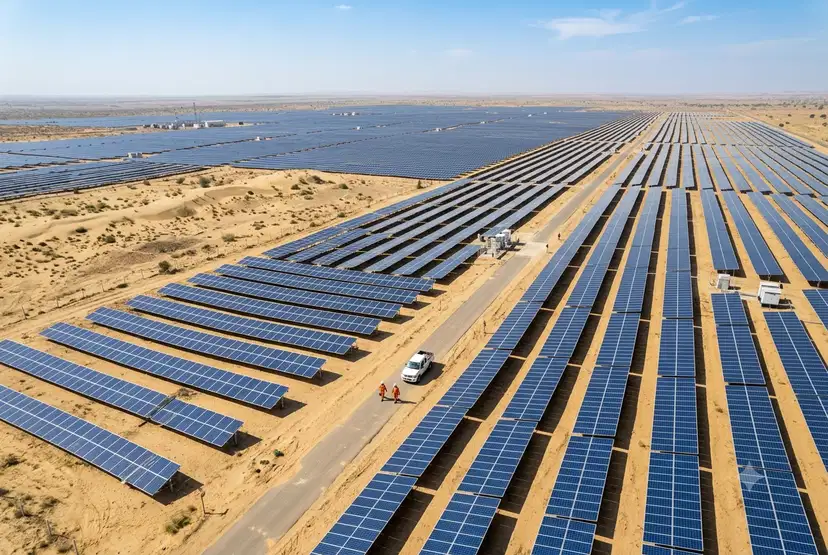
Iniciativas empresariales japonesas específicas
Mitsui Chemicals ha discutido públicamente la expansión de la producción de materiales especiales en la India, centrándose especialmente en las aplicaciones solares. La empresa produce copolímeros de EVA para la encapsulación solar en Japón y evalúa la capacidad de la India para satisfacer la demanda local y, potencialmente, exportar a
los mercados regionales.Mitsubishi Chemical Group evalúa las oportunidades que ofrecen las películas de alto rendimiento y los polímeros especiales para aplicaciones solares como parte de sus estrategias de mercado más amplias en la India. La presencia actual de la empresa en la India en otros segmentos químicos proporciona una base operativa para expandirse hacia los materiales solares
.Toray Industries, un importante productor de películas y polímeros avanzados, evalúa las oportunidades que ofrece la India en el sector de las películas de revestimiento posterior y otros materiales especiales, en los que la diferenciación técnica justifica la producción local a pesar de los costos más altos en comparación con la fabricación china.
Estas iniciativas suelen implicar una inversión mesurada en lugar de compromisos masivos e inmediatos, lo que refleja la cultura empresarial japonesa de gestión cuidadosa de los riesgos. Sin embargo, el patrón que se observa en varias empresas y la coherencia de los mensajes estratégicos indican una intención seria que va más allá de las discusiones exploratorias
.Las asociaciones con empresas químicas indias ofrecen vías alternativas para entrar en el mercado. Las empresas japonesas aportan tecnología y experiencia, mientras que los socios indios aportan conocimientos locales, relaciones gubernamentales y una infraestructura de fabricación establecida que acelera el despliegue.
Implicaciones en la cadena de suministro y el abastecimiento
La inversión japonesa en materiales solares indios crea nuevas opciones de abastecimiento para los fabricantes de módulos que buscan diversificarse más allá del suministro chino. Los módulos que incorporan materiales fabricados en la India a partir de tecnología japonesa pueden cumplir los requisitos de contenido nacional de la India y, potencialmente, recibir un trato preferencial en otros mercados que implementen estrategias de reducción de riesgos en las cadenas de suministro
chinas.Los perfiles de calidad y fiabilidad de los materiales de tecnología japonesa producidos en la India deben aproximarse a la calidad de origen japonés y no a las especificaciones de los productos chinos, aunque los compradores deben verificarlo mediante pruebas de calificación en lugar de dar por sentado que son equivalentes.
En unprincipio, es probable que los precios superen a los de las alternativas chinas, con primas del 10 al 25%, según la categoría del material y las especificaciones. Estas primas pueden reducirse con el tiempo a medida que las operaciones en la India aumenten y logren mejoras en la eficiencia de la fabricación
. Losplazos de entrega desde la India hasta los mercados regionales varían según el destino. La producción india abastece a los mercados del sur de Asia, Oriente Medio y, posiblemente, a Europa, con ventajas logísticas con respecto a la oferta china, mientras que la distancia a los mercados de Asia oriental puede favorecer las fuentes chinas para esas regiones.
La dinámica de las divisas difiere de la del mercado chino, ya que la volatilidad del tipo de cambio de la rupia y los patrones de negociación crean requisitos de cobertura diferentes a los de las compras denominadas en yuanes.
Consideraciones sobre la cadena de suministro de materias primas
Los productores japoneses de materiales solares que establecen operaciones en la India deben obtener materias primas como monómero de acetato de vinilo, resinas de poliéster, aditivos especiales y diversos productos químicos de proceso. Algunos materiales están disponibles a través de productores indios, mientras que otros requieren importaciones, lo que crea una dependencia de las cadenas de suministro mundiales
. Ladisponibilidad de VAM en la India es limitada y la mayor parte del consumo actualmente se satisface mediante importaciones. Es posible que los productores japoneses necesiten garantizar acuerdos de suministro a largo plazo con productores de VAM de Oriente Medio o Asia o, potencialmente, invertir en capacidad de VAM de la India para apoyar la producción de materiales solares
.Las resinas de poliéster para láminas posteriores pueden obtenerse de productores indios, como Reliance Industries y otros, lo que ofrece opciones de suministro local que cumplen con los requisitos de contenido nacionales.
Los aditivos especiales, como los estabilizadores UV, los antioxidantes y los coadyuvantes de procesamiento, suelen importarse de Japón, Europa u otras regiones de producción química avanzada. Se trata de componentes de pequeño volumen pero de gran valor, en los que la complejidad del abastecimiento es manejable
.La cadena general de suministro de materias primas para la producción de materiales solares de la India es factible, pero requiere un mayor esfuerzo de integración que en China, donde las agrupaciones establecidas de la industria química proporcionan un fácil acceso a la mayoría de los insumos.
Perspectivas de los fabricantes
demódulos Los fabricantes de módulos solares de la India y de los mercados de exportación ven favorablemente la entrada de Japón en la producción india de materiales solares, ya que diversifica el suministro más allá del dominio chino y, potencialmente, mejora la calidad y la consistencia de los materiales
.Los fabricantes de módulos indios, como Adani Solar, Vikram Solar y otros, buscan fuentes nacionales de materiales para poder optar a los incentivos del PLI y cumplir con los cambiantes requisitos de contenido locales. Los materiales de tecnología japonesa producidos en la India cumplen estos requisitos y, al mismo tiempo, ofrecen niveles de calidad que respaldan el posicionamiento de los módulos de primera calidad
.Los fabricantes internacionales de módulos que operan en la India o que se abastecen en la India pueden utilizar materiales de tecnología japonesa producidos localmente para diferenciar los productos y, potencialmente, obtener precios más altos en los mercados que valoran la diversificación de la cadena de suministro fuera de China.
Sin embargo, los fabricantes de módulos también exigen que los costos sean competitivos, lo que significa que los materiales japoneses deben ofrecer un rendimiento o un valor estratégico suficientes para justificar las subidas de precio en comparación con las alternativas chinas. En los segmentos que se basan exclusivamente en los costos, los materiales chinos conservarán sus ventajas hasta que la industria india logre economías de escala comparables
.Realidades de infraestructura y logística
Los desafíos de infraestructura de la India afectan a la producción y distribución de materiales solares, aunque las mejoras en los principales corredores industriales reducen estas barreras. Gujarat, Maharashtra y Tamil Nadu ofrecen zonas industriales con energía, agua confiables y proximidad a los puertos, lo que permite la importación de materias primas y la distribución
de productos terminados.Las redes de carreteras y ferrocarriles de estas regiones gestionan adecuadamente la logística química, aunque los tiempos de tránsito y los costos superan los niveles de China. Los corredores de carga específicos que se están desarrollando mejorarán la eficiencia logística en los próximos años
.La capacidad portuaria de Mundra, JNPT, Chennai y otras instalaciones gestiona las importaciones y exportaciones de productos químicos con una sofisticación cada vez mayor, aunque la congestión durante los períodos pico puede provocar retrasos.
Losservicios públicos, como la electricidad y el agua industrial, generalmente están disponibles en las zonas industriales establecidas, aunque la calidad y la confiabilidad requieren sistemas de respaldo que aumentan los costos. Las instalaciones de producción de materiales solares necesitan energía estable para un procesamiento continuo y un control climático para la fabricación de polímeros.
La brecha de infraestructura con respecto a China se está reduciendo en las regiones industriales prioritarias, pero sigue siendo significativa en las ubicaciones secundarias. Las empresas japonesas pueden mitigar los desafíos de infraestructura seleccionando sitios en zonas desarrolladas e invirtiendo en sistemas de respaldo in situ
.Estabilidad política y compromiso a largo plazo
Las empresas japonesas que evalúan las principales inversiones indias evalúan la estabilidad de las políticas y el compromiso del gobierno con el apoyo a la fabricación de energía solar. El diseño del plan PLI, el compromiso de financiación y la capacidad administrativa para ofrecer los incentivos prometidos son factores que influyen en las decisiones de inversión
.El historial de la India incluye tanto iniciativas de política industrial exitosas como programas que no lograron ofrecer los beneficios prometidos debido a una disfunción burocrática o a cambios en las políticas. Los inversores japoneses necesitan tener la confianza de que el apoyo a la fabricación de energía solar persistirá durante los períodos de amortización de la inversión de varios años
.El interés estratégico del gobierno en reducir la dependencia de la cadena de suministro china y desarrollar la capacidad nacional de fabricación de energía renovable crea una sólida lógica política que respalda un compromiso político sostenido. Sin embargo, los detalles específicos del programa, incluidos los niveles de incentivos y los criterios de calificación, podrían cambiar a medida que cambien las prioridades políticas.
Las empresas japonesas suelen estructurar las inversiones en fases, con compromisos iniciales limitados, seguidos de una expansión supeditada a la estabilidad de las políticas y al desarrollo del mercado, de acuerdo con las proyecciones. Este enfoque por etapas gestiona el riesgo y, al mismo tiempo, mantiene el valor de la opción para un despliegue a gran escala si las condiciones resultan favorables
.Respuesta competitiva de los proveedores chinos Los
productores chinos de materiales solares responderán a la entrada de Japón en la India a través de varias estrategias potenciales. La competencia de precios representa el enfoque más directo, ya que los proveedores chinos ofrecen precios agresivos para retener la cuota de mercado e impedir que los competidores japoneses establezcan posiciones sólidas.
Las mejoras en la calidad y en el servicio técnico podrían reducir las brechas de rendimiento de las que se aprovechan los productores japoneses. Las empresas chinas han demostrado su capacidad para posicionarse en el mercado de gama alta en varios sectores cuando están motivadas por amenazas competitivas
.Es posible que algunos productores chinos establezcan por sí mismos operaciones en la India para acceder a los incentivos del PLI y satisfacer la demanda del mercado indio. Esto complica el panorama competitivo, ya que las empresas japonesas se enfrentarían a competidores chinos con ventajas de costes en comparación con una escala mundial establecida.
Las asociaciones estratégicas entre los proveedores de materiales chinos y los fabricantes de módulos indios podrían crear relaciones de suministro integradas que excluyeran a los participantes japoneses a pesar de las posibles ventajas de calidad o servicio.
La dinámica competitiva determinará, en última instancia, si los productores japoneses de materiales solares pueden establecer posiciones rentables y sostenibles en la India o si las ventajas de escala y costes de China acabarán por dominar incluso en este mercado alternativo, tan favorecido por la política.
Qué deberían supervisar los equipos de adquisiciones hasta 2027
Los compradores de productos químicos que gestionen carteras de materiales solares o polímeros especiales deberían hacer un seguimiento de varios indicadores que indican el progreso de la entrada de Japón en la producción de materiales solares en la India. Esté atento a los anuncios de construcción de instalaciones, los premios de incentivos del PLI y las fechas de inicio de la producción comercial que indican que los proyectos están pasando de la fase de planificación a
la fase operativa.Supervise las actividades de cualificación de los clientes en las que los fabricantes de módulos prueban y aprueban materiales fabricados en la India con tecnología japonesa. Estas calificaciones indican que los materiales pronto estarán disponibles
para compras comerciales.Haga un seguimiento de los anuncios de precios y los acuerdos de suministro iniciales que revelen si los materiales japoneses e indios pueden competir económicamente con las alternativas chinas o si requieren primas sustanciales que limiten su adopción en el mercado.
Observe los datos de rendimiento técnico de los fabricantes de módulos que utilizan materiales de tecnología japonesa, incluidos los índices de garantía, la degradación de la eficiencia y el rendimiento sobre el terreno, en comparación con los valores de referencia de los materiales chinos.
Siga la evolución de las políticas, incluidas las modificaciones del programa PLI, los cambios en los derechos de importación y los requisitos de contenido nacional, que afectan a la rentabilidad de las diversas opciones de abastecimiento.
Los desafíos estratégicos para las cadenas de suministro de energía solar
Lainiciativa de materiales solares de las empresas químicas japonesas en la India representa un elemento de los esfuerzos más amplios por reestructurar las cadenas de suministro de energía solar para alejarlas del dominio chino, lo que crea vulnerabilidades tanto económicas como estratégicas. El éxito demostraría que las cadenas de suministro alternativas pueden funcionar a escala comercial, aunque a un coste superior al de las rutas chinas
.El fracaso reforzaría las posiciones chinas y podría desalentar otros esfuerzos para construir cadenas de suministro de materiales solares alternativos en otras geografías. Lo que está en juego va más allá de los intereses comerciales de las empresas individuales y abarca objetivos más amplios de seguridad energética y política industrial
.Para los equipos de compras, los avances crean oportunidades para diversificar el suministro, calificar materiales alternativos y, potencialmente, impulsar la competencia entre las fuentes chinas y las japonesas e indias para mejorar las condiciones. Sin embargo, los compradores también deben gestionar los riesgos relacionados con la fiabilidad de la nueva cadena de suministro, la coherencia de la calidad durante los períodos de auge y la posibilidad de que la dinámica geopolítica afecte
a la disponibilidad.La oportunidad de fabricar materiales solares en la India representa un verdadero potencial, pero se enfrenta a importantes desafíos de ejecución en relación con la infraestructura, la competitividad de los costes y el logro de la escala. La trayectoria y las capacidades técnicas de las empresas japonesas las posicionan bien para tener éxito si las condiciones del mercado y las políticas cooperan. Los equipos de compras deben supervisar de cerca los avances e interactuar desde el principio con las empresas que tengan éxito para acceder a las nuevas opciones de suministro a medida que alcancen la madurez comercial
.¿Está listo para obtener polietileno de baja densidad (LDPE) de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma
.Low Density Polyethylene (LDPE) CAS: 9002-88-4