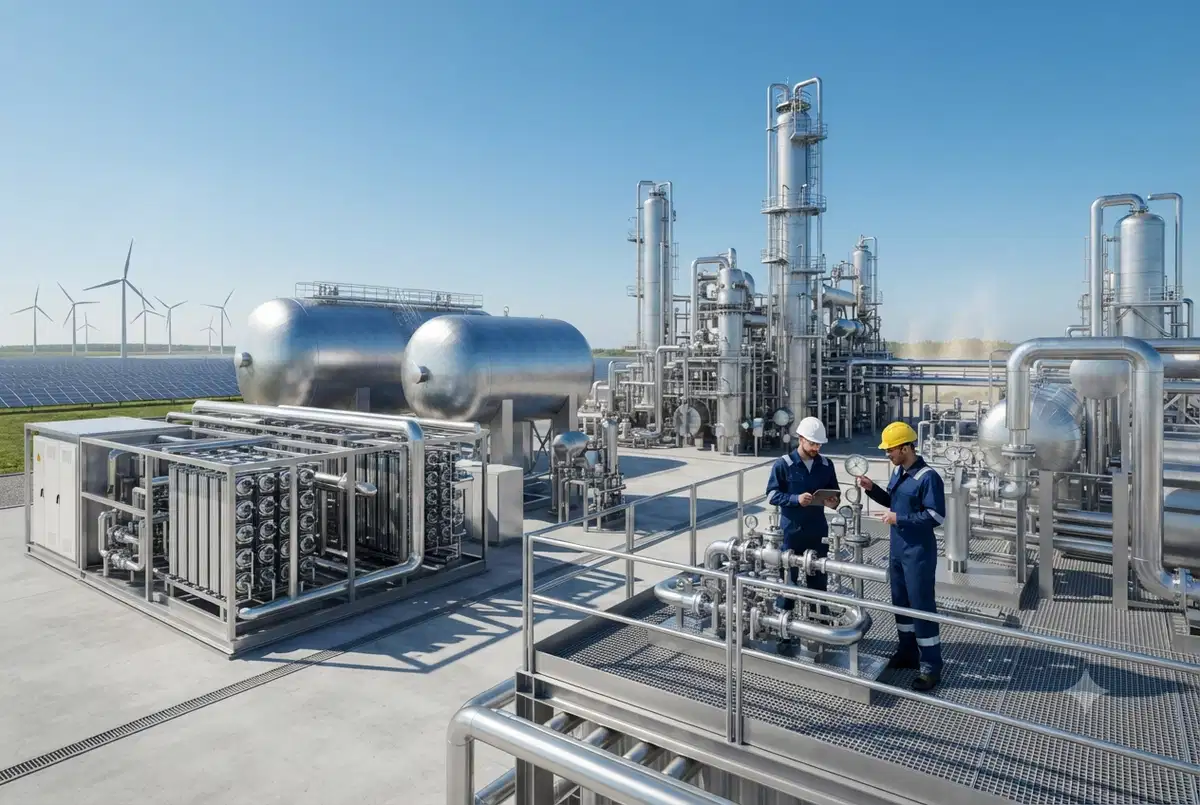
La captura de carbono se ha convertido en uno de los temas de inversión definitorios en la industria química en 2026. Entre las tecnologías que atraen la mayor atención, la conversión de CO2 en olefinas se destaca porque aborda dos desafíos principales a la vez. Ofrece un uso productivo del carbono capturado y, al mismo tiempo, crea los componentes básicos que se utilizan para fabricar plásticos, materiales de embalaje e
innumerables productos industriales. Laproducción tradicional de olefinas depende en gran medida de las materias primas de origen fósil. Las nuevas vías de captura y utilización del carbono, a menudo denominadas CCU, tienen como objetivo reemplazar parte de ese aporte de carbono por dióxido de carbono capturado. Si bien el despliegue comercial aún se encuentra en sus primeras etapas, la actividad de inversión sugiere que las olefinas derivadas del CO2 podrían convertirse en una parte importante de las futuras cadenas de suministro de polímeros
.¿Qué es la tecnología de conversión de CO2 en olefinas?
Las olefinas, principalmente etileno y propileno, forman la base de la industria mundial del plástico. Los fabricantes convierten estas moléculas en polietileno, polipropileno y muchos otros polímeros que se utilizan en el embalaje, la fabricación de automóviles, los bienes de consumo y la construcción
.La producción convencional se basa en el craqueo a vapor de hidrocarburos como la nafta o el etano. El proceso consume una cantidad significativa de energía y genera
importantes emisiones de carbono. Latecnología de conversión de CO2 a olefinas sigue una ruta diferente. En lugar de tratar el dióxido de carbono como residuo, los productores lo capturan a partir de emisiones industriales o de sistemas de captura directa del aire antes de convertirlo en
productos químicos intermedios útiles.El proceso general consta de varias etapas.
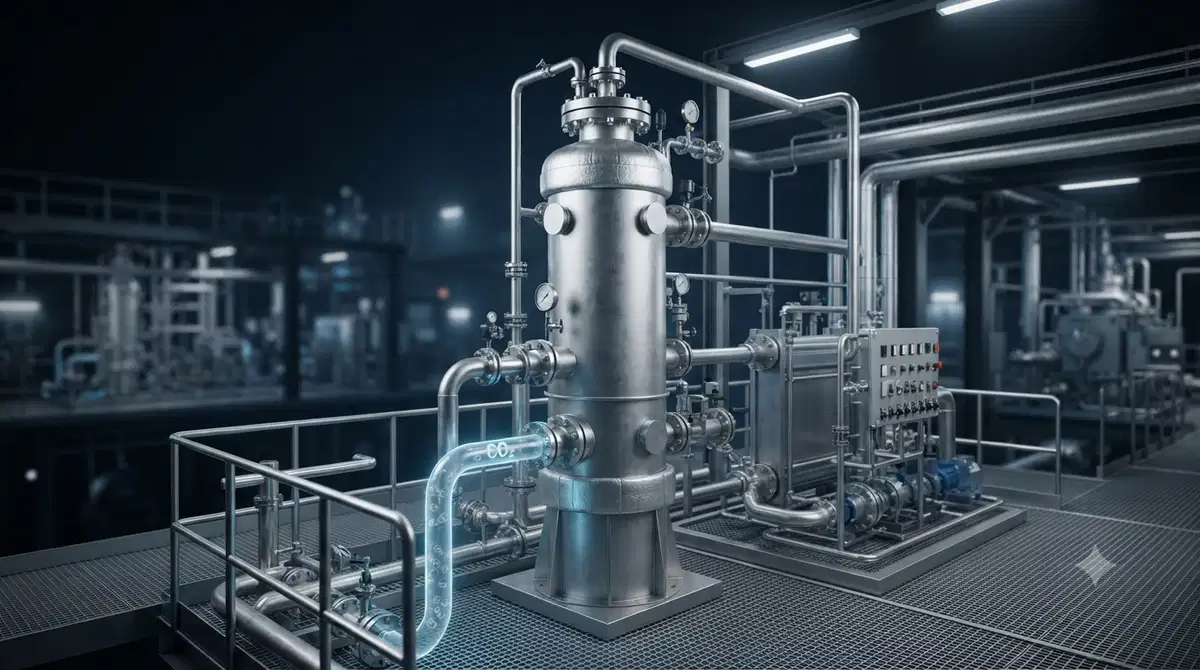
El dióxido de carbono se captura de los flujos de escape industriales o de las instalaciones dedicadas a la captura de carbono.
El hidrógeno, producido idealmente con electricidad renovable a través de la electrólisis del agua, se combina con el dióxido de carbono capturado.
La conversión catalítica transforma el gas de síntesis resultante o los intermedios de metanol en valiosas olefinas.
Estas olefinas ingresan a las instalaciones de producción de polímeros existentes con cambios mínimos en la fabricación posterior.
Este enfoque permite a las empresas químicas reducir la dependencia del carbono fósil virgen y, al mismo tiempo, mantener la compatibilidad con la infraestructura de producción actual.
Por qué las empresas químicas invierten en CCU
La captura decarbono La utilización de la captura de carbono ha pasado de ser una iniciativa de sostenibilidad a convertirse en una estrategia comercial
.Los gobiernos siguen ampliando las políticas de reducción de carbono, mientras que los clientes solicitan cada vez más materiales con bajas emisiones de carbono para los envases, la automoción y los productos de consumo. Estas presiones del mercado alientan a los productores a explorar materias primas alternativas que reduzcan las emisiones del ciclo de vida sin sacrificar
el rendimiento del producto.Hay varios factores adicionales que respaldan la inversión.
El carbono se convierte en materia prima en lugar de en un flujo de residuos. Las emisiones industriales adquieren valor económico a través de la conversión química.
Los mercados de polímeros existentes siguen siendo enormes. La demanda de polietileno y polipropileno sigue creciendo a pesar de los crecientes esfuerzos de reciclaje.
Muchos activos de producción pueden integrar nuevas materias primas sin reemplazar los equipos de polimerización posteriores.
Las empresas diversifican la exposición a las materias primas más allá de los mercados tradicionales de petróleo y gas natural.
En lugar de reemplazar la producción petroquímica convencional de la noche a la mañana, la CCU ofrece otra vía que mejora la flexibilidad del suministro durante la próxima década.
Desde el carbono capturado hasta las materias primas poliméricas
Una de las características más atractivas de las olefinas derivadas del CO2 es que las moléculas resultantes permanecen químicamente idénticas a las de las olefinas
producidas convencionalmente.Una resina de polietileno fabricada a partir del carbono capturado tiene el mismo rendimiento que una resina producida a partir de materias primas fósiles. La diferencia radica en la forma en que el carbono entró en la cadena de producción y no en las propiedades físicas del polímero
.Esta compatibilidad ofrece varias ventajas comerciales.
Los fabricantes pueden seguir utilizando los equipos de procesamiento de polímeros establecidos, los estándares de calidad y las especificaciones de los clientes. Los convertidores de envases, las moldeadoras y los procesadores industriales evitan las costosas modificaciones de los equipos y, al mismo tiempo, se benefician de materiales con una menor huella de carbono incrustada
.La ruta de producción suele seguir esta secuencia.
El dióxido de carbono capturado se combina con hidrógeno renovable para producir gas de síntesis o metanol. Luego, los catalizadores avanzados convierten estos productos intermedios en etileno y propileno. Los fabricantes de polímeros finalmente transforman estas olefinas en materiales ampliamente utilizados, como el polietileno, el polipropileno y otros
productos derivados.Dado que estos polímeros posteriores siguen siendo totalmente compatibles con los sistemas de fabricación existentes, los equipos de compras pueden evaluar las mejoras en materia de sostenibilidad sin introducir riesgos desconocidos para el rendimiento de los materiales.
El hidrógeno renovable desempeña un papel fundamental
Si bien el dióxido de carbono recibe la mayor parte de la atención, el hidrógeno renovable determina en gran medida el valor ambiental de todo el proceso
.Si los productores generan hidrógeno utilizando combustibles fósiles sin una gestión eficaz del carbono, gran parte de la ventaja en materia de emisiones desaparece. Sin embargo, cuando la electricidad renovable impulsa la electrólisis, el hidrógeno resultante reduce significativamente la huella de carbono de la conversión de CO2
.Esto crea una conexión importante entre varias industrias en rápida expansión.
Los productores de productos químicos supervisan cada vez más de forma conjunta los avances en la generación de energía renovable, la infraestructura de hidrógeno y la capacidad de captura de carbono, en lugar de tratar cada sector de forma independiente. Los avances en un área influyen directamente en la viabilidad comercial de la producción de olefinas con CO2.
Para los profesionales de compras, esto significa que la disponibilidad futura de polímeros puede depender no solo de los mercados de petróleo y gas, sino también de los precios de la electricidad renovable, la capacidad de producción de hidrógeno y la infraestructura regional de captura de carbono.
impulso de la inversión global detrás de la conversión de CO2 en olefinas Las
empresas químicas ven cada vez más la CCU como una estrategia de competitividad a largo plazo más que como un proyecto ambiental independiente. Las inversiones anunciadas a lo largo de 2026 reflejan esfuerzos más amplios para reducir las emisiones durante el ciclo de vida y, al mismo tiempo, prepararse para unas normativas de carbono más estrictas
y unas expectativas cada vez mayores de los clientes.Varias tendencias siguen impulsando las decisiones de inversión.
Los compromisos de cero emisiones netas alientan a los productores a reducir las emisiones en toda la cadena de valor de los productos químicos en lugar de centrarse únicamente en la eficiencia de la fabricación.
Los mecanismos de tarificación del carbono mejoran los argumentos financieros para convertir el carbono capturado en productos valiosos en lugar de liberarlo a la atmósfera.
Los propietarios de marcas buscan plásticos con bajas emisiones de carbono que ayuden a cumplir los objetivos de sostenibilidad corporativa sin cambiar el rendimiento de los productos.
Los gobiernos siguen apoyando las plantas de demostración mediante subvenciones, incentivos fiscales y programas de descarbonización industrial.
Si bien la producción comercial a gran escala sigue siendo limitada en la actualidad, cada proyecto de demostración exitoso aumenta la confianza en el despliegue futuro.
Desafíos que siguen limitando la escala comercial
A pesar de la fuerte actividad de inversión, la tecnología de conversión de CO2 en olefinas aún no ha alcanzado una adopción comercial generalizada. Aún quedan varios desafíos técnicos y económicos antes de que pueda competir directamente con
la producción petroquímica convencional.El mayor obstáculo es el costo. El hidrógeno renovable sigue siendo significativamente más caro que el hidrógeno producido a partir de combustibles fósiles en muchas regiones, lo que hace que los costes generales de producción sean muy sensibles a los precios de la electricidad.
Otras consideraciones comerciales incluyen:
lainfraestructura de captura de carbono sigue concentrada en un número limitado de clústeres industriales.
Los catalizadores siguen mejorando, pero es necesaria una mayor eficiencia de conversión para reducir los costos operativos.
Se requieren grandes volúmenes de electricidad renovable para respaldar una producción de hidrógeno económicamente viable.
Las cadenas de suministro deben coordinar la captura de carbono, la generación de hidrógeno y la fabricación de productos químicos en múltiples industrias.
A medida que los costos de la energía renovable sigan disminuyendo, muchos analistas esperan que estas barreras pierdan importancia en los próximos años.
Qué significa esto para los equipos de adquisición de polímeros
Losprofesionales de compras no deben esperar que los mercados de polímeros convencionales cambien de la noche a la mañana. Por el contrario, es probable que las materias primas derivadas del CO2 aparezcan primero como productos de primera calidad con bajas emisiones de carbono antes de expandirse
a mercados comerciales más amplios.Es probable que la adopción temprana se produzca en industrias en las que la sostenibilidad tenga un valor comercial mensurable.
Estas incluyen:
las empresas de envasado para consumidores que buscan materiales de embalaje con bajas emisiones de carbono
. Los fabricantes de automóviles reducen las emisiones de los vehículos integrados.
Los productores de productos electrónicos buscan un abastecimiento de componentes más sostenible.
Las marcas de consumo mundiales responden a los compromisos medioambientales en todas sus cadenas de suministro.
Los compradores también deben esperar que aumenten las solicitudes de documentación sobre la huella de carbono de los productos, junto con las especificaciones tradicionales, como el índice de flujo de fusión, la densidad y el rendimiento mecánico.
A medida que aumenta la disponibilidad, los equipos de compras pueden evaluar a los proveedores utilizando criterios adicionales, como el abastecimiento de energía renovable, la capacidad de captura de carbono y las emisiones verificadas durante el ciclo de vida.
De cara al 2027
La transición hacia productos químicos con bajas emisiones de carbono implicará múltiples tecnologías en lugar de una solución única. Es probable que el reciclaje mecánico, el reciclaje químico, las materias primas de biomasa y la utilización de la captura de carbono se desarrollen de forma conjunta, y cada uno sirva
para diferentes aplicaciones. Laconversión de CO2 en olefinas representa una de las opciones más prometedoras porque funciona dentro de los sistemas de fabricación de polímeros existentes y, al mismo tiempo, reduce la dependencia del carbono fósil virgen. Los avances continuos en el diseño de catalizadores, la producción de hidrógeno renovable y la eficiencia de la captura de carbono determinarán la rapidez con la que la tecnología alcance la madurez comercial
.Para los compradores de productos químicos, la oportunidad radica en monitorear estos avances de manera temprana. Las empresas que entienden las tecnologías emergentes de materias primas pueden desarrollar estrategias de abastecimiento más resilientes, diversificar las relaciones con los proveedores y prepararse para las cambiantes expectativas de los clientes en torno a la sostenibilidad
.¿Está listo para obtener tereftalato de polietileno (PET) de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma
.Polyethylene Terephthalate (PET) CAS: 25038-59-9