与2025年第一季度相比,0.1%的单位下降意味着北美所有行业购买的机器人减少了大约9台。该数字完全处于正常的季度差异之内,并不表示自动化投资的暴跌。6.4%的收入下降更具分量,因为这表明买家要么协商了更好的价格,要么转向成本更低的机器人模型,要么减少了与机器人购买捆绑在一起的外围设备和集成服务的支出
。对于化工厂的买家来说,这种收入差距很重要,因为这表明各公司优先考虑基本的自动化功能而不是高级功能。具有视觉系统、力感应和自适应抓取能力的高端协作机器人价格昂贵。设计用于重复性任务(例如码垛、物料运输和包装)的标准工业机器人的单位成本要低得多,但在过程环境中却具有久经考验的可靠性
。随着公司最终确定年度预算并优先考虑上一财年批准的支出,第一季度的资本设备订单通常会减少。第一季度的小幅下降并不一定能预测全年表现,但它确实提供了在当前经济条件下保守或激进的买家对自动化投资的看法的早期指标
。为什么收入的下降速度快于单位销售额
的下降速度当收入下降幅度大于单位销量时,通常有三个因素会推动差距。首先,通过制造商折扣或买家选择更便宜的型号,平均销售价格有所下降。其次,买家减少了安装、编程和系统集成服务支出,在硬件成本的基础上,通常会增加30%至50%。第三,各公司推迟或取消了辅助设备的采购,例如终端执行器、安全系统和输送机接口,这些设备会增加项目总价值
。化工厂自动化项目通常涉及广泛的定制,以应对腐蚀性环境、爆炸性环境等级和洁净室要求。这些定制使项目成本远远超过基本机器人定价。如果2026年第一季度的买家专注于环境控制最少的更简单的应用程序,那么即使单位数量保持稳定,每个机器人的总收入也将下降
。管理多年自动化部署的采购团队应将这一单位收入指标作为成本通胀或通货紧缩的主要指标进行跟踪。差距的扩大表明有机会协商更好的定价或推迟不会立即影响吞吐量或安全指标的高级功能。
化工行业自动化支出模式
化学品制造业在北美机器人总订单中占有相当大的份额,但不占主导地位。汽车、电子和食品加工代表着更大的买家。但是,化学应用需要能够在危险区域运行、处理腐蚀性材料并维持一般制造业所不需要的清洁标准的专用机器人
。这种专业化创造了一个独特的采购周期。化工厂买家在定期检修时更换老化的自动化设备,而不是持续升级。计划在2026年第三季度关闭重大维护的设施将在第二季度集中机器人订单,以便有时间进行交付、集成和测试。这种低迷的需求模式意味着整个机器人订单的季度波动可能无法反映化工行业
的趋势。买家应根据自己的行业细分来解读2026年第一季度的数据。汽车机器人订单的下降不一定与化工厂自动化预算相关,后者更接近产能扩张项目、监管合规要求和劳动力可用性限制,而不是总体制造业情绪
。资本支出时间和预算周期
许多化工公司在截至12月的财政年度运营,这意味着第一季度代表着新资本预算的开始。财务团队通常会在早期放慢全权支出,以保持预算灵活性,以应对今年晚些时候的意外需求。一旦预算确定性提高,与生产瓶颈或监管截止日期无关的自动化项目通常会从第一季度推迟到第二季度或第三季度
。2026年第一季度单位下降0.1%可能只是反映了这种预算节奏,而不是该年度整体需求的减少。在2025年底获得预算批准的买家可能在12月发布了采购订单,而不是等到1月,从而将订单从2026年第一季度转移到2025年第四季度,从而造成了人为
的同比差距。在@@评估供应商产能、交货时间和定价杠杆率时,采购经理应将重点放在全年订单趋势上,而不是单季度快照上。无论整个行业的订单量如何,在第一季度出现订单积压的供应商提供的定价灵活性都将低于进入该季度的生产空缺的
供应商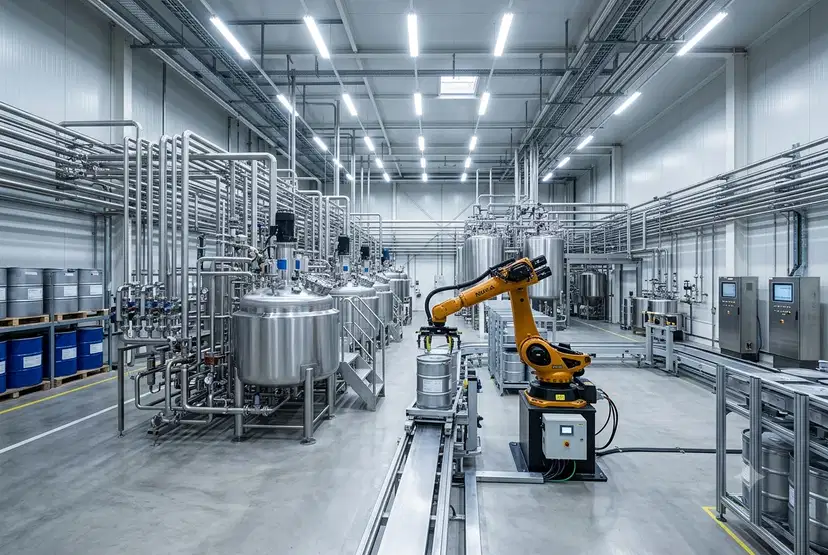
设备供应商策略和交货时间
机器人制造商和系统集成商根据订单流趋势调整生产计划、库存水平和定价。单季度收入下降6.4%通常不会引发裁员或产能削减,但它确实激励供应商通过有竞争力的定价或更短的交货时间来保护市场份额
。对于计划在2026年下半年实施自动化项目的化工厂买家来说,第一季度的疲软为谈判创造了潜在的杠杆作用。面对较少订单的供应商可以提供更快的交付、更灵活的付款条件或增加工程支持以保障合同。即使项目要到2026年底才计划好,买家也应通过询价来测试市场,因为与需求高峰期获得的报价相比,在较慢的订单期内获得的定价可以节省大量费用
。相反,如果订单在第二季度或第三季度反弹,推迟采购决策并期望价格进一步下跌的买家可能会失去首选交货期。化工厂的自动化项目需要周密的规划,即使延迟几周的交付也会破坏周转计划并延长生产
停机时间。2026 年的物料搬运自动化成本
适用于化工厂物料搬运、码垛和包装应用的工业机器人从 35,000 美元到 150,000 美元不等,具体取决于有效载荷容量、覆盖范围和环境等级。具有50千克有效载荷和IP67防尘和防水等级的标准六轴机器人如果不进行集成,成本约为6万至8万美元
。包括编程、安全系统、输送机接口和设施修改在内的集成服务通常会使每个机器人增加 50,000 至 200,000 美元,具体取决于应用的复杂性。一个装有25千克颗粒状产品的完整码垛单元的安装和调试总额可能在15万至25万美元之间
。管理单位处理成本指标的买家应根据劳动力成本避免、吞吐量提高和质量一致性来评估自动化投资回报率,而不是仅仅根据前期资本来评估。减少产品污染或最大限度地减少重复劳损的机器人提供的价值远
不止是简单的裁员。2026年第一季度的收入下降表明,买家对集成范围的选择性越来越强,他们可能选择在内部进行更多的工程设计,或者选择需要较少定制的更简单的应用程序。这种趋势有利于拥有强大内部工程团队的买家,但可能会增加没有自动化专业知识的买家的项目风险。
维持自动化需求的监管驱动因素
化学品制造面临着围绕工人安全、排放控制和产品可追溯性的持续监管压力。自动化通过使工人脱离危险环境、改善过程控制以减少排放以及为批次跟踪和合规性报告创建数字记录来帮助满足这些要求。
美国职业安全与健康管理局(OSHA)继续强调化学设施的过程安全管理,其中包括旨在最大限度地减少手动处理危险材料的工程控制。输送活性化学物质、将腐蚀性液体装入容器或处理含尘粉末的机器人可减少工人暴露并支持遵守允许
的暴露限值。这些监管驱动因素独立运作,不受季度经济波动的影响。无论更广泛的行业订单趋势如何,需要减少工人接触危险物质的化工厂都将继续进行自动化投资。管理合规驱动项目的买家应优先考虑技术规格和交付确定性,而不是可能延迟实施的成本节约
。宏观经济的不确定性如何影响自动化决策
2026年第一季度温和的下降发生在利率波动、贸易政策不确定性和影响化工厂经济的可变能源成本的背景下。资本设备购买代表着多年的承诺,当经济知名度有限时,买家自然会犹豫不决。
但是,自动化项目通常会改善成本结构,使运营在经济低迷时期更具弹性。机器人不需要加班费,不请病假,无论轮班或季节如何,都以稳定的速度运行。对于利润率微薄的化工厂来说,自动化可以将固定劳动力成本转化为可控的折旧费用,这种费用随着产量的增加而更具可预测
性。评估在不确定时期是否继续进行自动化项目的买家应模拟包括产量增长和收缩在内的情景。即使容量利用率为70%也能带来正投资回报率的项目可以提供下行保护,而纯粹的产量驱动型投资却无法提供这种保护
。追踪对化学品买家至关重要的数据点
管理自动化预算的采购团队应监控除季度机器人订单总额之外的多个数据系列。制造业采购经理人指数(PMI)读数显示了整体工业活动,并与资本设备支出相关。美国化学理事会发布的化工产量指数显示了推动产能投资的特定行业需求趋势
。机器人供应商的收益报告和订单积压的披露可以深入了解交付周期和定价压力。与交货期为六个月且产能有限的供应商相比,报告积压减少和库存增加的供应商提供的条件可能更好
。能源成本也会影响自动化投资回报率的计算。机器人消耗电力,但消除了随着工资和福利而增加的劳动力成本。当天然气和电力价格下跌时,自动化相对于劳动力的相对成本优势就会缩小。当能源成本上升时,自动化通过提高过程效率来降低总体能耗,从而实现更大的节约。
采购团队在当前环境下应该做什么
2026 年第一季度机器人订单数据表明,自动化市场稳定但没有增长。对于化工厂买家而言,这种环境为在不面临2021年和2022年供应限制的情况下获得有竞争力的价格和优惠的交付条件提供了机会。
拥有批准的自动化项目的买家应继续进行采购,利用疲软的市场条件来谈判更好的条款。那些仍在开发商业案例的人应该将重点放在通过降低劳动力成本、提高质量或合规性来提供最高回报的应用程序上,而不是仅仅为了追求自动化而追求自动化。
在稳定的市场中,供应商关系比在繁荣时期更重要。当供应商面临较少的积压时,在需求旺盛时期保持稳定的订单量和付款绩效的买家可以利用这些关系获得优惠待遇。进入市场的新买家应与多个集成商建立关系,以比较技术方法和定价模型
。下一轮资本周期自动化投资化工厂的定位
遵循与设施老化、技术过时和竞争压力相关的漫长周期。机器人订单的季度温和下降并未改变推动化学品制造商提高自动化的基本驱动力,包括劳动力短缺、安全要求和对数字过程数据的需求。
计划在2027年及以后发展的买家应利用当前时期来完善项目规格,对供应商能力进行基准测试,并就多年自动化路线图达成内部共识。与在工程资源和设备可用性受到限制时,在需求高峰期匆忙执行和确定范围的项目相比,在较慢的时期获得批准和确定范围的项目通常执行得更顺利
。2026 年第一季度的数据点代表了整个化学品制造业实现更大自动化的长期趋势中的一个时刻。订单量的短期波动为更好的定价和更快的交付创造了战术机会,但它们并不能削弱实现重复、危险和质量关键流程自动化的战略当务之急
。准备好从经过验证的全球供应商那里采购烧碱珍珠了吗?立即在我们的平台上探索有竞争力的优惠。
Caustic Soda Pearls - China CAS: 1310-73-2