2026年TSCA改革概述
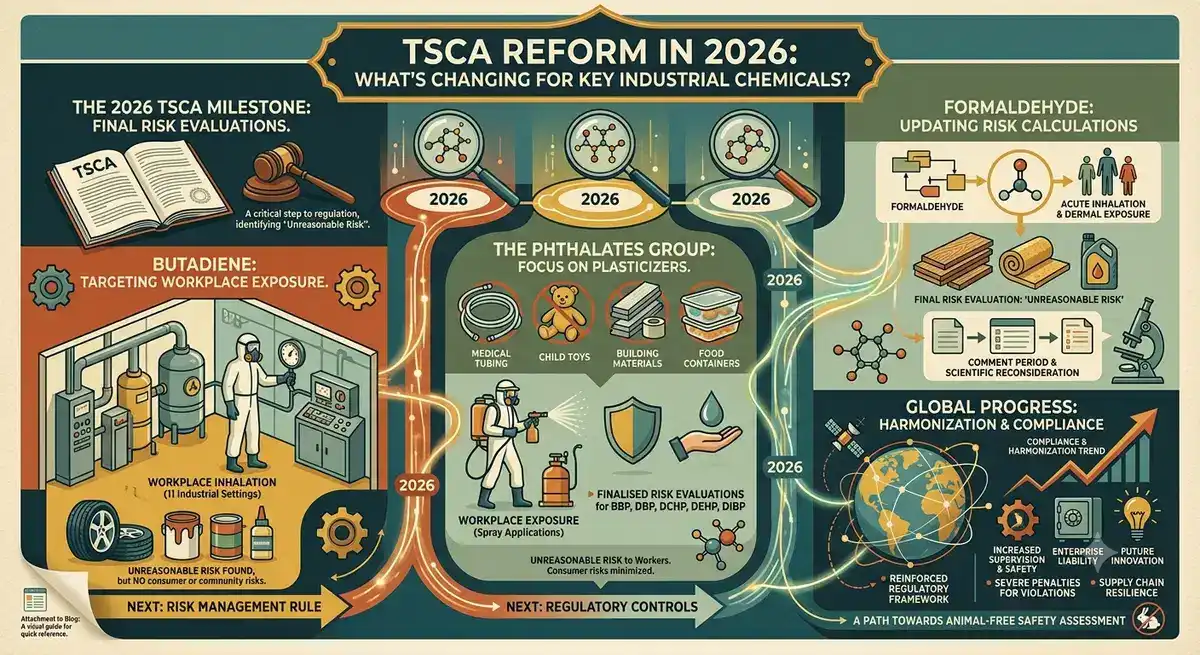
美国环境保护署(EPA)定于2026年彻底改革其《有毒物质控制法》(TSCA)框架。改革的重点是提高透明度、加强风险评估方法和扩大受审查化学品的范围。
关键变化将影响备受关注的物质,例如 1,3-丁二烯、邻苯二甲酸盐和甲醛。更新后的1,3-丁二烯风险评估EPA提议的1,3-丁二烯
风险评估现在纳入了先进的流行病学数据和机制研究。新方法将:
- 使用生命周期曝光模型来捕捉现实 世界中的场景。
- 使用定量结构活性关系 (QSAR) 来预测潜在的致癌性。
- 要求制造商在产品开发阶段的早期提交安全数据。
生产或进口丁二烯类产品的公司必须准备详细的暴露评估,并在2026年截止日期之前将其提交给EPA。
受审查的邻苯二甲酸盐
被广泛用作增塑剂的邻苯二甲酸盐正面临更严格的审查。EPA的最新风险评估将:
- 实施基于化学结构的分层测试协议。
- 为敏感人群设置较低的每日可接受摄入量 (ADI) 阈值。
制造商应审查目前的配方并探索替代增塑剂,以符合预期的法规。
Finalinial@@中的甲醛风险评估EPA正在完成
其对甲醛的风险评估,甲醛是一种已知的呼吸道刺激物和致癌物。最终评估将:
- 定义更严格的职业暴露限值(OEL)。
- 需要持续监测室内环境中的甲醛水平。
- 鼓励在建筑领域开发低甲醛材料。
在生产中或作为副产品使用甲醛的企业应立即开始风险缓解计划,以避免合规漏洞。
TSCA费用授权续订的影响
2026年TSCA收费授权的续期意味着EPA可以从新的化学品申报中收回成本。这有两个主要影响:
- 提高上市前提交的费用,这可能会增加将新化学品推向市场的成本 。
- 扩大费用收入的使用范围,为研究和执法行动提供资金。
公司应为增加的申请费做预算,并考虑投资于早期风险评估以降低长期成本。
新的化学品审查程序
在改革中,《新化学品审查》将更加积极主动。主要功能包括:
对- 高产量的化学品进行强制性上市前测试 。
- 在提交后的 90 天内公开披露风险评估数据。
- 通过公众意见征询期增强利益相关者的参与。
尽早与EPA合作可以简化审批并减少监管意外情况。
合规行动步骤为了
应对最新的TSCA格局,企业应:
- 对当前的化学品库存进行内部审计 。
- 更新安全数据表 (SDS) 以反映新的风险阈值。
- 与监管顾问合作,解读新的指导方针。
- 实施监管化学品暴露水平监测系统。
通过积极解决这些问题,公司可以维持市场准入并保护消费者的健康。