2026年,碳捕集已成为整个化工行业的决定性投资主题之一。在最受关注的技术中,二氧化碳制烯烃之所以脱颖而出,是因为它同时解决了两个主要挑战。它为捕获的碳提供了高效的用途,同时创造了用于制造塑料、包装材料和无数工业产品的基本构件。
传统的烯烃生产在很大程度上依赖化石基原料。新的碳捕集和利用途径,通常被称为CCU,旨在用捕获的二氧化碳取代部分碳输入。尽管商业部署仍处于初期阶段,但投资活动表明,二氧化碳衍生的烯烃可能成为未来聚合物供应链的重要组成部分
。什么是二氧化碳制烯烃技术?
烯烃,主要是乙烯和丙烯,构成了全球塑料工业的基础。制造商将这些分子转化为聚乙烯、聚丙烯和许多其他聚合物,用于包装、汽车制造、消费品和建筑。
传统生产依赖于石脑油或乙烷等碳氢化合物的蒸汽裂解。该过程消耗大量能量并产生大量碳排放
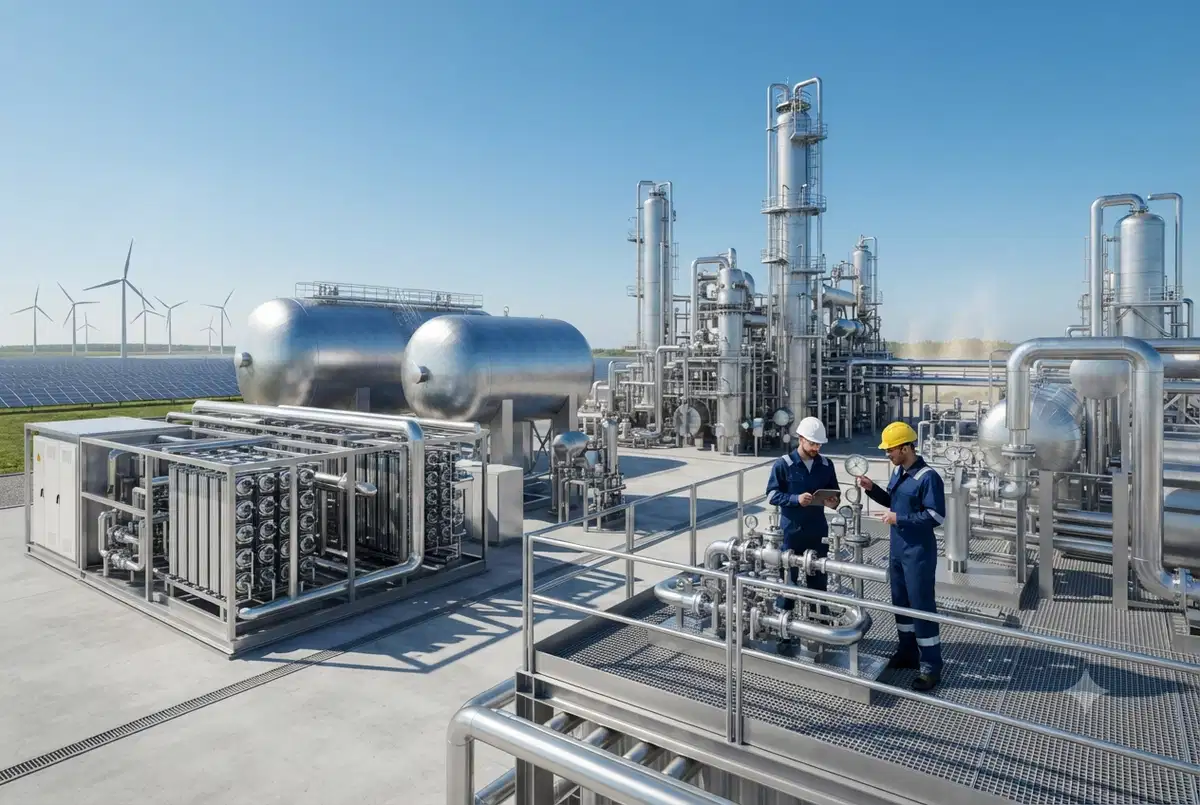
。二氧化碳制烯烃技术走的是不同的路线。生产商没有将二氧化碳视为废物,而是将其从工业排放或直接空气捕获系统中捕获,然后再将其转化为有用的化学中间体。
一般过程包括几个阶段。
二氧化碳是从工业废气流或专用的碳捕集设施中捕获的。
氢气与捕获的二氧化碳结合在一起,理想情况下使用可再生电能通过水电解产生。
催化转化将生成的合成气或甲醇中间体转化为有价值的烯烃。
这些烯烃进入现有的聚合物生产设施,对下游制造的变化微乎其微。
这种方法使化工公司能够减少对原始化石碳的依赖,同时保持与当前生产基础设施的兼容性。
化工公司为何投资CCU
碳捕集利用已从一项可持续发展计划演变为一项商业战略
。政府继续扩大碳减排政策,而客户越来越多地要求在包装、汽车和消费品中使用低碳材料。这些市场压力鼓励生产商探索替代原料,在不牺牲产品性能的情况下减少生命周期排放
。其他几个因素支持投资。
碳成为原材料而不是废物流。工业排放通过化学转化获得经济价值。
现有的聚合物市场仍然巨大。尽管回收工作不断加强,但对聚乙烯和聚丙烯的需求仍在持续增长。
许多生产资产无需更换下游聚合设备即可整合新原料。
公司将原料风险敞口分散到传统石油和天然气市场之外。
CCU不是一夜之间取代传统石化产品的生产,而是为未来十年提高供应灵活性提供了另一条途径。
从捕获的碳到聚合物原料
CO2 衍生烯烃最具吸引力的特征之一是,所得分子与传统生产的烯烃在化学上保持相同
。由@@捕获的碳制成的聚乙烯树脂的性能与化石原料生产的聚乙烯树脂相同。区别在于碳是如何进入生产链的,而不是聚合物的物理特性。
这种兼容性提供了多种商业优势。
制造商可以继续使用既定的聚合物加工设备、质量标准和客户规格。封装加工商、模塑商和工业加工商可以避免昂贵的设备改造,同时受益于嵌入式碳足迹较低的材料
。生产路径通常遵循此顺序。
捕获的二氧化碳与可再生氢气结合产生合成气或甲醇。然后,先进的催化剂将这些中间体转化为乙烯和丙烯。聚合物制造商最终将这些烯烃转化为广泛使用的材料,包括聚乙烯、聚丙烯和其他衍生产品
。由于这些下游聚合物与现有制造系统完全兼容,因此采购团队可以在不引入不熟悉的材料性能风险的情况下评估可持续性改进。
可再生氢起着至关重要的作用
尽管二氧化碳受到了大多数关注,但可再生氢在很大程度上决定了整个过程的环境价值。
如果生产商在没有有效碳管理的情况下使用化石燃料生产氢气,那么许多排放优势就会消失。但是,当可再生电力为电解提供动力时,由此产生的氢气会显著降低二氧化碳转化的碳足迹
。这在几个快速扩张的行业之间建立了重要的联系。
化学品生产商越来越多地共同监测可再生发电、氢气基础设施和碳捕集能力的发展,而不是单独对待每个行业。一个领域的进展直接影响二氧化碳制烯烃生产的商业可行性。
对于采购专业人员而言,这意味着未来的聚合物供应可能不仅取决于石油和天然气市场,还取决于可再生电力定价、氢气生产能力和区域碳捕集基础设施。
二氧化碳制烯烃背后的全球投资势头
化学公司越来越多地将CCU视为长期竞争力战略,而不是独立的环境项目。2026年全年宣布的投资反映了为减少生命周期排放所做的更广泛努力,同时为更严格的碳法规和不断增长的客户期望做准备
。一些趋势继续推动投资决策。
净零承诺鼓励生产商降低整个化学品价值链的排放,而不是只关注制造效率。
碳定价机制改善了将捕获的碳转化为有价值的产品而不是将其释放到大气中的财务依据。
品牌所有者寻求在不改变产品性能的情况下帮助实现企业可持续发展目标的低碳塑料。
政府继续通过补助金、税收优惠和工业脱碳计划支持示范工厂。
尽管如今大规模商业生产仍然有限,但每个成功的示范项目都增强了人们对未来部署的信心。
仍然限制商业规模的挑战
尽管投资活动强劲,但二氧化碳制烯烃技术尚未得到广泛的商业采用。在它能够直接与传统石化生产竞争之前,仍然存在一些技术和经济挑战。
最大的障碍是成本。在许多地区,可再生氢气仍然比化石燃料产生的氢气贵得多,这使得总体生产成本对电价高度敏感。
其他商业考虑因素包括:
碳捕集基础设施仍然集中在数量有限的工业集群中。
催化剂持续改进,但提高转化效率是降低运营成本的必要条件。
需要大量的可再生电力来支持经济上可行的氢气生产。
供应链必须协调多个行业的碳捕集、氢气生成和化学品制造。
随着可再生能源成本的持续下降,许多分析师预计,这些壁垒在未来几年内将变得不那么严重。
这对聚合物采购团队意味着什么采购
专业人员不应指望传统聚合物市场在一夜之间发生变化。相反,在扩展到更广泛的商业市场之前,二氧化碳衍生原料可能会首先以优质的低碳产品等级出现
。可持续发展具有可衡量商业价值的行业可能会尽早采用。
其中包括:
寻求低碳包装材料的消费包装公司
。汽车制造商减少嵌入式车辆排放。
电子产品生产商追求更可持续的组件采购。
全球消费品牌在其供应链中回应环境承诺。
买家还应该预计,除了熔体流动指数、密度和机械性能等传统规格外,对产品碳足迹文档的要求也会越来越多。
随着可用性的扩大,采购团队可能会使用其他标准来评估供应商,包括可再生能源采购、碳捕集能力和经过验证的生命周期排放。
展望2027年向
低碳化学品的过渡将涉及多种技术,而不是单一的解决方案。机械回收、化学回收、生物质原料和碳捕集利用可能会共同发展,每种都有不同的用途
。二氧化碳制烯烃是最有前途的选择之一,因为它可以在现有的聚合物制造系统中使用,同时减少对原始化石碳的依赖。催化剂设计、可再生氢气生产和碳捕集效率的持续进步将决定该技术达到商业成熟度的速度。
对于化学品买家来说,机会在于尽早监测这些事态发展。了解新兴原料技术的公司可以制定更具弹性的采购策略,实现供应商关系的多样化,并为不断变化的客户对可持续发展的期望做好准备
。准备好从经过验证的全球供应商那里采购聚对苯二甲酸乙二醇酯 (PET) 了吗?立即在我们的平台上探索有竞争力的优惠。
Polyethylene Terephthalate (PET) CAS: 25038-59-9