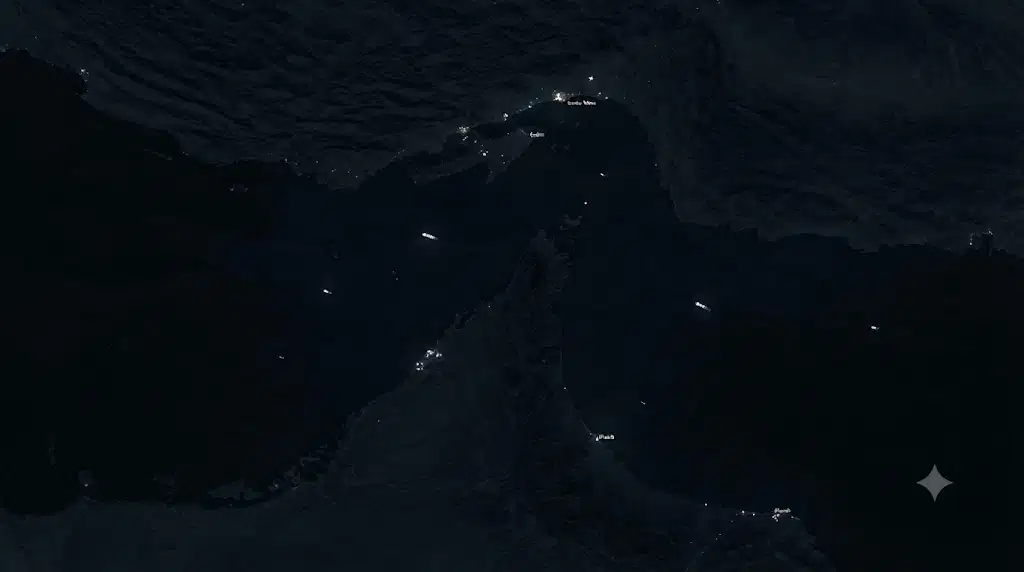
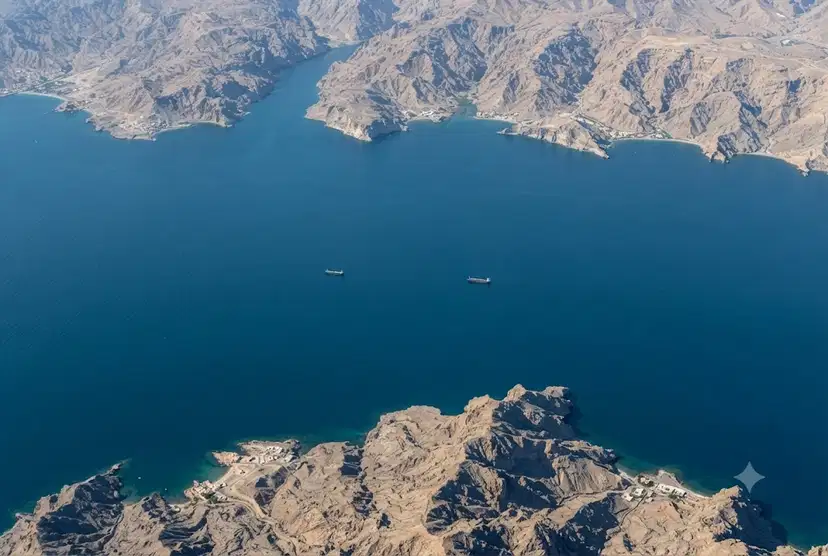
海事情报公司 Windward 报告说,在一个12小时内,通过霍尔木兹海峡的船只交通量已下降到只有六个过境点,在最近的监测期内,另一个过境点已减少到九个。相比之下,7月初每天有18-22艘过境点,冲突开始前每天大约有130艘船过境。对于管理化工、石化和能源供应链的采购团队而言,这些数字证实了世界上最关键的航运阻塞点之一实际上已经关闭了商业
交通。其影响远远超出了总体原油价格。石脑油、液化石油气、乙烷、冷凝水、硫、氦气和成品石化产品都穿过这条走廊。由于流量不到正常水平的5%,全球化学品供应链面临着数十年来从未见过的中断。
上下文中的崩溃规模
要了解其严重性,上下文很重要。
霍尔木兹海峡通常处理: 全球所有海运原油的大约三分之一 来自卡塔尔和其他海湾出口国的大量液化天然气流向亚洲饼干的主要石化原料路线,包括石脑油、液化石油气和 乙烷,如硫、氦气和 特种气体等化学副产品来自海湾生产商的成品石化产品,包括聚乙烯、聚丙烯和
该海峡每天有130艘船只进行持续的双向交通。油轮排队,拖船辅助通过,飞行员协调地在狭窄的航道中
航行。当前状态:
12小时内总共有六到九个过境点意味着每天充其量只能过境12-18次,这意味着与正常交通量相
比减少了86-91%
许多时期的商业过境点可能为零
少数几艘船只可能是军事、人道主义或政府
批准的例外情况
霍尔木兹流经的东西和现在的困境
了解通常的流向有助于理解供应链的影响
。原油:
沙特阿拉伯、阿联酋、科威特、伊拉克和伊朗每天都通过霍尔木兹出口原油
超过2000万桶,通常通过海峡过境
有替代管道,但运送能力要低得多
。亚洲炼油商严重依赖通过这条路线输送的海湾原油
气和天然气:卡塔尔是世界上最大的液化天然气
出口国,所有这些都通过霍尔木兹富含天然气的
油田进料
液化厂的产量为亚洲发电和供暖 从天然气流中提取的乙烷为中国沿海饼干石化原料供应石化原料:来自 海湾炼油厂的石脑油到为 亚洲PDH装置提供液化石油气(丙烷/丁烷) 裂解装置用于分离器和优势裂化作业的凝
结水成品化学品:
来自沙特阿拉伯、卡塔尔和阿联酋的聚乙烯和聚丙烯
来自海湾生产商的甲醇
来自氮气厂的氨和尿素
特种化学品和中间体
副产品:
来自炼油厂和酸性气体加工的元素硫从气
流中提取的氦氢和其他工业气
体
所有这些流动现已基本停止。一些货物被困在海湾一侧,无法出境。其他人则滞留在过境途中或在海峡外等候。预计交货的亚洲买家将面临数周或数月的延迟,而替代来源则得到了保障。
即时的价格和可用性影响
交通崩溃对能源和化工市场造成了多种直接影响。
原油:
布伦特原油飙升,但在改善之前,亚洲的实际实物短缺可能会恶
化来自大西洋盆地、美洲或非洲的替代石油面临物流和质量限制
随着工厂争先恐后地寻找替代原油
液化天然气
,亚洲现货液化天然气价格飙升
发电和
工业气供应面临直接压力随着亚洲对大西洋盆地货物的需求争夺石化原料,欧洲买家认为价格上涨
:随着海湾石油
的消失,亚洲石脑油价格急剧上涨。随着丙烷
短缺的打击,液化石油气溢价扩大 PDH 经济学
。中国的乙烷进口裂解商可能面临停摆或严重削减
聚合物和化学品:海湾聚乙烯和聚
丙烯对亚洲的出口停止导致供应紧张甲醇用户争先恐后地寻找替代来源
氨和尿素市场适应主要供应地区副产品的流失
:
印度、巴西和非洲的硫供应严重限制了
非合同买家氦现货价格的飙升
,依赖海湾进口的地区的氢用户面临短缺
对于采购团队来说,这些不是理论风险。它们是当前的现实,需要立即作出回应。
地区赢家和输家
霍尔木兹的停摆对全球化学区域造成了截然不同的影响
。明显的输家:
依赖海湾原料的亚洲石化生产商现在面临严重的利润率压缩或减产 无法接触到亚洲客户的海湾化学品出口商损失收入并面临库存增加的印度和 东南亚化肥进口商依赖海湾氨气、尿素和硫的欧洲炼油商购买海湾 原油或凝析油潜在的赢家
:
大西洋盆地航线未受影响的美国石化出口商将获得巨大的竞争优势
如果可以获得替代原料来源中国的煤制化工
装置看上去价格昂贵的煤制化工装置突然竞争拉丁美洲的亚洲供应商,受益于看
上去不那么不利的长途货运经济学
。复杂影响:
中东生产商保持最低的原料成本,但无法通过出口获利
亚洲买家面临更高的成本,但也可能出现供应短缺,迫使减产
。替代航线运营商(苏伊士、好望角)获得了流量,但面临运力限制
替代路线和物流现实
显而易见的问题是替代航线能否取代霍尔木兹。有@@
形替代方案包括:
从红海出发的苏伊士运河路线完全避开霍尔木兹
环绕非洲的好望角增加3-4周的过境
管道,包括容量有限的沙特东西线
路某些产品通过土耳其或其他走廊的陆路路线
替代方案限制:
苏伊士运河有运力限制和通风口禁止无限替代的限制开普航线增加了巨大的时间和运费成本,使许多货物变得不经济
。管道无法处理以前通过霍尔木兹保险公司运送的液体量
,即使在替代航线上,安全和运营的复杂性仍然存在。即使所有替代
运力都以最大限度运行,它也无法取代每天穿越霍尔木兹的130艘船只。围绕该走廊对全球航运和物流系统进行了优化。改道会造成瓶颈、延误和成本增加,这些问题需要几个月才能完全解决
。对于采购团队而言,这意味着:
海湾原产材料的交货时间大幅延长
替代路线的运费成本成倍
增长一些产品无论价格如何都变得根本不可
用区域供应链分散在不同的市场
亚洲石化买家目前面临
的问题鉴于对海湾原料和化学品的严重依赖,亚洲市场感受到的冲击最为直接、最为严重
。日本、韩国和台湾的石脑油裂解运营商: 占原料30-50%的海湾石脑油现在不可用
亚、印度或欧洲的替代来源价格溢价且供应量有限如果情况持续下去可能会在几周内削减产量乙烯和
衍生品价格急剧上涨中国乙烷进口裂解器
:卡塔尔和
沙特的乙烷流量
完全停产 专门围绕进口乙烷建造的饼干可能面临停 没有按要求的快速替代乙烷来源 可能需要进口乙烯或衍生物而不是生产 PDH装置运营商: 海湾丙烷供应消失导致原料严重短缺美国可用的丙烷,但交
高得多,聚丙
一些单位可能会削减待定的原料安全
聚烯烃买家:
海湾聚乙烯和聚丙烯流失对亚洲的进口造成了直接的供应紧张
亚洲产量无法迅速填补缺口拥有替代出口路线的美国和中东生产
商获得定价权
分配情景可能性几十年来围绕海湾原料准入而建立的亚洲石化行业现在面临着根本的供应链中断,无法迅速
采取行动分辨率。
欧洲化学品市场的影响
欧洲面临着不同但仍然重大的霍尔木兹封锁的影响
。炼油厂和饼干原料:
一些欧洲炼油厂使用海湾原油或凝析油现在不可
用如果亚洲买家争夺
从海湾进口的欧洲和地中海桶液化石油气以换取欧洲饼干,PDH装置中断
成品化学品进口:
海湾 甲醇、聚乙烯或其他产品的欧洲买家面临供应
缺口由于买家争夺有限的替代来源,
价格上涨
相对竞争地位:
与
面临更严重干扰的亚洲竞争对手相比,欧洲生产商如果能够获得原料则
获益高昂的能源成本仍然限制了竞争力,但是当亚洲成本飙升时,差距就会缩
政策和战略考虑:
能源安全问题再次浮出水面凸显进口依赖风险
尽管成本高企但国内生产支持的压力
越来越大战略库存重新考虑的政策
欧洲逃脱了亚洲市场面临的最严重影响,但仍面临严重的供应链中断和
成本上涨。副产品中断:隐性危机
虽然原油和液化天然气成为头条新闻,但副产品中断给特定行业带来了严重的问题。
硫和化肥:
海湾炼油厂和含硫气厂生产大量的元素硫印度、巴西和非洲严重依赖海运硫的进口磷肥生产需要硫作为硫酸
和磷酸
的硫磺和尿素从海湾向亚洲和非洲市场的氨和尿素出口停止
氦气供
应:卡塔尔氦
气生产是世界上最大的医疗设备之一半导体和工业用户面临分配
没有快速的替代供应来源卡塔尔供应
非合同客户的现货价格飙升
工业气体:
来自海湾综合体的氢气、二氧化碳和其他气流为特定的综合客户提供服务
鉴于专业应用和纯度要求,替代采购困难
这些利基影响对特定
行业的影响尤其严重。化肥生产商、半导体晶圆厂和医疗机构不能简单地支付更多费用或等待。他们需要现在无论价格如何都无法获得的物理分子。
持续时间假设对战略意味着什么
推动采购战略的关键问题是中断持续多长时间。
短期情景(周):
减少库存并接受现货价格飙升
推迟非关键采购
在可用情况下使用不可抗力保护措施
维护供应商关系以备危机后恢复
激活其他地区的替代供应商
根据新的成本现实重新谈判合同
建立战略库
中期情景(月):
- 存
尽可能
考虑生产调整或客户分配
从根本上重组围绕非霍尔木兹来源的供应链
投资替代生产路线或技术
接受永久更高的成本结构
评估设施搬迁或关闭不经济运营不
长期情景(数月至数年): 当前现实
谨慎的计划是假设数月而不是几周
策略必须适用于多种情景
灵活性和可选性比优化更有价值
灵活性和可选性比优化更有价值
霍尔木兹的崩溃要求化学品采购组织立即应对危机。
本周:
启动危机协议召集跨职能团队
绘制所有类别海湾原产材料的完整风险敞口
联系所有供应商要求立即更新状态和替代采购计划
确定供应短缺可能导致生产中断的关键材料
下两周:
即使价格昂贵,也要为最高优先级材料确保替代来源
审查合同中的不可抗力条款和分配权
与客户就潜在的供应限制或成本增加进行沟通
建立财务模型,显示各期限情景下的损益影响
下个月:
为所有依赖海湾地区的关键材料实施替代采购
重新谈判合同以反映新的市场现实
在预算和存储允许的情况下建立战略库存制定
客户分配是否出现短缺
的标准
正在进行中:
每日监控霍尔木兹交通数据和地缘政治发展每周对供应链状态进行跨职能审查
随着形势的变化进行情景更新
持续的供应商参与和关系管理
此视为真正的紧急情况的团队将比希望快速解决问题的团队更好地驾轻就熟。
合同和商业影响
霍尔木兹的关闭考验了化学品供应链中的合同和商业关系。
不可抗力问题:
与霍尔木兹相关的中断是否符合供应商不可抗力条款?
买家能否向客户援引不可抗力?
分担风险准备金如何分配成本增长?
定价和调整机制:
与石油挂钩的配方会自动调整,但可能无法充分发挥影响
固定价格合同给供应商带来严重的财务压力
成本+结构会增加,但可能会变得负担不起
分配和优先顺序:
当供应商无法全量交付时,谁是优先事项?
长期合同客户优先于现货买家吗?
不可抗力情况如何处理部分交付?
关系管理:
面临严重财务压力的供应商需要支持才能生存下去
买家要求不可能的业绩会破坏未来的关系
。合作解决问题可以为危机后时期树立忠诚度
公平谈判并帮助供应商度过危机的商业团队将比那些在特殊情况下试图行使严格合法权利的商业团队建立更强的长期地位。
全球化学品买家的底线
霍尔木兹的船舶运输量在12小时内从每天130次下降到6-9 次,这意味着世界上最重要的能源和化学品运输走廊几乎完全关闭。其影响涉及原油、液化天然气、石化原料、成品聚合物和特种副产品
。亚洲石化生产商面临直接而严重的供应危机。欧洲和全球市场受到次要影响。美国和其他替代路线供应商获得了巨大的竞争优势
。对于全球采购团队而言,情况要求:
立即应对危机,激活替代供应商,保护关键材料。合同和商业战略调整反映了新的供应现实。基于多个持续时间假设的情景规划。持续监测,随着形势的变化快速适应
。那些将其视为暂时不便的人将面临供应短缺、成本爆炸和竞争劣势。那些调动全组织应对措施、确保替代来源并调整战略以适应新现实的人将取得成功。
全球化学品供应链刚刚经历了灾难性的中断。您的采购方法必须与挑战的严重性相匹配。
准备好从经过验证的全球供应商那里采购聚丙烯了吗?立即在我们的平台上探索有竞争力的优惠。
General-Purpose Polystyrene (GPPS) CAS: 9003-53-6