
相关洞察
美国石化厂关闭:停止生产聚苯乙烯、聚氯乙烯和苯乙烯对化学品买家意味着什么
2026年7月初,美国四家主要化工公司暂停了聚苯乙烯、聚氯乙烯、苯乙烯及相关产品的生产线。采购团队应评估运营能力下降将如何影响产品供应、区域定价和未来的采购策略。
新疆新的聚丙烯产能:中国的最新扩张如何加强石化产品的自给自足
新疆沙能五彩湾项目的45万吨聚丙烯工厂已经开始建设,这加强了中国的长期产能扩张战略。采购团队应评估增加国内产量如何重塑区域聚合物供应和国际贸易流动。

粘合剂原材料和 Velogy 过渡:EVA、VAM 和丙烯酸买家需要知道什么
将LyondellBasell的欧洲资产转让给Velogy给粘合剂原材料的买家带来了新的不确定性。采购欧洲 EVA、VAM 和丙烯酸的采购团队应密切关注法国和德国饼干生产基地的生产计划。
PTA和PX:中国产能过剩建设与海湾供应状况,2026年第三季度市场结构分析
中国对PTA和PX产能的快速扩张重塑了进入2026年第三季度的全球聚酯供应链。在Gulf PX供应逐渐恢复的同时,中国的产能过剩继续给出口价格带来压力,为亚洲各地的买家创造了新的机遇和挑战。
金三角聚合物:QatareNergy的德克萨斯合资企业对全球聚乙烯市场可能意味着什么
金三角聚合物是最大的石化投资之一,将于2026年投入运营。该分析探讨了该项目如何重塑HDPE和LLDPE的供应,影响全球贸易流动,以及采购团队为何密切关注市场发展。
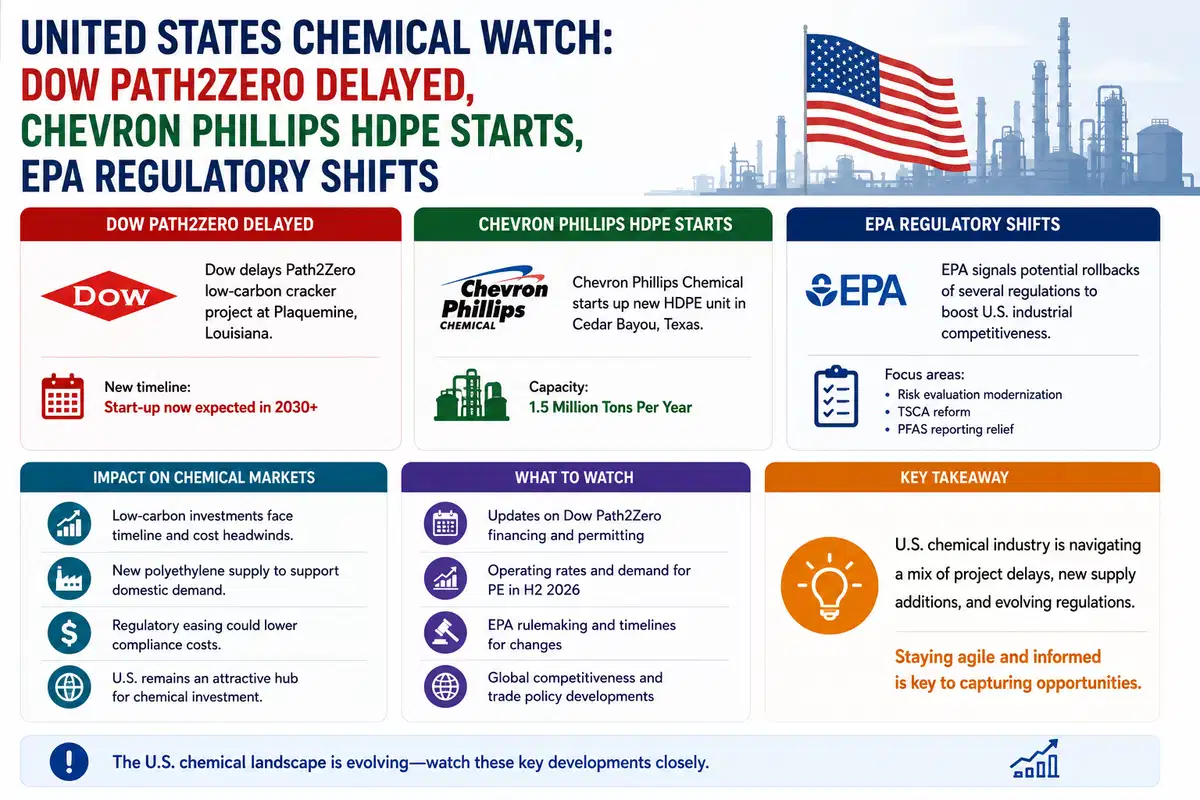
美国化学观察:道琼斯Path2Zero延迟,雪佛龙菲利普斯HDPE启动,美国环保局监管变化
随着陶氏推迟其Path2Zero项目,雪佛龙菲利普斯推出新的HDPE产能,以及根据新的全氟辛烷磺酸报告规则,美国环保局的监管压力增加,美国化工行业正在平衡2026年的削减成本和扩张。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。