生物塑料需求信号:巴斯夫、NatureWorks和Novamont如何推动工业级玉米淀粉消费 2021年至2025年间做出的三项资本投资决定——NatureWorks承诺在泰国新建PLA工厂超过6亿美元,Novamont在意大利运营五家大规模消费
淀粉和植物油的综合生物精炼厂,以及巴斯夫扩大其用于食品包装和农用薄膜的ecovio® 可堆肥聚合物产品组合——共同代表了结构上最重要的需求表明工业玉米淀粉市场已经出现了十年。这些不是研发试点项目或利基产品发布。它们是商业规模的生产承诺,旨在永久增加作为生物聚合物生产主要原料的玉米淀粉的产量,它们反映了麦肯锡公司描述为2020年代决定性材料转变之一的更广泛转变:生物基聚合物从专业定位向主流包装和
工业薄膜市场的转变。现在,对于玉米淀粉生产商、湿磨商和供应生物基聚合物供应链的工业分销商来说,了解谁在推动生物塑料行业的玉米淀粉需求——逐家公司、逐个工序——是一个商业材料问题。
为何玉米淀粉是工业生物塑料的主要原料,根据Grand View Rese
arch的数据,截至2025年,玉米淀粉约占全球聚乳酸原材料采购的62.7%,使其成为商业上最根深蒂固的生物聚合物原料。它占据主导地位并非偶然。从玉米中提取工业级淀粉所需的湿法研磨基础设施在美国、欧洲乃至越来越多的亚洲都已建立,这使生物聚合物制造商能够可靠地获得可大规模发酵的碳水化合物输入。玉米淀粉可高效地转化为葡萄糖,微生物将其发酵成乳酸,乳酸是聚合聚乳酸(PLA)的必需单体。从田间玉米到聚乳酸树脂颗粒的完整转化链已经商业成熟,这使得玉米淀粉成为资本密集型绿地生物聚合物工厂风险最低的原料选择
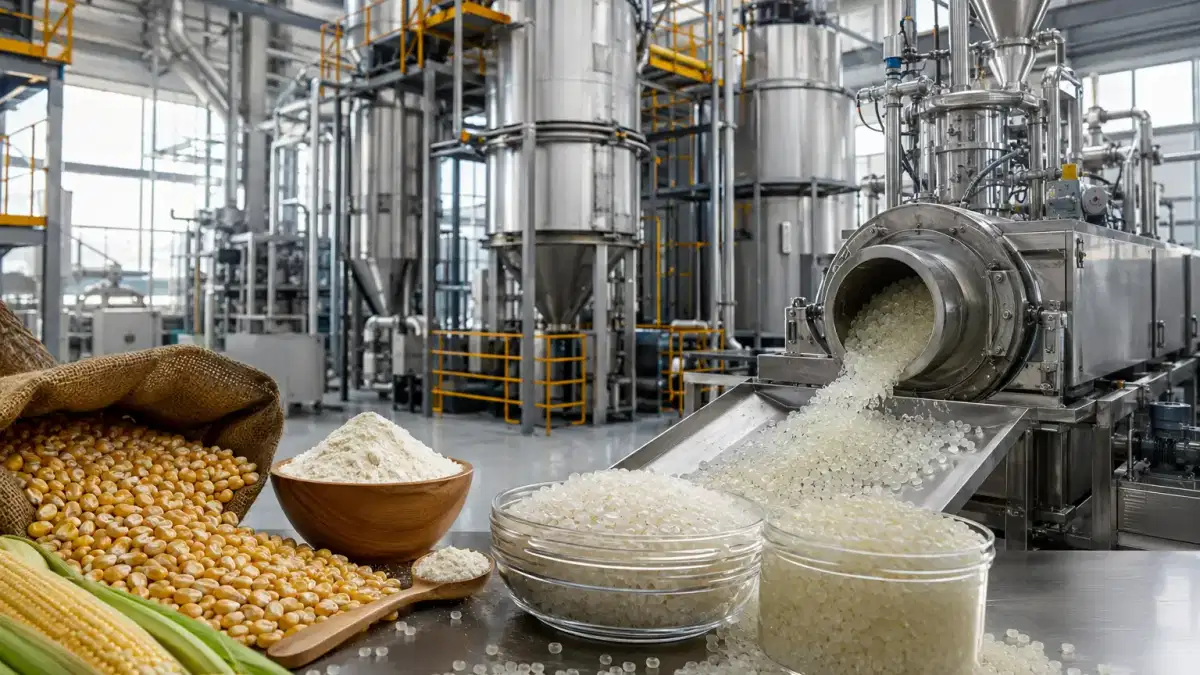
。在热塑性淀粉(TPS)应用中,这种关系更加直接:玉米淀粉在加热和压力下与甘油、水或尿素一起塑化,生产出无需PLA要求的发酵和聚合步骤的可加工生物聚合物。从结构上讲,TPS是生物塑料链中最简单的玉米淀粉价值化形式,而Novamont的Mater-Bi平台——市场领先的基于TPS的生物塑料——已将这一途径确立为欧洲可堆肥袋、农用地膜和食品服务用具市场的参考技术
。2024@@年,全球生物塑料和生物聚合物市场的价值约为51亿美元,预计到2034年将达到146亿美元,复合年增长率为11.2%(《全球增长洞察》,2025年)。2025年,淀粉混合物在该市场中占有26%的份额,使其成为体积最大的单一生物聚合物类别——领先于聚乳酸、生物聚乙烯和PBAT。在该淀粉混合物细分市场中,玉米是主要的淀粉来源。
公司层面的需求分析:三个平台,三个需求架构
NatureWorks——大规模的PLA,与玉米葡萄糖相关的原料 NatureWorks 由嘉吉和PTT Global Chem
ical(GC)共同拥有,是全球最大的聚乳酸制造商,也是生物聚合物生产用玉米淀粉衍生葡萄糖的最重要企业买家。其位于内布拉斯加州布莱尔的旗舰工厂每年生产 150,000 吨 Ingeo™ PLA 生物聚合物,该生物聚合物来自通过嘉吉湿磨业务加工的中西部玉米淀粉。嘉吉的玉米湿法研磨供应链与NatureWorks的发酵和聚合链之间的这种整合是世界上任何地方以工业规模将玉米淀粉转化为生物聚合物的最商业成熟的例子
。2021年,NatureWorks授权在泰国那空沙旺生物综合体(NBC)建造第二座完全整合的英吉奥工厂,投资额超过6亿美元。泰国工厂的设计年产能为7.5万吨,将成为世界上第一个完全整合的聚乳酸综合体,通过单个连续链生产乳酸、丙交酯和聚合物。施工一直持续到2023年,预计将在2025年启动活动。鉴于当地农业丰富,泰国工厂使用甘蔗作为主要原料,但其投产使玉米淀粉衍生的北美和欧洲生产仍然是主要供应基地的市场增加了每年7.5万吨的聚乳酸产能。总体效果是全球聚乳酸产能的扩张,这增加了全系统对玉米淀粉的总需求量。
按照每生产千克乳酸约2.4千克玉米淀粉的行业标准转化率,仅NatureWorks的布莱尔工厂每年就需要36万至40万吨玉米淀粉当量才能维持满负荷生产。这不是商品采购的尾巴:这是嘉吉通过纵向整合确保的战略原料数量,将其完全从现货玉米淀粉市场中撤出。对于工业玉米淀粉分销商和贸易商而言,其商业含义是,NatureWorks的产能增长并不能直接转化为开放市场的玉米淀粉需求——但其技术许可活动及其推动的更广泛的聚乳酸市场扩张确实如此,特别是对于没有专属原料供应链的小型聚乳酸生产商
而言。Novamont——基于TPS的Mater-Bi,以生物炼制规模直接消费玉米淀粉Novamont的需求概况在
结构上与NatureWorks的需求结构不同,在商业上更容易为玉米淀粉供应商提供便利。这家意大利公司在2023年10月被收购后,现在是Versalis(Eni)的子公司。该公司通过专有的淀粉加工和复合技术生产其Mater-Bi® 生物塑料平台,该技术在其位于意大利特尔尼的综合生物炼油厂将玉米淀粉与聚酯和植物油混合在一起。特尔尼工厂的复合产能为每年12万吨,聚酯年产能为60,000吨,是欧洲最大的单一场地淀粉转化为生物塑料的工厂之一
。Mater-Bi® 用于手提袋、农用地膜、餐饮服务餐具和托盘、可堆肥垃圾袋和硬质包装。它销往70多个国家,是欧洲市场EN 13432工业可堆肥性认证的参考产品。意大利2021年第123号法律规定,所有一次性购物袋和水果托盘均由经过认证的可堆肥生物塑料制成。意大利生态转型部认为,这项政策措施每年减少了超过12万吨的常规塑料。该监管规定直接支撑了Novamont的Mater-Bi® 产量,进而支撑了其工业玉米淀
粉的采购要求。根据魔多情报的数据,自2024年1月起全面实施的欧盟一次性塑料指令(SUPD)取消了十个产品类别的氧化可降解物品,并将聚乳酸和淀粉薄膜的总需求在2025年提高到18万吨以上。Novamont 被定位为这种监管环境的主要欧洲受益者,因为 Mater-Bi® 是可堆肥包装市场中获得最广泛认证和商业成熟的产品。其玉米淀粉采购要求——主要来自欧洲供应商,以符合其循环生物经济模式并最大限度地减少运输足迹——代表了对工业级原生和改性玉米淀粉的稳定且不断增长的长期需求基础
。巴斯夫 — ecovio® 作为与玉米淀粉相邻的需求驱动力巴斯夫在玉米淀粉生物塑料需求链中的地位是间
接的,但具有重要的商业意义。其 ecovio® 产品线是一种经过认证的可堆肥聚合物混合物,由巴斯夫专有的 ecoflex®(一种化石衍生的聚己二酸丁二酯对苯二甲酸酯或 PBAT)和 PLA(聚乳酸本身主要由玉米淀粉衍生)组成。ecovio® 的目标是有机废弃物袋、农用薄膜、食品包装和纸张挤出涂层应用。2024 年,巴斯夫扩展了其 ecovio® 产品组合,加入了经家用和工业堆肥认证的挤出涂层等级(ecovio® 70 PS14H6),获得食品接触认证和对液体、脂肪和矿物油的阻隔性能,从而打开了食品包装纸张涂层市场作为新的需求渠道。
因此,巴斯夫对玉米淀粉的需求信号是通过其聚乳酸采购来调解的:ecovio® 要求聚乳酸作为混合合作伙伴,随着巴斯夫为不断扩大的欧洲可堆肥包装市场扩大ecovio® 的产量,其聚乳酸需求——以及供应该产品的聚乳酸生产商的上游玉米淀粉需求——成比例增长。BCG对欧洲循环塑料转型的分析表明,到2030年,用于食物垃圾收集的可堆肥包装是可生物降解聚合物市场增长最快的三个细分市场之一,这一轨迹直接支持了ecovio® 的需求,并使巴斯夫继续成为玉米淀粉来源聚乳酸的净买家,其产量不断
增加。淀粉基生物塑料市场——包括TPS、PLA-淀粉混合物和淀粉-PBAT复合材料——在2025年总价值为20.3亿美元,预计到2030年将达到28.9亿美元,复合年增长率为7.33%(知识采购情报,2025年)。巴斯夫和诺瓦蒙特被列为塑造该市场竞争动态的两家主要公司
。监管架构推动需求:欧盟政策作为采购信号麦肯锡的《
2024年化学品展望》将监管驱动的需求变化确定为结构上最持久的化工市场增长类别——比消费者趋势周期更具可预测性,比技术主导的颠覆更具防御性。欧盟围绕一次性塑料和包装的监管架构正是生物塑料中玉米淀粉需求的这种结构性驱动力
。循环经济行动计划要求到2030年所有欧盟包装均可重复使用或可回收利用,这为在欧洲市场运营的每位食品包装买家、零售商和材料制造商提供了2500天的采购时间。对于机械回收不切实际的应用——受食物污染的柔性薄膜、可堆肥的餐具、农业覆盖物——认证的可堆肥生物塑料是合规途径。每吨可堆肥薄膜或袋子取代传统聚乙烯或聚丙烯等效物,对淀粉-聚乳酸混合物、Mater-Bi® 或ecovio® 的需求量也相应增加,对支撑这些材料的玉米淀粉的需求也相应增加
。仅TPS市场在2024年就达到了2.19千吨,预计到2029年将扩大到3.34千吨,复合年增长率为8.79%(研究与市场,2024年)。在TPS配方中,平均淀粉含量按重量计算为40-70%,这一产量轨迹意味着材料和年需求对工业玉米淀粉供应的拉动越来越大
。对工业玉米淀粉供应商和分销商的采购影响
巴斯夫、NatureWorks和Novamont的需求信号具有不同的商业影响,具体取决于公司在玉米淀粉供应链中的运营位置
。对于湿磨机和初级加工商而言,最重要的含义是等级规格:生物塑料应用需要具有稳定的水分含量(通常低于 14%)、低蛋白质残留和稳定的颗粒粒度分布以提高发酵效率的工业级玉米淀粉。不需要药品和食品级纯度,但批次间的一致性对于运行连续发酵工艺的生物聚合物制造商来说在商业上至关重要,因为在这些过程中,原料的可变性直接影响乳酸产量和下游的聚
乳酸质量。对于供应缺乏嘉吉尔规模专属供应链的中型生物聚合物生产商的分销商和贸易商而言,机会在于有资格成为不断增长的第二级聚乳酸生产商——包括TotalEnergies Corbion、Futerro、中粮生物技术和浙江海正生物材料——的一致的、有据可查的工业玉米淀粉供应商,所有这些生产商都在扩大产能,以商业条件而不是通过综合供应链采购玉米淀粉。聚乳酸市场竞争激烈:NatureWorks、TotalEnergies Corbion和Futerro都在扩大产能,每次扩建都有相应的玉米淀
粉采购要求。采购用于PLA发酵、TPS复合或淀粉-PBAT混合生产的工业级玉米淀粉的买家和采购团队可以联系Tradeasia International,这是一家总部位于新加坡的全球化学品供应商和分销商,拥有超过20年的供应链经验。Tradeasia International在亚洲、欧洲和中东提供具有特定批次分析证书、水分和蛋白质规格文件以及物流支持的工业级玉米淀粉,为需要稳定、有据可查的原料供应的生物聚合物生产商和复合
商提供服务。区域需求集中:增长正在实现的地方欧洲仍然是
生物塑料采用的监管中心,但亚太地区是增长最快的生产区域。到2031年,亚太地区淀粉基生物塑料市场的复合年增长率为19.24%,而欧洲的增长率为中等个位数(魔多情报,2026年)。中国的生物塑料行业正在迅速扩张:浙江海正生物材料宣布了10万吨的PBAT生产线,而NatureWorks的泰国工厂则将东南亚定位为不断增长的聚乳酸生产中心,
该地区将采购可用的碳水化合物原料。在美国,玉米淀粉在所有生物聚合物原材料来源中处于领先地位,到2025年,其国内生物塑料市场的份额为42%。美国是世界上最大的玉米生产国,农业补贴结构,加上加利福尼亚州、纽约州和华盛顿州的州级一次性塑料禁令,同时创造了供应方原料供应和需求侧
市场激励措施。需求展望:到2030年,生物聚合物产能扩张对玉米淀粉意味着什么MarketsandMarkets预计,到2030年
,全球生物塑料和生物聚合物市场,包括所有生物基聚合物类型,将达到450.4亿美元,从2025年的175.8亿美元增长,复合年增长率约为20%。即使对这些预测进行保守的折扣——各研究提供商之间差异很大,但方向信号也毫不含糊:生物聚合物产能正在大幅扩张,每个主要市场对传统塑料的监管都在收紧,推动扩张的公司在结构上依赖玉米淀粉作为其主要
或次要原料。2025年2月的数据显示,NatureWorks正在对荷兰一座潜在的15万吨聚乳酸工厂进行尽职调查,这取决于欧盟创新基金的支持。Futerro 于 2024 年 11 月在诺曼底建成了欧洲首座垂直整合的 PLA 生物炼油厂。芬宝集团承诺为其艾内科斯基生物炼油厂增加1.5亿欧元的酶解产能,目标是到2028年生产3万吨乳酸。这些公告都是玉米淀粉采购的远期需求信号——不是推测性的,而是资本承诺的产能增加,这需要在投产前签订原料供应协议
。现在开始认证玉米淀粉符合生物聚合物级规格的玉米淀粉采购经理和分销商——建立一致的分析文件,确保向欧洲和亚洲生物聚合物基地提供可靠的物流,以及与扩展到NatureWorks和Novamont专属供应链之外的二级聚乙烯和聚苯乙烯生产商进行合作——将在监管日程已经启动的需求转折之前做好准备。
在@@全球范围内为生物塑料应用寻找可靠的工业玉米淀粉供应商的买家可以联系Tradeasia International,该公司向亚洲、中东和欧洲的制造商和加工商提供工业级玉米淀粉,具有多产地采购能力和全面的文档支持,包括分析证书、水分规格报告以及所需的清真认证等级。Tradeasia International的区域业务遍及新加坡、印度尼西亚、印度和中国,为需要在试点和商业规模上持续供应生物聚合物原料的采购团队提供支持
。常见问题
工业级玉米淀粉在生物塑料生产中有什么用途?工业级玉米淀粉是聚乳酸 (PLA) 发酵的主要碳水化合物原料,也是热塑性淀粉 (TPS) 生物塑料中的直接聚合物基质。在聚乳酸生产中,玉米淀粉经酶解为葡萄糖,由微生物发酵成乳酸,然后聚合成聚合成聚乳酸树脂。在 TPS 生产中,玉米淀粉在加热和压力下直接用甘油、尿素或水进行塑化,形成可加工的生物聚合物,无需发酵。两种途径都会消耗大量质量稳定的玉米淀粉。
聚乳酸工厂每年消耗多少玉米淀粉?聚乳酸生产每生产一千克乳酸需要大约 2.4 千克玉米淀粉衍生的葡萄糖,在丙交酯和聚合阶段还会有进一步的转化损失。像NatureWorks位于内布拉斯加州布莱尔的工厂这样的每年15万吨的PLA工厂每年消耗相当于大约36万至40万吨的玉米淀粉。年产量在30,000—75,000吨之间的小型商业规模聚乳酸工厂(通常是二级生产商)每年需要70,000—18万吨玉米淀粉,这使它们成为区域分销商在商业上可以实现的采购目标
。哪些公司是生物塑料用玉米淀粉的最大买家?NatureWorks(由嘉吉和PTT Global Chemical旗下)是世界上最大的用于聚乳酸生产的玉米淀粉衍生葡萄糖的单一买家,通过嘉吉的综合玉米湿磨业务进行采购。Novamont(意大利,现为Versalis/Eni的一部分)是欧洲最大的基于TPS的Mater-Bi® 生物塑料玉米淀粉的直接买家。巴斯夫的需求是间接的——其ecovio® 混合物需要聚乳酸作为成分,因此它通过聚乳酸采购推动了上游玉米淀粉的需求。其他重要买家包括TotalEnergies Corbion、中粮生物科技、浙江海正生物材料
和富特罗。生物聚合物制造商需要什么等级的玉米淀粉?生物聚合物制造商通常需要水分含量低于 14%、蛋白质残留量低(以最大化发酵效率)和稳定的颗粒粒径分布的工业级玉米淀粉。通常不需要药品或食品级纯度认证,但淀粉含量和水分的批次间一致性对于连续工艺 PLA 发酵厂具有商业上的至关重要的商业意义,在这些工厂中,原料变异性
直接影响乳酸产量和下游聚合物质量。是什么推动了生物塑料中玉米淀粉的全球需求增长?三种结构性力量同时推动了需求:《一次性塑料指令》(自2024年1月起执行)和循环经济行动计划的2030年包装目标下的欧盟监管规定;NatureWorks、Novamont和巴斯夫的企业资本投资承诺,代表数亿美元的生物聚合物产能扩张;以及由中国PBAT和PLA产能增加以及东南亚不断增长的塑料替代生态系统推动的亚太市场扩张。淀粉基生物塑料包装市场预计将从2024年的166亿美元增长到2035年的415亿美元(未来市场洞察,202
5年)。在哪里可以采购用于生物塑料应用的工业级玉米淀粉?Tradeasia International向全球生物聚合物生产商、复合商和化学品制造商提供工业级玉米淀粉。Tradeasia International拥有超过20年的供应链经验,在新加坡、印度尼西亚、印度和中国设有区域办事处,为在亚洲、欧洲和中东采购用于聚乳酸发酵、TPS复合和淀粉-PBAT混合生产的玉米淀粉的买家提供一致的批量文件、多产地采购能力和物流协调。有关等级规格、分析证书和批量定价,请联系Tradeasia Internation
al。2-Ethyl Hexanol CAS: 104-76-7