相关洞察
沙特基础工业公司(SABIC)第三季度供应日历:沙特出口战略设定全球化学品价格
SABIC的第三季度供应日历已成为全球聚合物和化学品流动的关键指标,Ras Tanura的物流网络发挥了关键作用。该公司的分配决策影响着主要出口市场的定价、库存水平和竞争动态。
新加坡的PCS不可抗力:化学品生产商为何释放所有客户以及买家下一步应该做什么
新加坡的PCS不可抗力声明重塑了亚洲石化买家的供应计划。随着中东运输条件的改善,采购团队现在面临着合同重新谈判、交货时间表和定价方面的重要决定。
日本国家观察:46% 的石脑油进口暴跌和结构性多元化的结果
日本化工行业在克服了数十年来最严重的石脑油供应中断后进入2026年下半年。该国原料采购的快速多样化可能被证明是霍尔木兹危机最重要的长期结果,它重塑了远远超过复苏期的采购战略。
韩国国家观察:不可抗力结束商业谈判开始
韩国进入2026年下半年,其石化行业的不可抗力声明将正式结束。随着生产商和买方就恢复合同进行谈判,法律解释和商业策略变得与恢复产量一样重要。
沙特阿拉伯化学观察:沙特基础工业公司和阿美石油公司引领霍尔木兹后最快的产量复苏
霍尔木兹危机重塑了海湾地区的化学反应,但沙特巨头沙特基础工业公司(SABIC)和阿美石油公司(Aramco)有望推动最快的反弹。凭借稳健的聚合物产量计划,他们将影响聚乙烯和聚丙烯市场,将沙特阿拉伯定位为2026年的化学中心。
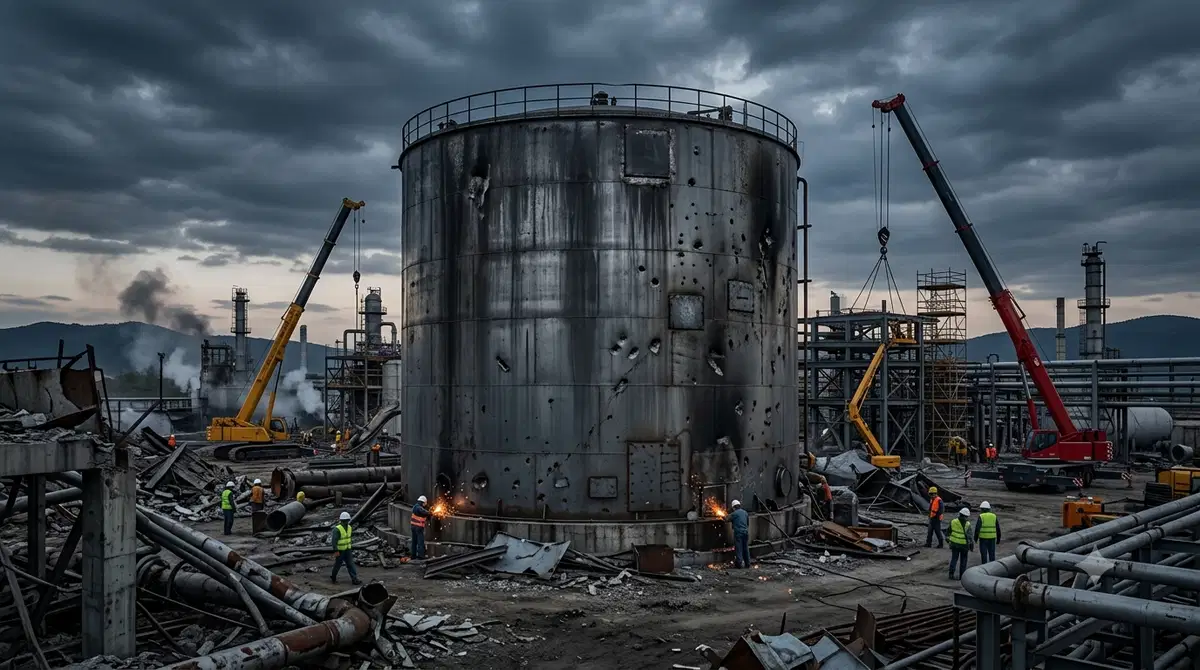
霍尔木兹战争后的伊朗石化行业:全球甲醇和化肥市场面临多年的供应缺口
伊朗的石化工业成为霍尔木兹战争中最大的工业受害者,据报道,主要生产中心遭受了灾难性破坏。由此产生的供应缺口正在重塑甲醇、化肥和聚合物市场,同时创造了全球化工行业最大的重建机会之一。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。