相关洞察
欧洲的裂解封锁仍在继续:2025年后的整合浪潮对石化买家意味着什么
随着生产商应对高昂的能源成本和来自中国的日益激烈的竞争,欧洲石化行业继续面临裂解关闭。采购团队应了解持续的产能削减将如何重塑区域供应、定价和长期采购战略。
美国石化厂关闭:停止生产聚苯乙烯、聚氯乙烯和苯乙烯对化学品买家意味着什么
2026年7月初,美国四家主要化工公司暂停了聚苯乙烯、聚氯乙烯、苯乙烯及相关产品的生产线。采购团队应评估运营能力下降将如何影响产品供应、区域定价和未来的采购策略。
丙烯腈数据逆转:52万吨报告波动对化学品采购意味着什么
2026年7月初报告的52万吨丙烯腈数据逆转凸显了产量统计数据如何快速变化并影响市场预期。采购团队应该了解为什么可靠的市场情报在做出采购决策时与定价同样重要。

印度的贸易行动和与食品接触的化学品成本:包装买家应注意什么
印度提议对部分美国化学品运输征收反倾销税,并对国内聚氨酯原材料实行免税待遇,这可能会重塑该地区的食品接触包装成本。在价格变化进入下游市场之前,采购团队应评估供应商战略和原材料敞口。
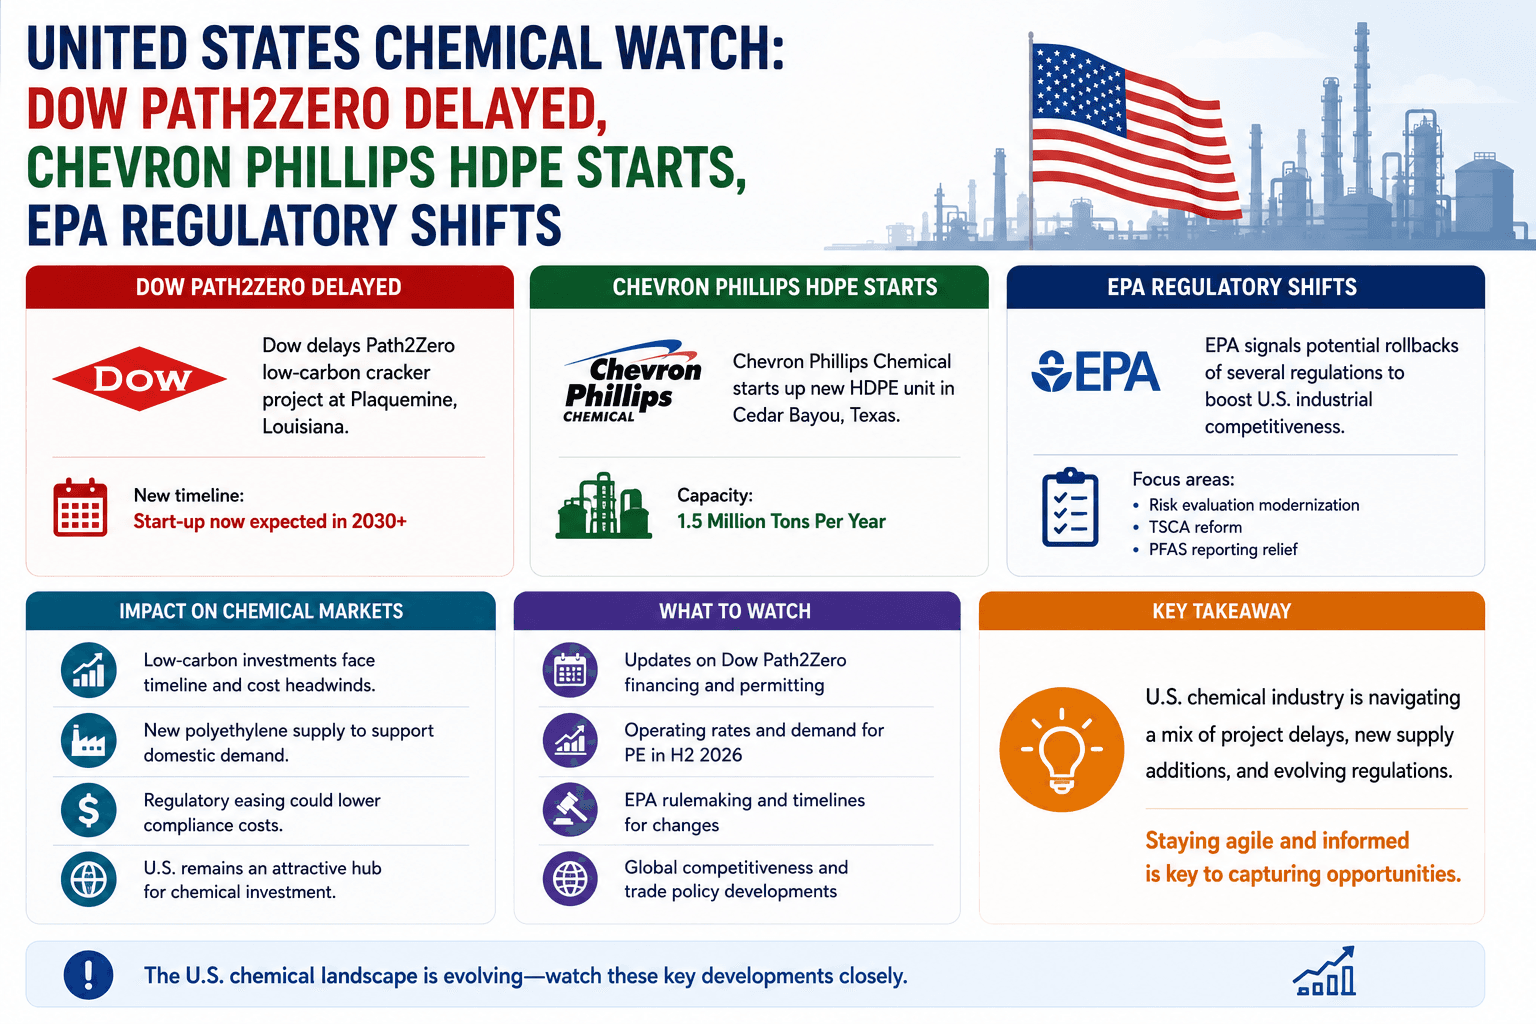
陶氏的Path2Zero延迟:艾伯塔省碳捕集裂解协议的决定告诉买家什么
它还推迟了位于艾伯塔省萨斯喀彻温堡的耗资65亿美元的Path2Zero项目。陶氏2020年代的旗舰计划
PTA和PX:中国产能过剩建设与海湾供应状况,2026年第三季度市场结构分析
中国对PTA和PX产能的快速扩张重塑了进入2026年第三季度的全球聚酯供应链。在Gulf PX供应逐渐恢复的同时,中国的产能过剩继续给出口价格带来压力,为亚洲各地的买家创造了新的机遇和挑战。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。