简介:亚太地区在全球聚氯乙烯树脂市场的主导地位在
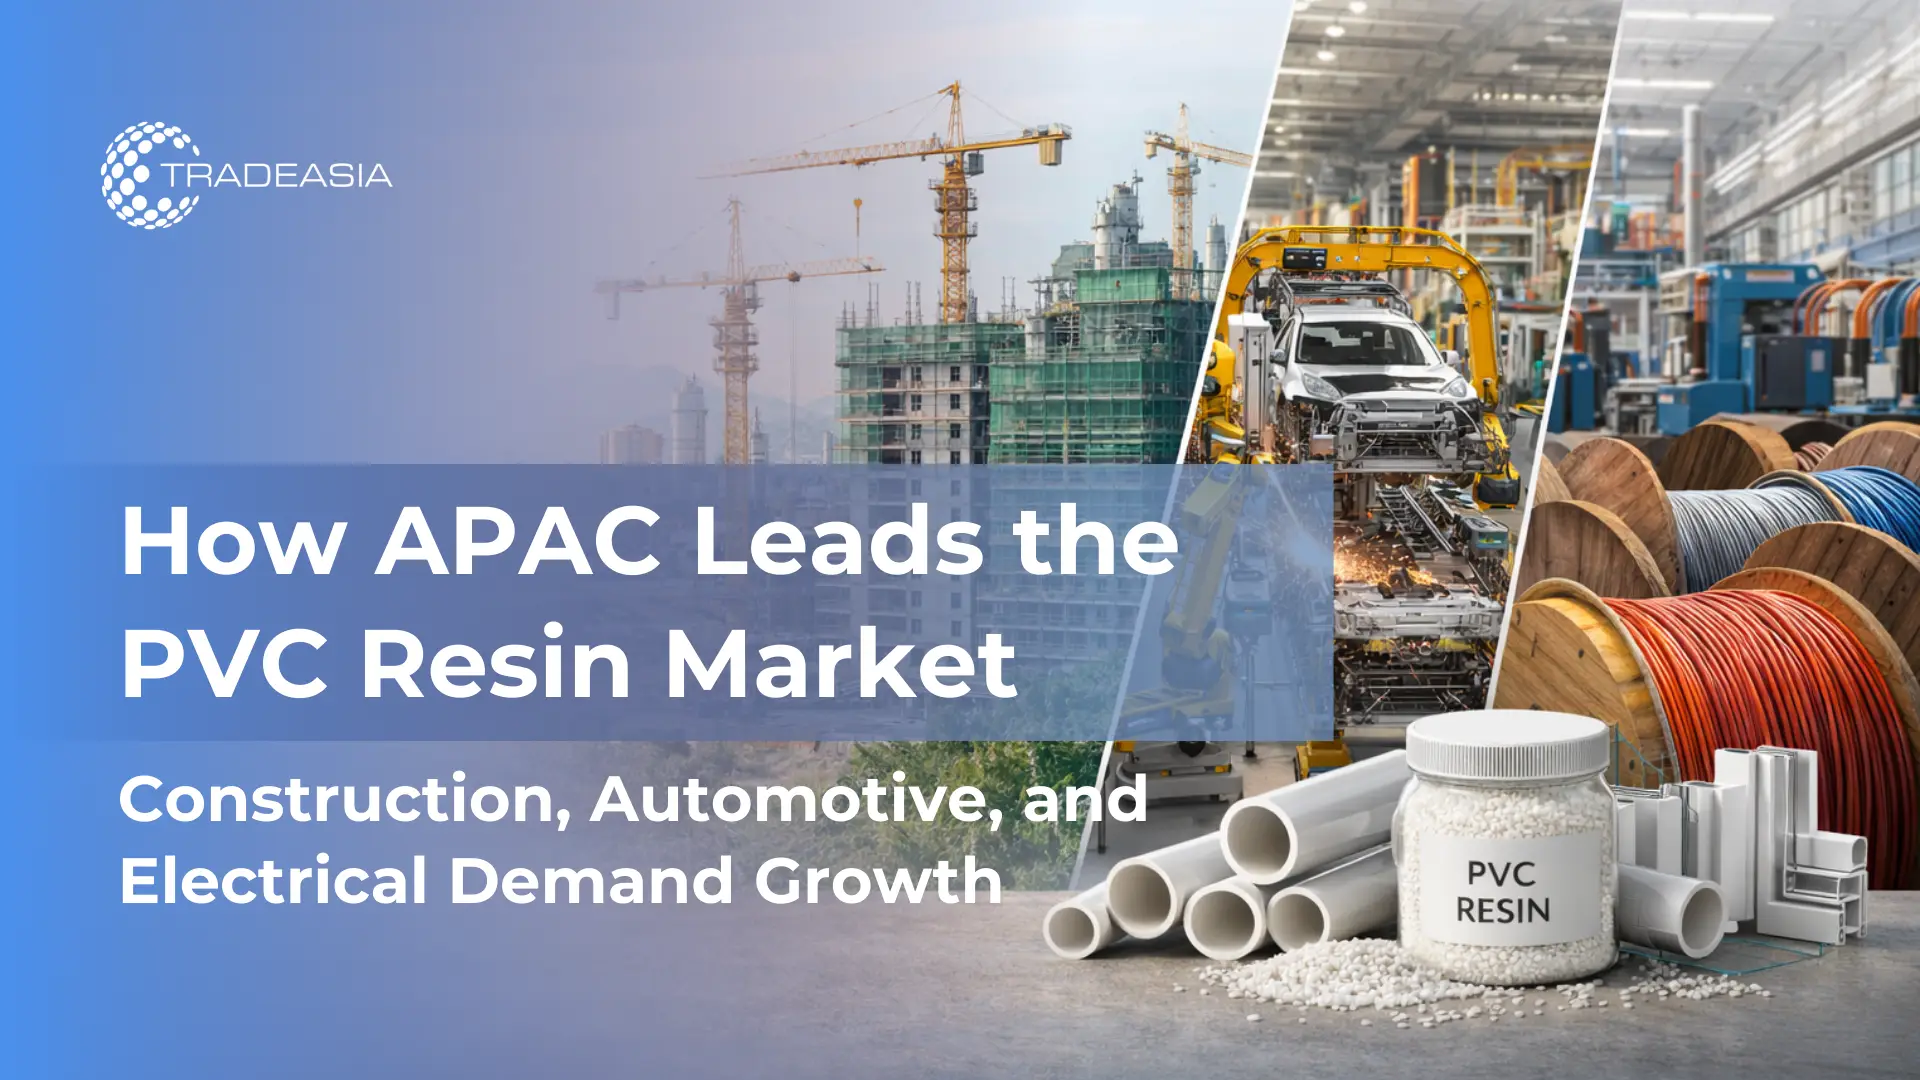
持续工业化、城市发展和制造业扩张的支持下,亚太地区继续领先全球聚氯乙烯树脂市场。2026年,建筑、汽车和电气行业的需求进一步巩固了亚太地区的地位,这些行业严重依赖聚氯乙烯的耐久性、多功能性和成本效益
。根据Grand View Research发布的市场分析,由于大规模的基础设施投资和强大的下游制造生态系统,亚太地区在全球聚氯乙烯消费中所占份额最大。这些结构优势使该地区能够吸收国内和出口驱动的聚氯乙烯树脂需求
。亚太@@
地区生产和消费平衡
受益于完善的聚氯乙烯生产基地,尤其是在中国、印度和东南亚,那里的综合石化综合体确保了树脂的稳定供应。采购工业级材料的买家通常依赖区域供应商通过亚洲聚氯乙烯树脂供应等平台提供标准化聚氯乙烯树脂规格。来自聚合物研究出版物的行业数据表明,生产商和最终用户之间的距离降低了物流成本并稳定了供应链,进一步增强了亚太地区的市场领导地位。
建筑业是聚氯乙烯树脂需求的支柱
建筑业仍然是亚太地区聚氯乙烯树脂需求的最大驱动力。快速城市化、政府支持的住房项目和基础设施现代化计划显著增加了聚氯乙烯管道、型材和配件的消费
。来自国际建筑材料期刊的市场研究表明,建筑行业的聚氯乙烯树脂需求得益于其耐腐蚀性、较长的使用寿命以及适用于水管理系统。这些优势在亚洲的高密度城市环境中尤为重要
。基础设施和城市发展趋势
根据Grand View Research的亚太地区干聚氯乙烯化合物市场分析的行业数据,对交通网络和公用事业的持续投资继续推动聚氯乙烯树脂的长期需求。亚太地区的政府优先考虑平衡性能和成本效益的材料
。对于承包商和制造商而言,通过工业下载中心等集中资源访问技术规格和合规性文档在采购和项目规划中起着至关重要的作用。
汽车制造和聚氯乙烯树脂消费
亚太地区已成为世界上最大的汽车制造中心,直接影响了该地区的聚氯乙烯树脂消费。由于聚氯乙烯树脂的加工灵活性和重量效率,汽车制造商越来越依赖聚氯乙烯树脂作为内饰组件、电线绝缘和引擎盖下应用
。根据汽车材料期刊发表的聚合物工程研究,聚氯乙烯树脂在汽车制造中的使用支持设计适应性,同时满足安全和耐久性标准。这使得用于汽车零部件的聚氯乙烯树脂成为大众市场和电动汽车细分市场的首选
。轻量化和成本优化
来自MarketsandMarkets的行业分析表明,成本优化和轻质材料策略正在加速聚氯乙烯在汽车应用中的采用。聚氯乙烯组件可帮助制造商在不影响功能的情况下实现燃油效率和排放目标。
随着采购复杂性的增加,汽车供应商优先考虑与树脂分销商的直接沟通渠道,这些渠道通常是通过促进技术和商业讨论的专业联系平台启动的。
电气和基础设施应用推动产量增长
电气基础设施发展是亚太地区聚氯乙烯树脂市场领先地位的另一个主要贡献者。由于其优异的绝缘性能和耐火性,亚洲电气级聚氯乙烯树脂被广泛用于电缆绝缘、导管和保护外壳
。根据国际电气材料研究门户网站发布的行业数据,亚太地区的电网和可再生能源设施的扩张正在推动对聚氯乙烯电气元件的持续需求增长。
区域能源扩张
市场和市场对亚太地区增塑剂市场的分析突显了聚氯乙烯树脂需求如何与电气基础设施投资紧密结合。增塑聚氯乙烯配方可提供现代能源系统必不可少的灵活电缆解决方案
。这些应用突显了在可靠的技术文件和供应商参与的支持下实现稳定的树脂采购的重要性,从而确保符合区域电气安全标准。
聚氯乙烯树脂价格趋势和市场展望2026年
亚太地区的聚氯乙烯树脂价格趋势反映了强劲需求与产能扩大之间的平衡。尽管原料波动会影响短期定价,但该地区的一体化供应链有助于缓解极端的价格波动
。根据Grand View Research发布的市场展望,随着建筑、汽车和电气行业的持续扩张,预计2026年聚氯乙烯树脂市场将保持稳定增长。这一前景使亚太地区成为全球聚氯乙烯生产商的长期需求支柱
。聚合物行业出版物的@@
投资和产能扩张
市场分析表明,对产能扩张和下游复合设施的持续投资将支持供应稳定。这些投资增强了亚太地区满足国内需求和出口要求的能力。对于B2B买家而言,在评估采购策略和长期供应合同时,了解这些动态至关重要。
结论:对B2B PVC树脂买家的战略影响
亚太地区在聚氯乙烯树脂市场的持续主导地位源于建筑、汽车制造和电气基础设施的结构性需求。这些行业共同维持高消费量,同时支持创新和产能扩张。
聚氯乙烯树脂供应平台等资源可让您深入了解可用等级和规格,而通过下载中心访问技术文档则支持合规性采购。通过供应商联系渠道直接参与进一步使买家能够根据不断变化的市场条件调整采购策略。
在Grand View Research和MarketsandMarkets的市场情报支持下,预计到2026年,亚太地区将继续成为全球聚氯乙烯树脂需求的中心,为知情的B2B买家提供机会和竞争优势。