相关洞察
PTA和PX:中国产能过剩建设与海湾供应状况,2026年第三季度市场结构分析
中国对PTA和PX产能的快速扩张重塑了进入2026年第三季度的全球聚酯供应链。在Gulf PX供应逐渐恢复的同时,中国的产能过剩继续给出口价格带来压力,为亚洲各地的买家创造了新的机遇和挑战。
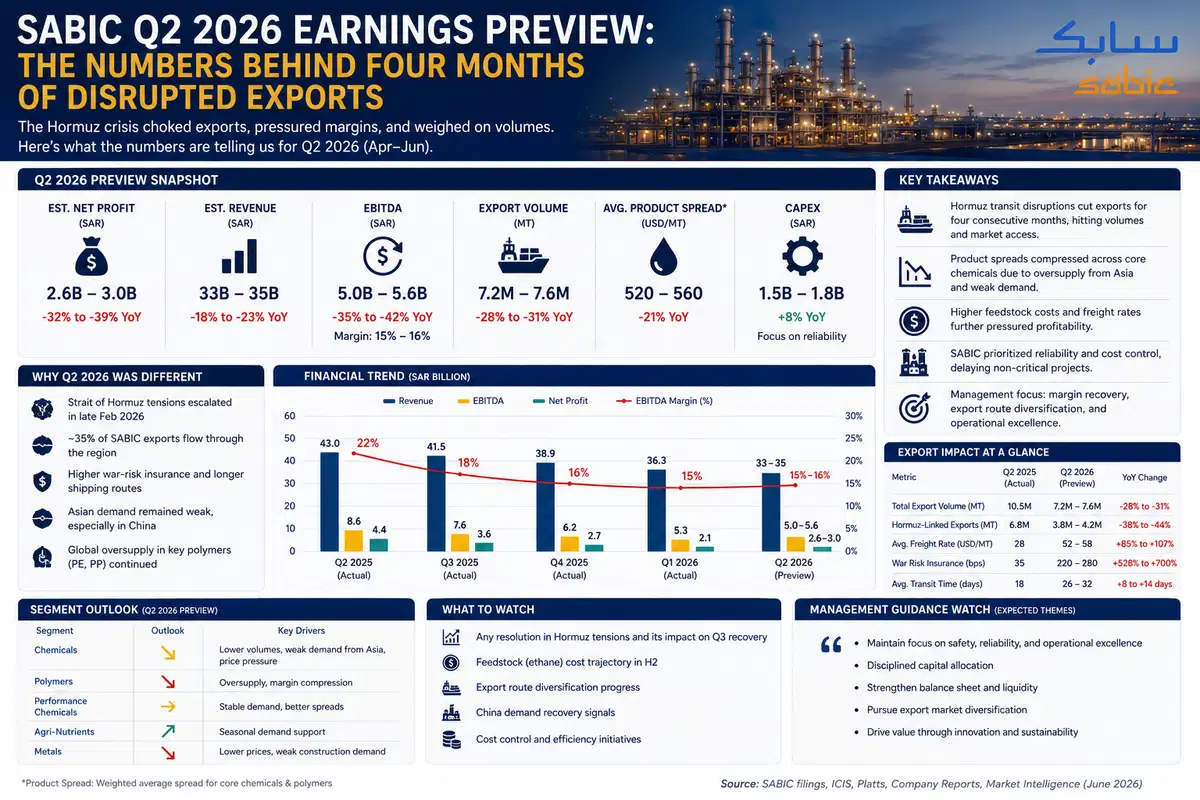
沙特基础工业公司(SABIC)2026年第二季度收益预览:四个月出口中断背后的数字
沙特基础工业公司(SABIC)预计将发布2026年最重要的化工行业收益报告之一,揭示四个月出口中断的财务影响,并表明海湾生产商是否会提供激进的定价激励措施,在下半年的复苏中赢回客户。
2026年霍尔木兹危机的最大结构性赢家:石化生产商获得市场份额
2026年的霍尔木兹危机重塑了全球石化格局,在聚乙烯和聚合物市场创造了赢家。本文分析了沙特基础工业公司、博禄集团、美国墨西哥湾沿岸私募股权公司和中国炼油商如何利用供应中断和需求变化来确保新的市场份额。
2026 年二甲苯市场:BTX 链中断和 paraxylene-PET 的连接
2026年的二甲苯市场处于复杂的石化价值链的中心。中东供应中断、聚酯需求和不断变化的芳烃生产模式正在重塑溶剂、塑料和工业化学品买家的采购决策。
富马酸(E297)市场2026年中国供应链和食品级需求趋势
富马酸(E297)处于食品保存、聚合物化学和全球石化供应链的交汇处。本博客探讨了中国的主导地位、监管要求以及上游顺酐动态如何影响2026年的定价和供应情况。
2027年肯尼亚化工市场展望:探索蒙巴萨港口动态
肯尼亚的蒙巴萨港仍然是东非化工贸易的关键,散装肥料、聚氯乙烯、纯碱和特种化学品流入东非共同体。2026年的供应冲击和价格波动凸显了战略采购和对冲的需求。本文探讨了进口商和制造商的市场趋势、挑战和最佳实践。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。