由于高昂的能源成本、老化的设施以及来自亚洲和欧洲的进口竞争侵蚀了该行业的竞争地位,英国的钢铁产量几十年来一直稳步萎缩。这种下降不仅限于就业统计和贸易赤字,还以管理芳烃、炭黑原料和特种化学品的采购团队必须了解的方式影响该国的化学原料供应基础。综合钢铁设施历来供应苯、甲苯、二甲苯、萘和煤焦油衍生物作为焦炉和高炉的副产品,为塔尔伯特港、斯肯索普和蒂赛德附近的英国化学品制造集群提供支持
。随着钢铁产能的关闭或从高炉路线转向电弧炉和不产生这些化学副产品的直接还原铁方法,钢铁衍生原料的国内供应减少。曾经在当地采购材料的化学品买家现在从欧洲大陆或更远的地方进口,他们接受了更高的物流成本、更长的交货时间和货币风险,而整合国内供应链以前则避免了这一点
。钢铁与化工生产之间的联系
钢铁与化工之间的关系以焦炭生产为中心,这是传统高炉炼钢的必要步骤。冶金焦炭是通过在无氧烤箱中加热煤炭来生产的,挥发性有机化合物凝结成煤焦油和焦炉煤气。这些副产品含有宝贵的化学原料,可对工业场所进行回收和处理
。煤焦油通过蒸馏和进一步加工产生苯、甲苯、二甲苯、萘、蒽烯、苯酚和许多其他芳烃。这些材料是塑料、树脂、染料、药品、农用化学品和特种化学品的基石。苯为聚苯乙烯和ABS塑料的苯乙烯生产提供动力。甲苯用作溶剂和聚氨酯泡沫中使用的甲苯二异氰酸酯的原料。二甲苯通过邻苯二甲酸酐和对苯二甲酸途径进入聚酯生产
。焦炉煤气含有氢气、甲烷、一氧化碳和其他轻质碳氢化合物,可用作燃料或加工成化学原料。一些综合场所捕获这种气体用于合成氨或甲醇生产,而不是简单地将其燃烧为能
量。高炉煤气还含有一氧化碳,可以回收用于化学用途,尽管这种情况不如焦炉煤气的利用那么常见。钢铁和化工生产的整合最大限度地提高了煤炭投入的价值提取,同时为钢厂提供了副产品销售收入,从而改善了整体经济状况
。英国钢铁下降规模英国粗钢
产量在1970年代初达到每年约2400万吨的峰值。到2000年,产量已降至约1500万吨。到2020年,产量降至700万吨以下。在2010年代,由于多个设施关闭或产能急剧减少,下降速度加快
。英国钢铁公司的斯肯索普工厂、塔塔钢铁在塔尔伯特港的业务以及剩余的小型生产商现在代表着一个急剧萎缩的行业,其产能仅为历史产能的一小部分。一些设施已经从高炉转向电弧炉,电弧炉使用电力熔化废钢,而不是使用焦炉和高炉用铁矿石生产钢
铁。这种转变消除了焦炉操作和相关的化学副产物。电弧炉生产钢材,但不会产生苯、甲苯或煤焦油,因为不会发生煤炭碳化。这种过渡通过避免使用煤炭和利用废料来改善钢铁生产的碳足迹,但它切断了国内钢铁和化学原料生产之间的传统联系
。塔塔钢铁宣布计划关闭塔尔伯特港的高炉并过渡到电弧炉炼钢,这是最近最重大的进展。塔尔伯特港经营英国剩余的最大焦炉,一直是英国化工行业煤焦油衍生物的主要来源。除非替代安排保留化学品回收业务,否则该设施的改造将消除这种原料来源,鉴于规模的缩小,这在经济上似乎具有挑战性
。随着国内焦炉产量的下降,
受影响的特定化学原料
英国的苯供应越来越依赖进口。现在,英国买家的苯价格遵循欧洲基准加上运输成本,而不是反映综合的国内生产经济学。这为欧洲市场动态、航运供应和货币波动带来了风险,而这些因素历来对英国买家的直接影响较小。甲苯的供应也遵循类似的模式,国内煤焦油产量下降,因此必须从欧洲炼油厂和石化设施进口。在过去的二十年中,英国炼油行业还收缩了多家炼油厂的关闭,这进一步减少了国内芳烃
的供应。来自煤焦油的萘和高级芳烃已变得特别依赖进口,因为这些材料的替代生产途径有限。萘可用作邻苯二甲酸酐生产的原料、防蛀剂和特殊化学应用。现在,英国的大多数消费依赖于从波兰、德国和其他维持煤基化学工业的欧洲国家的进口
。炭黑原料,通常是煤焦油或乙烯饼干残留物,也面临着类似的限制。英国炭黑行业历来使用来自国内钢铁业务的煤焦油,但现在通过进口来采购原料,与从拥有更优惠原料准入的生产商进口成品炭黑相比,这影响了生产经济和竞争地位
。苯酚生产历来使用煤焦油苯酚回收,尽管大多数现代苯酚来自使用石化原料的异丙烯氧化。煤焦油供应量的下降对特种酚类化学品和甲酚的影响大于对大宗商品苯酚
供应的影响。进口依赖和物流影响
英国化学品买家用进口替代国产钢铁衍生原料,面临着一些成本和物流挑战。从欧洲大陆出发的跨渠道运输增加了运费、港口装卸和英国脱欧后的潜在海关手续,但这并未影响国内采购
。从国内采购的交货时间延长到需要从欧洲来源进行海运、油罐车或铁路运输的进口材料的周期。这迫使买家携带更高的库存水平以缓冲供应中断或运输延误,从而占用营运资金
。当先前从英国供应商处以英镑购买的材料现在以欧元从欧洲生产商那里采购时,货币风险就会增加。英镑和欧元之间的汇率波动会造成定价波动,买家必须通过对冲或转嫁给客户来控制这种波
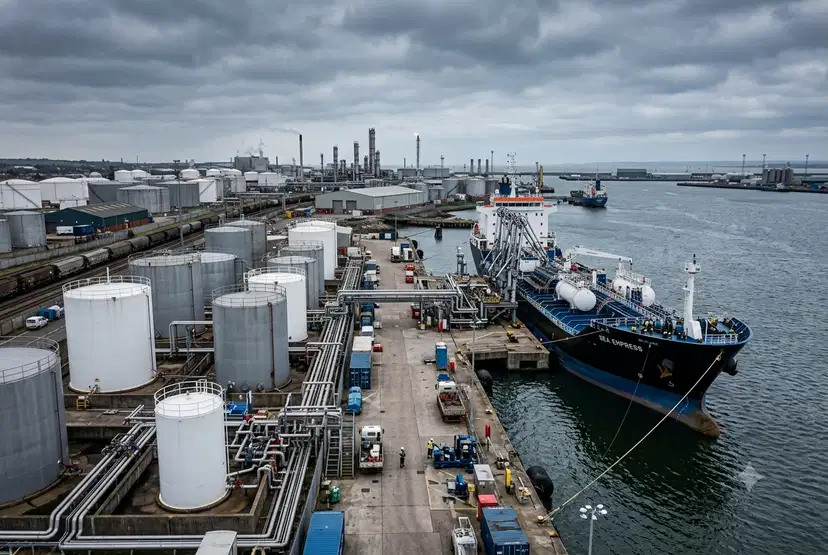
动。随着进口量的增加,港口容量和化学品处理基础设施成为潜在的瓶颈。英国配备了散装液体化学品装卸设备的港口包括伊明汉姆、格兰奇茅斯、南安普敦和其他几个港口,但运力不是无限的,拥堵可能会在高峰时段造成延误
。
英国化学品买家来源替代品的地方
,波兰维持着大量的煤基化学品生产,并整合了钢铁业务和煤焦油加工设施。包括Synthos和其他公司在内的波兰生产商向以前在国内采购的英国买家提供苯、甲苯和煤焦油衍生物
。德国的化工行业包括在与德国剩余钢铁业务整合的设施以及加工进口煤焦油的独立化工厂进行煤焦油加工。德国供应商通过建立的物流网络和商业关系为英国市场提供服务。
荷兰和比利时是进口中心,来自欧洲和全球各种来源的化学产品在这里存储、混合和分销给英国客户。鹿特丹和安特卫普是主要的化学品交易中心,其储罐容量和配送基础设施为英国供应链提供支持。
在更远的地方,一些英国买家已经与中国、印度或中东的芳烃和衍生物生产商建立了供应关系,尽管与欧洲期权相比,物流成本和交货时间使这些来源对常规采购的吸引力降低。
采购原产地的选择取决于特定的材料要求、数量、价格敏感度和物流优化。高价值的特种化学品证明远距离供应链更长的供应链是合理的,而大宗商品芳烃通常来自最近的成本效益来源
。对英国化学品制造竞争力的
影响从国产原料向进口的转变影响了英国化学品制造商的成本结构和竞争地位。物流和货币因素导致的原料成本上涨挤压了生产商主要在价格上竞争的大宗化学品领域的利润
。具有差异化产品和技术服务能力的特种化学品生产商通常会将更高的原料成本转嫁给客户,从而减轻竞争影响。但是,即使在专业领域,与拥有更好原料供应的欧洲大陆竞争对手相比,持续的成本劣势也会随着时间的推移带来压力
。一些英国化学品生产商的应对措施是将生产转移到欧洲大陆或其他地区,从而提供更好的原料供应和更低的能源成本。这延续了英国化工行业更广泛的收缩模式,这种收缩在能源价格飙升和与英国脱欧相关的不确定性之后加速
。英国剩余的化学品行业越来越关注下游活动,包括配方、复合、包装和分销,这些活动通过技术服务、物流优化和市场紧密度来增加价值,而不是通过需要大规模原料消费的初级化学品制造。
政策应对和产业战略
英国政府认识到,包括钢铁和化工在内的重工业衰退造成了经济和战略脆弱性。各种产业战略举措旨在保持关键能力并支持向低碳生产方法的过渡
。已经提出了补贴和差价合约机制,以支持钢铁行业向电弧炉过渡,并使用氢气而不是煤炭直接还原铁。这些举措解决了脱碳目标,但对保持化学原料生产无济于事,因为新的炼钢方法不会
产生煤焦油副产品。包括蒂赛德@@和亨伯赛德在内的工业集群中的碳捕集和储存(CCS)基础设施建设旨在通过捕获排放而不是消除产生排放的过程,使包括化学品在内的碳密集型产业持续运营。如果成功,CCS可以允许一些使用天然气或石脑油原料的石化企业在碳成本高昂的情况下继续竞争
。但是,这些政策并未专门解决钢铁行业转型造成的煤焦油化学品供应中断问题。在大多数应用中,现代化工生产的经济逻辑更倾向于石化路线,而不是煤基化学,因此政府政策支持过渡而不是保留传统的综合
钢化业务。长期结构趋势
英国钢铁的下跌和相关的化学原料限制反映了在合理的经济或政策情景下不太可能逆转的长期结构性趋势。英国的能源成本一直超过竞争对手地区,包括中东、美国和天然气价格仍然大幅下降的亚洲部分地区
。英国和整个欧盟的环境法规和碳定价造成了监管较松司法管辖区的生产商避免的成本。尽管这些政策服务于重要的脱碳目标,但它们对钢铁和化工等能源密集型行业的影响尤其严重
。由于公司优先考虑股东回报而不是设施升级,以及长期可行性的不确定性阻碍了重大承诺,对英国重工业的资本投资已经滞后了数十年。老化设施的运行效率和可靠性低于竞争对手地区的现代工厂,这造成了生产率差距,加剧了成本劣势。
英国钢铁和化工产品的国内市场规模无法支持在许多大宗商品领域实现全球成本竞争力的生产规模。与那些通过规模最佳的设施为更大的欧洲或全球市场提供服务的生产商相比,仅为英国市场提供服务的生产商处于劣势
。化学品买家现在应该做什么
:采购芳烃、煤焦油衍生物和相关材料的采购团队应评估他们在英国钢铁行业下降的风险敞口,并采取行动确保供应连续性和成本竞争力。首先,审计当前的供应商群,以确定哪些材料来自英国钢铁综合来源,并评估设施关闭或运营变化的脆弱性
。其次,为面临国内供应中断风险的材料开发欧洲乃至全球的替代采购方案。在中断发生之前对替代供应商进行资格认证,而不是在供应危机期间在谈判杠杆消失时进行紧急采购
。第三,模拟进口替代品的总到岸成本,包括运费、货币套期保值、库存账面成本和潜在的关税或监管合规费用。确保采购成本模型反映实际总成本,而不仅仅是报价的购买价格。
第四,评估规格变更或材料替代是否可以减少对特定原料或供应商的依赖。即使需要开发成本,使用替代芳烃、不同的溶剂混合物或合成材料与煤炭衍生材料进行重新配方也可以提高供应安全
。第五,与行业协会和政策流程接触,沟通钢铁行业的变化如何影响化学品供应链。政府官员往往低估行业之间的相互关系,如果没有行业的投入,他们可能无法意识到钢铁行业政策对化学品供应的影响
。更广泛的欧洲背景在
能源转型、碳减排承诺和来自低成本地区的竞争的推动下,英国的钢铁和化工原料挑战存在于更广泛的欧洲工业转型中。德国、法国、比利时和其他欧洲国家在重工业竞争力和综合工业场地经济方面面临着类似的压力。
欧盟的碳边境调整机制(CBAM)旨在通过对进口征收相当于欧盟生产商承担的碳成本来解决一些竞争劣势。但是,CBAM主要针对钢铁等制成品,而不是化学原料,这在保护综合化工业务方面留下了空白
。欧洲化学品生产商越来越多地倡导保护关键供应链和制造能力的产业政策,而不仅仅是管理衰退。这包括支持低碳生产技术、防止不公平贸易行为以及在供应安全问题证明政府干预的情况下对材料进行战略储存
。英国化工行业的参与者应监测欧洲的政策发展,评估参与跨境工业合作或供应链的机会,这些合作或供应链通过规模和一体化改善经济状况,即使纯粹的国内业务变得不可行。
替代原料开发
一些英国化学品生产商正在探索替代原料战略,以减少对进口的依赖并改善可持续性状况。通过林业和农业废物的热解或气化获得生物质衍生的芳烃是一种可能性,尽管在当前的技术成熟度下,经济学仍然具有挑战性。
作为化学原料的再生塑料为废聚乙烯或聚丙烯通过热解或气化转化回烯烃和芳烃提供了另一条途径。几家公司正在英国和欧洲开发商业规模的设施,以推行这种循环经济方法
。通过电化学或催化途径捕获的二氧化碳转化为化学品,最终可以提供不依赖化石碳的原料,尽管该技术在芳烃生产中仍远未达到商业可行性。
使用可再生电力分解水,然后通过Fischer-Tropsch或甲醇制烯烃途径合成碳氢化合物的氢基化学是长期可能的。尽管经济可行性需要大幅降低电解和下游转换过程的成本,但从理论上讲,英国的海上风力资源可以支持大规模的绿色氢气生产
。应将这些替代原料选择作为长期可能性进行监测,而不是短期解决方案。采购团队应保持对技术开发的认识,同时围绕当前可用的商业来源制定供应战略。
2027年及以后的现实
随着剩余的高炉业务过渡到更清洁的炼钢方法或完全关闭,英国的钢铁和化学原料基础将在本十年的剩余时间内继续萎缩。化学品买家应计划增加对芳烃和煤焦油衍生物的进口依赖,而国内产量没有恢复的现实前景
。这种过渡为主动适应的采购团队带来了成本和复杂性,但也带来了机会。与那些试图保持不可持续的国内采购模式的买家相比,与欧洲供应商建立牢固关系、优化物流网络并在规格和配方中建立灵活性的买家将更成功地管理过渡
。英国化工行业将持续发展,但结构将发生变化,重点关注地理、技能、基础设施或市场准入提供竞争优势的领域。原料密集型大宗商品生产将在很大程度上转移到其他地方,而特种化学品、配方、技术服务和下游制造活动可以
保持可行性。了解这些结构性转变并据此定位采购策略,可以将成功的化学品买家与那些因可预测但仍具有颠覆性的供应链转型而措手不及的购买者区分开来。
准备好从经过验证的全球供应商那里采购苯了吗?立即在我们的平台上探索有竞争力的优惠。
Xylene CAS: 1330-20-7