El Pacto de Plásticos de los Estados Unidos ha emitido un plan de políticas integral que describe cómo los marcos regulatorios estructurados pueden acelerar la infraestructura de compostaje y permitir sistemas de empaque compostables funcionales en todo el país. Este recurso llega en un momento en que los requisitos corporativos de presentación de informes sobre circularidad son cada vez más estrictos y los equipos de compras se enfrentan a una creciente presión para documentar los resultados del final de la vida útil de los materiales a base de polímeros. Para los compradores de productos químicos que gestionan carteras de resinas para envases, este plan proporciona una hoja de ruta para anticipar los cambios en las políticas, los requisitos de los proveedores y los protocolos de verificación de materiales
en los próximos tres años.El documento no introduce nuevas regulaciones directamente. En cambio, describe las palancas políticas que las autoridades municipales, estatales y federales pueden activar para cerrar la brecha entre la disponibilidad de material compostable y la infraestructura necesaria para procesarlo a gran escala. Esta distinción es importante porque indica dónde se concentrarán la inversión, los costos de cumplimiento y la complejidad del abastecimiento a corto
plazo. Aqué se refiere realmente el plan del Pacto Estadounidense sobre el Plástico
El plan estratégico identifica los cuatro pilares de infraestructura necesarios para un ecosistema de compostaje funcional: el acceso a la recolección, la capacidad de procesamiento, la gestión de la contaminación y el desarrollo del mercado final del compost terminado. Cada pilar depende de las intervenciones políticas que exigen la participación, subvencionan la construcción o estandarizan
las definiciones de los materiales.El acceso a la recolección se centra en ampliar los programas de productos orgánicos en las aceras y las recolecciones comerciales de compostaje. Sin un acceso generalizado, los materiales de empaque compostables ingresan a los vertederos o contaminan los flujos de reciclaje, lo que anula su valor ambiental. La capacidad de procesamiento responde a la necesidad de contar con instalaciones de compostaje adicionales capaces de manipular plásticos compostables certificados, que requieren condiciones industriales
para descomponerse en plazos aceptables.La gestión de la contaminación establece criterios sobre qué materiales pueden etiquetarse legalmente como compostables y venderse en sistemas en los que existe una infraestructura de compostaje. El desarrollo del mercado final garantiza que el compost terminado tenga compradores, lo que evita que el material procesado se acumule sin valor
económico.Por qué la infraestructura de compostaje es importante para los compradores de productos químicos Los
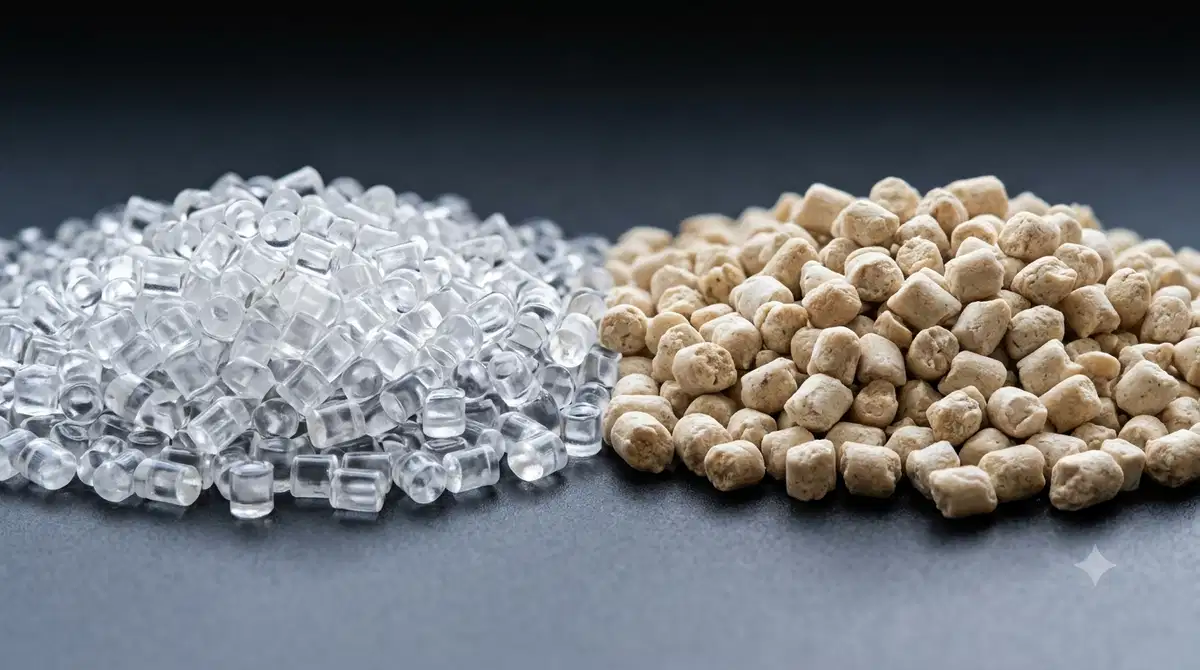
gerentes de compras que se abastecen de resinas y aditivos poliméricos se enfrentan a un impacto comercial directo cuando la infraestructura de compostaje se expande o se contrae. Los materiales de embalaje compostables suelen basarse en polímeros especiales, como el ácido poliláctico (PLA), los polihidroxialcanoatos (PHA) y mezclas de almidón,
que tienen un precio superior al del polietileno o el polipropileno convencionales.Si la infraestructura no se amplía para adaptarse a la disponibilidad de materiales, los compradores invierten en alternativas compostables que no ofrecen ningún beneficio de circularidad porque no existe la vía del final de la vida útil. Esto crea un riesgo de cumplimiento en el marco de los sistemas de responsabilidad ampliada del productor (EPR) y de los marcos de divulgación de información sobre circularidad, que exigen pruebas de que el producto se desvía realmente de los vertederos, no de la compostabilidad teórica
.El plan anticipa este problema proponiendo mecanismos políticos que alineen la certificación de los materiales con la preparación de la infraestructura. Para los compradores, esto significa que las futuras decisiones de abastecimiento dependerán no solo de las propiedades y el costo de los materiales, sino también de los mapas de la infraestructura geográfica que muestren dónde se pueden procesar realmente los productos compostables
.Los requisitos de presentación de informes sobre la circularidad empresarial están en el punto de mira
. Losinformes sobre la circularidad han pasado de la divulgación voluntaria de la sostenibilidad a un territorio regulado. La Directiva de presentación de informes sobre sostenibilidad empresarial (CSRD) de la Unión Europea y los nuevos mandatos estatales de EE. UU. exigen a las empresas cuantificar los flujos de materiales, las tasas de desviación al final de la vida útil
y las métricas de circularidad mediante la verificación de terceros. Losenvases compostables suponen un desafío para la presentación de informes, ya que el valor medioambiental del material depende totalmente de si llega a una planta de compostaje industrial. Un contenedor de PLA enviado a un vertedero genera emisiones de metano comparables a las del plástico convencional. El mismo contenedor procesado en una instalación certificada devuelve los nutrientes al suelo y evita la extracción de carbono fósil para obtener resina virgen
.El plan aborda esta brecha en la presentación de informes al recomendar estructuras políticas que creen la trazabilidad de los materiales compostables desde el punto de venta hasta el procesamiento. Los compradores que utilicen resinas compostables en sus aplicaciones de envasado necesitarán documentación que demuestre el acceso a la infraestructura en las regiones en las que se venden sus productos
, no solo las certificaciones de los materiales.Palancas políticas que impulsan la adopción de envases compostables
El plan describe las herramientas políticas específicas que los gobiernos pueden implementar para acelerar los sistemas de compostaje. Comprender estas palancas ayuda a los equipos de compras a anticipar dónde se concentrará la demanda de material compostable y dónde
podrían aumentar los costos de la cadena de suministro. Losprogramas obligatorios de desvío de productos orgánicos requieren que las empresas y los municipios separen los residuos compostables de los vertederos. Estos programas garantizan volúmenes de materia prima para las instalaciones de compostaje, lo que mejora la economía de las instalaciones y fomenta la inversión privada en la expansión
de la capacidad.Los marcos de EPR para el envasado transfieren los costos de gestión al final de su vida útil a los productores, lo que crea incentivos financieros para elegir materiales con vías de recuperación funcionales. Los compradores de las jurisdicciones de EPR se enfrentan a estructuras tarifarias que penalizan los envases no reciclables ni compostables, lo que hace que las alternativas de base biológica sean competitivas desde el punto de vista económico,
incluso si los costos de las materias primas son más altos.Las preferencias de compra de materiales compostables en los contratos gubernamentales generan señales de demanda que influyen en el abastecimiento del sector privado. Cuando las agencias federales o estatales exigen el uso de empaques o artículos compostables para la restauración, los proveedores de resina ajustan los volúmenes de producción y los compradores obtienen ventaja negociadora
gracias a la demanda agregada. Losrequisitos estandarizados de etiquetado y certificación reducen la confusión de los consumidores y los índices de contaminación. Las políticas que restringen el término «compostable» a los materiales que cumplen con las normas ASTM D6400 o EN 13432 evitan las afirmaciones engañosas y protegen
la integridad de los flujos de compostaje.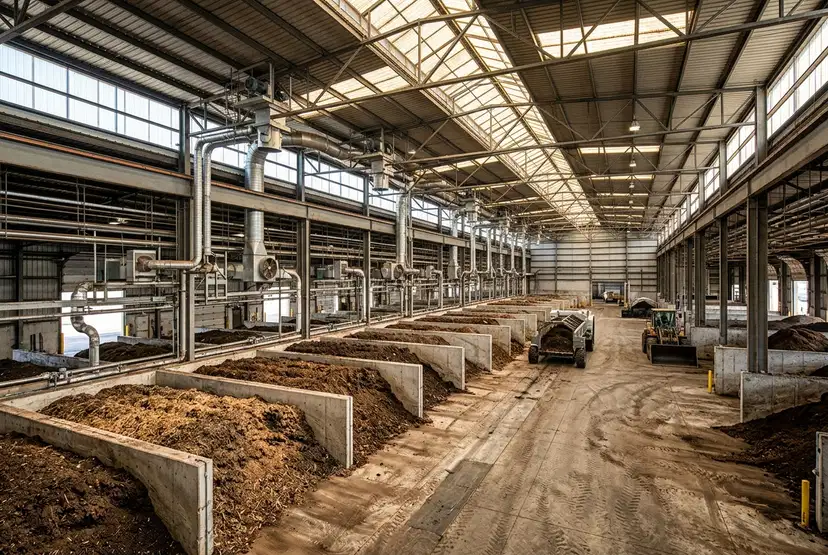
Implicaciones de la cadena de suministro para la adquisición de polímeros
El énfasis del plan en la preparación de la infraestructura crea un panorama de abastecimiento de dos niveles para los polímeros de envasado. Los compradores que atienden a los mercados con sistemas de compostaje maduros tienen acceso a opciones de materiales compostables que ofrecen resultados medibles de circularidad. Los compradores de regiones sin infraestructura se enfrentan a una dependencia continua de los polímeros reciclables convencionales
o del contenido de reciclaje mecánico.Esta división geográfica introduce complejidad para las empresas que operan a nivel nacional o mundial. Una sola especificación de envasado que utilice películas a base de PLA puede funcionar bien en California, donde la infraestructura de compostaje está relativamente desarrollada, al tiempo que crea una carga de vertederos en los estados con un procesamiento mínimo de materia orgánica. Los equipos de compras ahora deben mapear la disponibilidad de la infraestructura junto con
el rendimiento y el costo del material.Las relaciones con los proveedores también cambian con este modelo. Los productores de resinas que ofrezcan polímeros compostables deberán proporcionar datos de infraestructura, certificaciones de instalaciones de procesamiento y directrices de compatibilidad regional como parte de las hojas de datos técnicas. Los compradores no pueden evaluar los materiales compostables
basándose únicamente en las propiedades de los polímeros.El desafío de la sustitución de materiales El
cambio de plásticos convencionales a alternativas compostables implica concesiones que van más allá del precio. Los polímeros compostables generalmente ofrecen ventanas de procesamiento más estrechas, menor resistencia al calor y una vida útil más corta en comparación con el tereftalato de polietileno (PET) o el polietileno
de alta densidad (HDPE).Para las aplicaciones de envasado de alimentos, las propiedades de barrera contra la humedad y la resistencia de sellado a menudo requieren estructuras multicapa que combinen PLA con recubrimientos de barrera. Estos compuestos complican tanto el procesamiento como la certificación del final de su vida útil, ya que cada capa debe
cumplir con los estándares de compostabilidad de forma independiente.Los compradores también deben entender la distinción entre materiales compostables domésticos e industriales. Los productos compostables para uso doméstico se descomponen en los contenedores del patio trasero a temperaturas más bajas, pero tienen precios elevados y siguen siendo escasos en volúmenes comerciales. Los materiales compostables industriales dominan la oferta, pero requieren acceso a instalaciones que la mayoría de los consumidores no tienen, lo que crea
un desajuste entre mensajería e infraestructura.El plan no resuelve estos desafíos materiales, pero los reconoce al abogar por un etiquetado más claro al final de su vida útil y por la educación pública. A medida que evolucionen las políticas, los equipos de adquisiciones deberían esperar una alineación más estrecha entre las reclamaciones materiales y la realidad de la infraestructura, lo que reduciría el riesgo de lavado ecológico, pero también reduciría la gama de opciones viables de compostabilidad en las regiones
desatendidas.El impulso regulatorio y los horizontes del cumplimiento normativo
Laacción a nivel estatal contra los envases compostables y el desvío de productos orgánicos se está acelerando independientemente de la política federal. California, Vermont, Massachusetts y Connecticut han implementado o propuesto leyes que exigen la separación de los productos orgánicos, los estándares de compostabilidad para los artículos de servicio de alimentos o los marcos de EPR que incluyen materiales compostables
.Este entorno regulatorio heterogéneo aumenta la complejidad del cumplimiento para las marcas nacionales. Es posible que una solución de envasado que cumpla con las normas de desvío de productos orgánicos de la SB 1383 de California no cumpla con los requisitos de la Ley 148 de Vermont ni se ajuste a las prohibiciones de residuos orgánicos comerciales de Massachusetts
.El plan aboga por estándares básicos federales que los estados puedan utilizar como base, reduciendo la fragmentación y permitiendo a los proveedores diseñar materiales para una aplicabilidad geográfica más amplia. Hasta que surjan estas normas, los compradores deben mantener matrices de cumplimiento que hagan un seguimiento de las normas estatales y municipales en todas las áreas de distribución
.Qué deben seguir los equipos de compras ahora
Los compradores de productos químicos que gestionen el abastecimiento de polímeros para las aplicaciones de envasado deberían supervisar tres novedades en los próximos 18 meses. En primer lugar, haga un seguimiento de las inversiones en infraestructura de compostaje estatales y municipales. Los anuncios de nuevos permisos de instalación o de ampliaciones de capacidad indican las regiones en las que los materiales compostables van a alcanzar el final de su vida útil, lo que justifica el aumento
de los precios.En segundo lugar, siga las actualizaciones de los organismos de certificación del Instituto de Productos Biodegradables (BPI) y ASTM International. Los cambios en los protocolos de las pruebas de compostabilidad o en los criterios de certificación afectan directamente a los materiales que reúnen los requisitos para el etiquetado de compostabilidad y a los proveedores que cumplen con las
normas.En tercer lugar, evalúe las capacidades de los proveedores de resina en relación con la documentación y la trazabilidad. Los proveedores que proporcionen datos sobre la compatibilidad de la infraestructura, confirmaciones de procesamiento de las instalaciones e informes sobre la cadena de custodia se convertirán en socios preferentes a medida que se endurezcan los mandatos de divulgación de información sobre la circularidad
.Los compradores también deben planificar estrategias de materiales bifurcadas según escenarios. En las regiones con una sólida infraestructura de compostaje, los polímeros compostables pueden alcanzar la paridad de costos con los plásticos convencionales una vez que se tienen en cuenta las tarifas de EPR y los costos de eliminación. En las regiones sin infraestructura, los polímeros con contenido reciclado y el diseño orientado a la reciclabilidad siguen siendo la vía de circularidad dominante. Es posible que una única norma nacional de envasado ya no sea viable
o rentable.Conclusiones para los compradores de polímeros
El plan de compostaje del Pacto sobre el Plástico de los Estados Unidos no exige cambios inmediatos, sino que traza la trayectoria política que remodelará los mercados de materiales de embalaje hasta 2027. Los equipos de compras que integren la preparación de la infraestructura en las decisiones de abastecimiento, establezcan relaciones con los proveedores en torno a la trazabilidad y hagan un seguimiento de los avances normativos a nivel estatal afrontarán esta transición con un menor riesgo de cumplimiento
y una mejor visibilidad de los costos. Losmateriales de embalaje compostables representan una oportunidad creciente, pero con limitaciones geográficas. El éxito depende de adaptar las opciones de materiales a la disponibilidad de la infraestructura, no solo de las certificaciones de polímeros. A medida que los informes sobre la circularidad pasen a ser obligatorios y la infraestructura se amplíe, la brecha entre la disponibilidad de material compostable y la capacidad de procesamiento se reducirá, lo que creará nuevas oportunidades de abastecimiento para los compradores que estén en condiciones de actuar sobre la base de los datos de la infraestructura regional
.¿Está listo para obtener almidón de maíz de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
Corn Starch CAS: 9005-25-8