Un número pequeño pero creciente de ejecutivos de la industria química están apostando por una tecnología que muchos consideran improbable a escala comercial. La electrólisis del CO2, el proceso por el que se utiliza electricidad renovable para convertir el dióxido de carbono en componentes químicos, representa lo que algunos expertos llaman una inyección a la luna con el potencial de revolucionar la
producción.La tecnología se encuentra en la intersección entre la presión de descarbonización y la diversificación de las materias primas. A diferencia de la captura y el almacenamiento de carbono, que se centran en secuestrar las emisiones bajo tierra, la electrólisis del CO2 tiene como objetivo convertir el carbono residual en moléculas rentables. El argumento económico sigue siendo frágil, pero la lógica estratégica es lo suficientemente convincente como para que los equipos de compras comprendan la situación de esta tecnología y lo que podría significar para las cadenas de suministro futuras
.Qué significa realmente la electrólisis del CO2 para la producción química
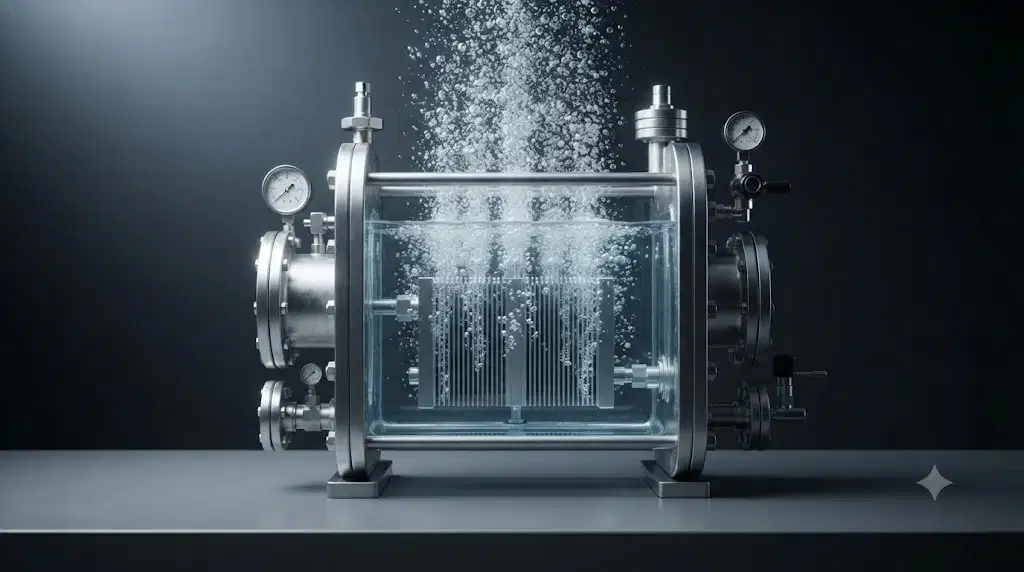
La electrólisis del CO2 utiliza corriente eléctrica para descomponer las moléculas de dióxido de carbono y recombinar los átomos en sustancias químicas útiles. El proceso ocurre en una celda electroquímica, similar en principio a una batería, pero diseñada para impulsar reacciones químicas en lugar
de almacenar energía. Laelectricidad renovable impulsa la reacción, dividiendo el agua en hidrógeno y oxígeno y, al mismo tiempo, reduciendo el CO2 en el cátodo. El resultado puede ser monóxido de carbono, ácido fórmico, metanol, etileno u otras moléculas a base de carbono, según el catalizador y el diseño de la celda utilizados
.La apelación es sencilla. En teoría, los productores de productos químicos podrían reemplazar las materias primas fósiles por CO2 capturado y electricidad limpia. El etileno, el metanol y otras sustancias químicas de plataforma que actualmente se derivan del petróleo y el gas natural podrían provenir, en cambio, de las emisiones y de la energía renovable
.Por qué las voces de la industria dicen que esto es una oportunidad para la luna
La etiqueta moonshot refleja tanto la ambición como el escepticismo. Técnicamente, la electrólisis de CO2 funciona en laboratorios y entornos piloto. Varias empresas han demostrado la conversión del CO2 en moléculas diana con una selectividad razonable. El desafío radica en la economía y la escala
.Los costos actuales de producción de los productos químicos electrolizados siguen siendo varios veces más altos que los de las rutas petroquímicas convencionales. La electricidad representa el mayor costo variable, e incluso con energías renovables baratas, la intensidad energética que implica romper los bonos de CO2 estables crea un
gran obstáculo de costos. Ladurabilidad de los catalizadores presenta otro obstáculo. Muchos diseños de electrolizadores sufren una rápida degradación, lo que requiere la sustitución frecuente de costosos materiales de electrodos. Lograr miles de horas de funcionamiento sin pérdida de rendimiento sigue siendo un área de investigación activa
.La arquitectura y la ingeniería de las células representan fronteras adicionales. Pasar de plantas piloto a escala de kilovatios a plantas comerciales a escala de megavatios requiere resolver desafíos de gestión del calor, transporte masivo e integración de sistemas que aún no se han
demostrado a escala industrial.Los desarrolladores de la electrólisis de CO2 se centran en las sustancias químicas específicas que esta tecnología podría ofrecer
. Su objetivo es utilizar una variedad de moléculas, cada una con una madurez técnica y un potencial de
mercado diferentes.El monóxido de carbono es uno de los productos más simples y requiere una reducción de dos electrones. Sirve como elemento fundamental para la síntesis del gas de síntesis y de Fischer-Tropsch, y ofrece una ruta hacia las ceras y combustibles sintéticos. Varios proyectos piloto se han centrado en la producción de CO como vía comercial a corto plazo
.La producción de ácido fórmico mediante electrólisis de CO2 ha cobrado impulso debido a la relativa madurez de los sistemas catalíticos y a la creciente demanda de aplicaciones textiles, de cuero y farmacéuticas. El ácido fórmico también puede servir como portador de hidrógeno, añadiendo un valor estratégico más allá del uso químico directo
.El metanol representa un objetivo de mayor valor, ya que existen enormes mercados de formaldehído, ácido acético y mezclas de combustibles. El metanol electrolítico podría desplazar la producción convencional basada en gas de síntesis si los costos disminuyen lo suficiente. Varias instalaciones piloto en Europa y Asia siguen esta ruta
.La producción de etileno a partir del CO2 es quizás el objetivo más ambicioso, dado el papel del etileno como la sustancia química orgánica de mayor volumen del mundo. La conversión directa del CO2 en etileno requiere una compleja transferencia de electrones en varios pasos y un diseño preciso del catalizador. El éxito en este sentido tendría un impacto directo en los mercados del polietileno, el PVC y sus derivados, por un valor de cientos de miles de millones al año
.La realidad económica frena la comercialización
Incluso los modelos tecnoeconómicos optimistas muestran que la electrólisis del CO2 tiene dificultades para competir con la producción tradicional a los precios actuales de la electricidad y los costes de capital. Por ejemplo, el precio de la electricidad que alcanza el punto de equilibrio del etileno electrolítico suele oscilar entre 20 y 30 dólares por megavatio-hora, algo que solo es alcanzable en los mercados de
energía renovable más favorables. Losgastos de capital para los sistemas de electrolizadores siguen siendo altos. Es probable que las primeras plantas comerciales cuesten varias veces más por tonelada de capacidad anual que los craqueadores a vapor convencionales o las unidades de síntesis de metanol. La financiación de estas empresas pioneras requiere un fuerte apoyo político o compromisos empresariales que prioricen la descarbonización
por encima de los beneficios a corto plazo. La disponibilidad y la pureza delCO2 como materia prima también son importantes. Si bien las fuentes puntuales industriales ofrecen flujos concentrados, el costo de captura y purificación se suma a los gastos generales de producción. El uso de la captura directa de aire como fuente de CO2 aumenta aún más los costos, aunque ofrece una mayor flexibilidad geográfica.
La flexibilidad operativa plantea otra consideración económica. Los electrolizadores que funcionan con energías renovables intermitentes deben incorporar un costoso almacenamiento en baterías o aceptar factores de capacidad más bajos. Una menor utilización distribuye los costos de capital en menos horas de operación, lo que empeora
la economía de la unidad.
Donde están ocurriendo los proyectos piloto y la comercialización temprana
,Europa se ha convertido en la región más activa para el desarrollo de la electrólisis de CO2, impulsada por estrictas regulaciones sobre carbono y una importante financiación pública para la investigación. Alemania, los Países Bajos y Dinamarca albergan múltiples instalaciones piloto que prueban diferentes sistemas catalíticos y moléculas diana
.Varias empresas químicas importantes han anunciado asociaciones con desarrolladores de tecnología de electrolizadores. Estas colaboraciones suelen incluir proyectos piloto conjuntos destinados a demostrar la viabilidad técnica y recopilar datos operativos para refinar los modelos económicos
.China también está invirtiendo significativamente en la conversión electroquímica de CO2 como parte de los objetivos más amplios de neutralidad de carbono. Las instituciones de investigación y las empresas chinas están publicando numerosas publicaciones sobre el desarrollo de catalizadores y la ingeniería de células. Algunos observadores esperan que los fabricantes chinos reduzcan los costos de capital de los electrolizadores mediante la integración de la escala y la cadena de suministro, de forma similar a los patrones observados en las industrias de energía solar y baterías
.La actividad en América del Norte ha sido más limitada, pero está creciendo. Un puñado de empresas emergentes han recaudado fondos de riesgo para comercializar diseños patentados de electrolizadores. Los clústeres industriales a lo largo de la costa del Golfo, con abundantes fuentes de CO2 y proximidad a los mercados químicos, representan sitios potenciales para un despliegue comercial temprano
.En qué se diferencia esta tecnología de la captura y el almacenamiento de carbono
Los compradores y los equipos de compras a veces confunden la electrólisis del CO2 con la captura y el almacenamiento de carbono, pero las tecnologías tienen diferentes propósitos y se enfrentan a diferentes
factores de adopción. LaCCS se centra en evitar que el CO2 entre en la atmósfera capturándolo de fuentes industriales e inyectándolo en las formaciones geológicas. La motivación principal es el cumplimiento de la normativa y la generación de créditos de carbono. El CO2 capturado no tiene ningún valor intrínseco en la mayoría de los proyectos de captura y almacenamiento de
carbono.La electrólisis del CO2 trata el dióxido de carbono como materia prima y no como un producto de desecho. El objetivo es crear productos químicos valiosos que generen ingresos, no solo evitar las penalizaciones por emisiones. Esta distinción hace que, en teoría, la electrólisis sea autosuficiente desde el punto de vista económico, aunque los costos actuales impiden la rentabilidad
sin subsidios.Las tecnologías pueden complementarse entre sí. La infraestructura de CCS puede suministrar CO2 purificado a las instalaciones de electrólisis, creando una posible sinergia en la que la reducción de emisiones y la producción de productos químicos se producen en sistemas integrados. Algunos clústeres industriales están explorando este enfoque combinado
.El panorama político y regulatorio que moldea el desarrollo
El apoyo del gobierno es fundamental para el despliegue de la electrólisis de CO2 a corto plazo. Los subsidios, los créditos fiscales y los mandatos de adquisición pueden reducir la brecha de costos entre los productos químicos electrolíticos y los convencionales durante la fase inicial de comercialización de la tecnología
.El Fondo de Innovación de la Unión Europea y varios programas nacionales otorgan subvenciones para proyectos químicos con bajas emisiones de carbono, incluidos los proyectos piloto de electrólisis. Estos programas reducen el riesgo inicial para las empresas que prueban tecnologías no probadas
.Los mecanismos de fijación del precio del carbono también influyen en el cálculo económico. Los precios más altos del carbono mejoran la competitividad relativa de las rutas de producción con bajas emisiones de carbono. En las jurisdicciones con impuestos sobre el carbono o sistemas de límites máximos e intercambio que superan los 100 dólares por tonelada, la electrólisis del CO2 resulta más plausible desde el punto de vista económico, aunque todavía no
es totalmente competitiva. Las regulacionesespecíficas de los productos también son importantes. Los mandatos en materia de combustible de aviación sostenible o hidrógeno con bajas emisiones de carbono generan demanda de productos intermedios electrolíticos como el metanol y el CO. Los compradores de productos químicos de los sectores regulados pueden estar dispuestos a pagar primas por las moléculas certificadas con bajas emisiones de carbono, lo que abre nichos de mercado antes
de lograr una paridad de costos más amplia.Qué deben supervisar los equipos de compras y cadena de suministro
Para los profesionales de las compras, la electrólisis de CO2 sigue siendo una tecnología a tener en cuenta, más que una opción de abastecimiento actual. Ninguna instalación a escala comercial produce productos químicos básicos mediante electrólisis en volúmenes relevantes para las
necesidades típicas de adquisición.Sin embargo, hay varios avances que merecen atención en los próximos tres a cinco años.
Los anuncios de las plantas piloto y los datos de rendimiento indicarán el progreso técnico. El funcionamiento exitoso de electrolizadores de varios megavatios con un alto tiempo de actividad y un rendimiento estable indicaría que se están superando las barreras de ampliación
.Los acuerdos de adquisición empresarial entre los productores de productos químicos y los propietarios de marcas podrían crear mercados tempranos para productos químicos electrolíticos de precio superior. Es posible que las empresas con compromisos de sostenibilidad agresivos estén dispuestas a obtener pequeños volúmenes como prueba de concepto, sentando así
un precedente para los contratos de mayor envergadura.Los cambios en las políticas que aumenten los precios del carbono o introduzcan normas para productos con bajas emisiones de carbono cambiarán el calendario económico. Los equipos de compras de las regiones con una política climática sólida deberían modelar los posibles impactos en los costos y la disponibilidad de los productos químicos si la electrólisis gana cuota de mercado
.Las trayectorias de costes de la electricidad renovable y el capital de los electrolizadores representan las variables clave que determinan cuándo la electrólisis pasa a ser competitiva en cuanto a costos. El seguimiento de estas tendencias proporciona información sobre los posibles plazos de comercialización
de moléculas específicas.Implicaciones estratégicas para los compradores de productos químicos en la década de 2030
Si la electrólisis del CO2 alcanza la viabilidad comercial, las implicaciones para las cadenas de suministro de productos químicos serán sustanciales. La producción podría desplazarse geográficamente hacia regiones con abundante electricidad renovable de bajo costo, lo que podría interrumpir los flujos comerciales establecidos
desde los centros petroquímicos.La seguridad del suministro podría mejorar para los compradores de regiones con recursos fósiles limitados pero con un gran potencial renovable. Los países que actualmente dependen de la nafta o el gas natural importados podrían desarrollar una capacidad nacional de producción química impulsada por energía eólica o
solar.La volatilidad de los precios puede cambiar de carácter. Los precios de los productos químicos electrolíticos se correlacionarían más estrechamente con los mercados de la electricidad que con los del petróleo y el gas. Los compradores acostumbrados a seguir los puntos de referencia del crudo tendrían que desarrollar nuevos enfoques de previsión basados en los precios de la energía y los factores de capacidad renovable
.La verificación de la sostenibilidad y la contabilidad del carbono serán más complejas. Los equipos de adquisiciones necesitarán sistemas para verificar la intensidad de carbono de los productos químicos comprados, distinguiendo entre las rutas de producción convencionales, de base biológica y electrolítica. La certificación por parte de terceros y el seguimiento basado en cadenas de bloques pueden convertirse en algo habitual
.Posicionar a su organización para un futuro de productos químicos con bajas emisiones de carbono
Los equipos de adquisiciones deben comenzar a planificar escenarios que incluyan la posible comercialización de la electrólisis del CO2, incluso si el despliegue a gran escala sigue siendo incierto. Comprender las capacidades y limitaciones de la tecnología permite tomar mejores decisiones estratégicas cuando surjan ofertas comerciales anticipadas
.Establecer relaciones con productores innovadores y mantenerse informado sobre los proyectos piloto crea opcionalidad. La participación temprana permite a los compradores influir en las especificaciones de los productos y las estructuras contractuales a medida que se desarrollan nuevas cadenas de suministro
. Laparticipación en grupos de trabajo de la industria centrados en los productos químicos con bajas emisiones de carbono brinda visibilidad sobre las normas emergentes y la formación de mercados. Estos foros ofrecen oportunidades para dar forma a los enfoques de certificación y defender las prioridades de los compradores
. Anivel interno, el desarrollo de las capacidades de contabilidad del carbono y la integración de los datos de emisiones en las decisiones de adquisición preparan a las organizaciones para un mercado en el que la intensidad del carbono influye cada vez más en las compras. Los equipos que desarrollen estas competencias ahora tendrán ventajas competitivas a medida que evolucionen las regulaciones y las expectativas de los clientes.
Es posible que la luna no llegue según lo previsto, pero vale la pena seguir la trayectoria. ¿Está listo para obtener metanol de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
Methanol CAS: 67-56-1