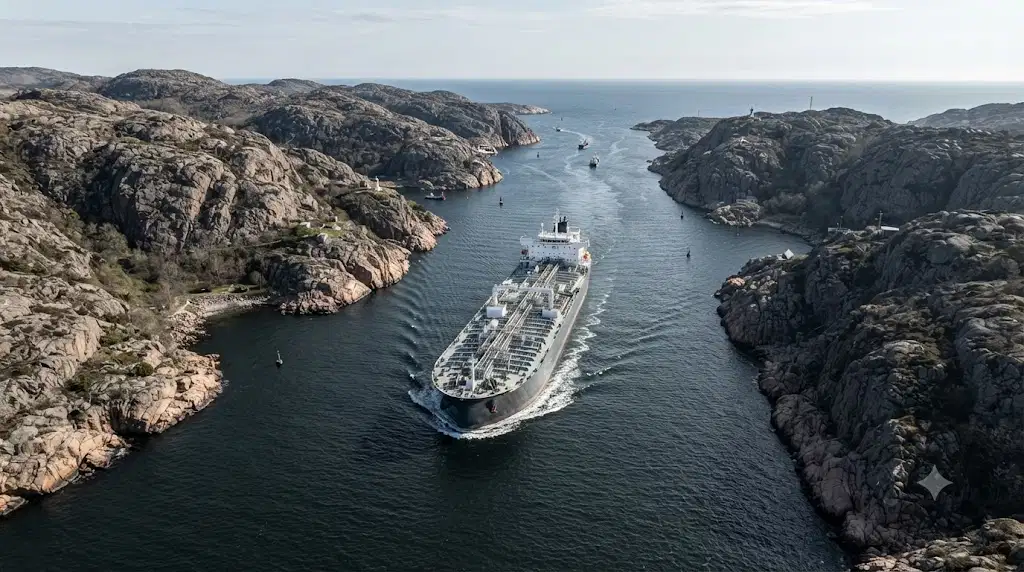
Japón cierra la primera mitad de 2026 tras haber sufrido la interrupción más grave de las materias primas de cualquier economía importante productora de productos químicos durante la crisis de Ormuz. A diferencia de otros países industriales con acceso a la producción nacional de crudo, Japón depende casi por completo de los hidrocarburos importados para mantener su industria petroquímica. Cuando se interrumpieron los flujos de nafta del Golfo, el impacto se extendió rápidamente a todos los niveles de la cadena de valor química del país
.Sin embargo, para los profesionales de compras, el resultado más significativo no fue la interrupción en sí misma. Fue la rapidez con la que Japón rediseñó su estrategia de abastecimiento. Lo que comenzó como una respuesta de emergencia se ha convertido en una transformación estructural que podría remodelar permanentemente las adquisiciones petroquímicas japonesas
.La mayor crisis de materias primas entre los principales productores de productos químicos
(abril de 2026) marcó un punto de inflexión histórico para la industria química de Japón
.Según se informa, las importaciones de nafta disminuyeron aproximadamente un 46 por ciento interanual, lo que provocó la interrupción del suministro de materias primas más importante experimentada por el sector petroquímico del país en décadas.
Como las galletas japonesas dependen en gran medida de la nafta importada, la reducción de las importaciones afectó inmediatamente a la planificación de la producción en toda la industria.
Toda la producción de etileno, propileno y productos aromáticos se vio sometida a presiones debido a que los operadores ajustaron la asignación de materias primas y redujeron las tasas de operación.
La dependencia de Japón de las materias primas importadas agravó la crisis.
A diferencia de las principales economías productoras de energía, Japón solo posee recursos nacionales de hidrocarburos limitados
.Su competitividad petroquímica ha dependido durante mucho tiempo de una adquisición global eficiente más que de la producción nacional de materias primas.
Durante la disrupción de Ormuz, esta dependencia creó varios desafíos inmediatos:
lareducción
de la disponibilidad de nafta importada. Mayor exposición a las interrupciones en los envíos.
Mayores costos de adquisición.
Presión sobre las tasas de operación de las galletas.
Disminución de la disponibilidad de productos petroquímicos transformados.
La crisis puso de relieve tanto la vulnerabilidad como la adaptabilidad del sector químico japonés, altamente integrado.
Las reservas estratégicas proporcionaron una estabilidad crítica
Lapolítica de larga data de Japón de mantener importantes reservas estratégicas de petróleo demostró ser inestimable durante el primer semestre
.Las autoridades confirmaron que las reservas disponibles superaban los 300 días de capacidad, lo que ofrecía suficiente flexibilidad para respaldar las operaciones industriales mientras se establecían acuerdos de importación alternativos.
En lugar de reemplazar indefinidamente las materias primas importadas, estas reservas generaron un tiempo valioso para que las refinerías y los productores petroquímicos diversificaran sus adquisiciones.
Este amortiguador estratégico evitó interrupciones generalizadas de la producción y, al mismo tiempo, permitió a las empresas rediseñar sus estrategias de abastecimiento.
Las cadenas de suministro alternativas surgieron rápidamente
Quizás el logro más importante del primer semestre fue la capacidad de Japón de diversificar las importaciones de nafta en
un período notablemente corto.Las cargas procedentes de los Estados Unidos, incluidas las entregas de crudo a la refinería de Chiba de Cosmo Oil, combinadas con el aumento del abastecimiento en el norte de África, redujeron la dependencia de los proveedores tradicionales del Golfo.
Surgieron varios beneficios estructurales:
una mayor diversificación de los proveedores.
Mejora de la resiliencia frente a las perturbaciones geopolíticas.
Mayor flexibilidad en las adquisiciones.
Mayor capacidad de negociación en múltiples regiones de suministro.
Para muchos participantes de la industria, esto representa una mejora estratégica duradera en lugar de una medida de emergencia temporal.
Lareducción de las tasas de explotación de los craqueadores restringió los mercados químicos
. Lamenor disponibilidad de materias primas afectó inevitablemente
a la producción final.Las empresas japonesas de galletas saladas redujeron las tasas de utilización para preservar los inventarios de materias primas, lo que redujo la disponibilidad de varios productos petroquímicos importantes.
Entrelos mercados más afectados figuran los siguientes:
los plásticos utilizados conetileno y la fabricación industrial
. Propileno para polipropileno y productos químicos especiales.
El benceno sirve disolventes, resinas y materiales de alto rendimiento.
Otros productos intermedios petroquímicos derivados.
Para los compradores, la reducción de la producción reforzó la importancia de mantener estrategias de adquisición diversificadas durante la crisis.
La oferta del Golfo está regresando, pero las estrategias de adquisición han cambiado
. Amedida que comienza el segundo semestre de 2026, las exportaciones de nafta del Golfo se están recuperando gradualmente y los movimientos de los buques a través del Estrecho de Ormuz
están mejorando.Sin embargo, para las refinerías y los productores petroquímicos japoneses, la cuestión central ya no es si el suministro del Golfo podrá reactivarse. La cuestión es si la industria debería volver a confiar en el Golfo como su principal fuente de materias primas.
La experiencia del primer semestre demostró el valor de la diversificación de las compras.
Los proveedores alternativos apoyaron con éxito las operaciones japonesas durante uno de los períodos más difíciles de las últimas décadas, lo que hizo que fuera cada vez más improbable volver a los patrones de abastecimiento anteriores.
¿Volverán las galletas japonesas a un abastecimiento dominante en el Golfo?
La cuestión estratégica que definirá el mes de julio es si los operadores japoneses restaurarán su modelo de compras histórico o mantendrán la estructura diversificada de abastecimiento desarrollada durante la crisis.
Los observadores del sector vigilan de cerca el comportamiento de las adquisiciones en lugar de las declaraciones públicas.
Hay varios indicadores que merecen una atención especial:
la proporción de nafta originaria del Golfo
en el total de las importaciones. Compras continuas de crudo y nafta a los Estados Unidos.
Adquisición continua de proveedores del norte de África.
Estrategias de compra de materias primas adoptadas por las principales refinerías y operadores de craqueo.
Cambios en la gestión del inventario a medida que la logística del Golfo continúa estabilizándose.
Una cartera diversificada en la que aproximadamente entre el 30 y el 40 por ciento de las materias primas procedan de proveedores no pertenecientes al Golfo representaría un cambio estructural significativo en comparación con los patrones de adquisición anteriores a la crisis.
Por qué la diversificación puede volverse permanente
La crisis cambió radicalmente la forma en que las refinerías japonesas evalúan
la seguridad del suministro.Antes del primer semestre de 2026, las decisiones de adquisición se centraban principalmente en la eficiencia comercial y en las relaciones con los proveedores establecidas desde hace mucho tiempo. Tras la disrupción, la resiliencia se ha convertido en un objetivo igualmente importante
.Mantener múltiples orígenes de suministro ofrece varias ventajas a largo plazo:
unamenor dependencia de una sola región geopolítica
. Mayor flexibilidad durante futuras interrupciones en los envíos.
Mejora del apalancamiento negociador con los proveedores.
Mejor protección contra la escasez repentina de materias primas.
Mayor continuidad para la producción petroquímica posterior.
Estas ventajas siguen siendo valiosas a pesar de que las exportaciones del Golfo siguen recuperándose.
Qué significa esto para los compradores intermedios de productos químicos
La mejora gradual de la disponibilidad de materias primas debería respaldar el aumento de las tasas de operación en el sector petroquímico japonés durante el
segundo semestre.Los compradores de productos químicos de origen japonés deben esperar:
una mejora progresiva en la disponibilidad de derivados del etileno.
Mejores condiciones de suministro para los productos a base de propileno.
Aumentar la producción de productos químicos relacionados con la cadena de benceno.
Programación de exportación más fiable por parte de los productores japoneses.
Continuación de la recuperación de la utilización de galletas saladas, en lugar de un retorno inmediato a los niveles de explotación anteriores a la crisis.
Esta recuperación mesurada debería mejorar la fiabilidad del suministro y, al mismo tiempo, evitar expectativas poco realistas de un superávit de mercado inmediato.
De cara al segundo semestre de 2026
,Japón entra en la segunda mitad de 2026 con una estrategia de materias primas más sólida y resiliente que la que tenía antes de la crisis de Ormuz
.La caída sin precedentes del 46 por ciento registrada en abril en las importaciones de nafta puso de manifiesto la vulnerabilidad de depender en gran medida de una sola región de suministro, pero también demostró la capacidad de la industria para adaptarse rápidamente mediante reservas estratégicas, adquisiciones diversificadas y una gestión operativa disciplinada.
La pregunta más importante para lo que queda del año ya no es si el suministro del Golfo se recuperará. Más bien, se trata de si las refinerías japonesas optan por preservar el modelo de adquisición diversificado establecido durante la crisis. Mantener una proporción significativa de las importaciones no pertenecientes al Golfo representaría uno de los cambios estructurales más importantes en la cadena de suministro petroquímica de Japón en
décadas.Para los profesionales de compras, el primer semestre reforzó una lección imperecedera. La seguridad del suministro depende no solo de la disponibilidad de materias primas, sino también de la flexibilidad de las estrategias de abastecimiento. Los compradores de derivados del etileno, productos de propileno y productos químicos relacionados con la cadena del benceno de origen japonés deben seguir supervisando tanto las tasas de explotación de los craqueadores como los patrones de adquisición de materias primas a medida que avanza la recuperación
de la industria.¿Estás listo para comprar poliestireno de uso general (GPPS) de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
General-Purpose Polystyrene (GPPS) CAS: 9003-53-6