简介
随着各行业适应疫情后的复苏、能源价格波动和加快的可持续发展法规,美国的聚氯乙烯树脂市场正进入关键阶段。作为全球使用最广泛的热塑性塑料之一,聚氯乙烯 (PVC) 是建筑、基础设施、汽车、包装和医疗应用的核心。了解到2026年需求、价格和供应将如何演变对于该地区的制造商、加工商、分销商和采购团队至关重要
。纵观北美和南美,聚氯乙烯的消费历来与建筑周期和公共基础设施支出有关。但是,格局正在发生变化。汽车轻量化、电气化、水管理项目和更严格的建筑法规等新兴趋势正在重塑需求模式。同时,供应动态受到氯乙烯单体(VCM)和乙烯可用性、环境合规成本和区域
贸易流的影响。本文对到 2026年的聚氯乙烯树脂市场趋势进行了结构化展望,特别关注美国。它研究了宏观需求驱动因素、最终用途应用、产品类型和收益以及不断变化的价格和供应环境。此外,它还重点介绍了 ChemTradeAsia.com 等平台如何帮助买家和加工商在复杂且有时动荡的市场中确保稳定、优质的聚氯乙烯树脂供应
。美国聚氯乙烯树脂市场概述
按销量计算,聚氯乙烯是全球第三大塑料,美国仍然是最重要的生产和消费中心之一。特别是美国是聚氯乙烯树脂的主要出口国,这得益于其能够获得价格具有竞争力的页岩气乙烯。根据行业估计,全球聚氯乙烯需求以每年约3-4%的速度增长,其中美洲在建筑和基础设施项目的推动下贡献了很大份额。
在北美,房屋开工、装修活动和公共基础设施支出是聚氯乙烯需求的主要增长引擎。管道、配件、窗户型材、壁板和地板占树脂消耗量的很大一部分。美国《基础设施投资和就业法》(IIJA)将在未来几年为供水系统、交通和公共工程拨款数千亿美元,预计将在2026年之前支持稳定至温和的聚氯乙烯需求增长,尤其是在供水和下水道管
道应用方面。在拉丁美洲,聚氯乙烯需求增长更加不均衡,与宏观经济稳定、货币波动和政治条件息息相关。但是,城市化、住房短缺以及升级水和卫生网络的需求继续支撑着中期需求潜力。巴西和墨西哥等国家拥有引人注目的聚氯乙烯加工产业,尽管它们通常依赖国产和进口树脂的混合,这使得区域价格和供应动态尤为重要。
主要需求驱动因素和最终用途
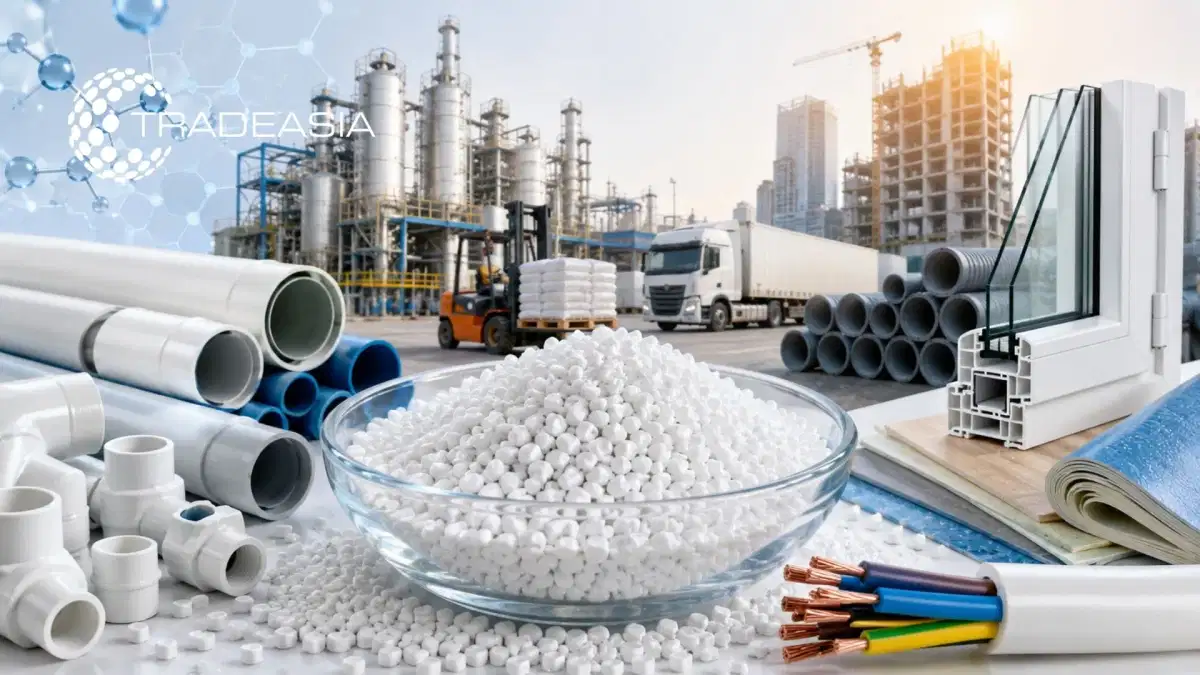
美国聚氯乙烯树脂的主要需求驱动因素仍然是建筑和基础设施行业。聚氯乙烯兼具耐久性、耐腐蚀性、耐化学性和成本效益,使其成为管道、电缆绝缘、窗户型材、屋顶薄膜和覆层的首选材料。配水、污水和排水系统越来越依赖聚氯乙烯管道,因为与传统金属管道相比,聚氯乙烯管道的使用寿命长,安装成本更低。
除建筑业外,电气和电子行业是主要消费者。聚氯乙烯广泛用于电线电缆绝缘和护套、导管和电气配件。北美数据中心、可再生能源项目和电网现代化的持续扩张预计将支持对聚氯乙烯绝缘电缆和相关产品的需求。此外,汽车线束、内饰件和引擎盖下部件通常采用柔性聚氯乙烯
配方。医疗保健和包装领域也推动了聚氯乙烯树脂的需求。由于其透明度、灵活性(塑化时)和消毒性,医用级 PVC 用于静脉输液袋、导管、血袋和各种一次性医疗器械。在包装中,聚氯乙烯薄膜和片材用于吸塑包装、翻盖包装和收缩套管。尽管出于可持续性的原因,一些应用正在转向替代材料,但聚氯乙烯仍然保持着竞争地位,可以有效地平衡性能、成本和监管合规性。
产品重点:聚氯乙烯树脂等级、特性和优
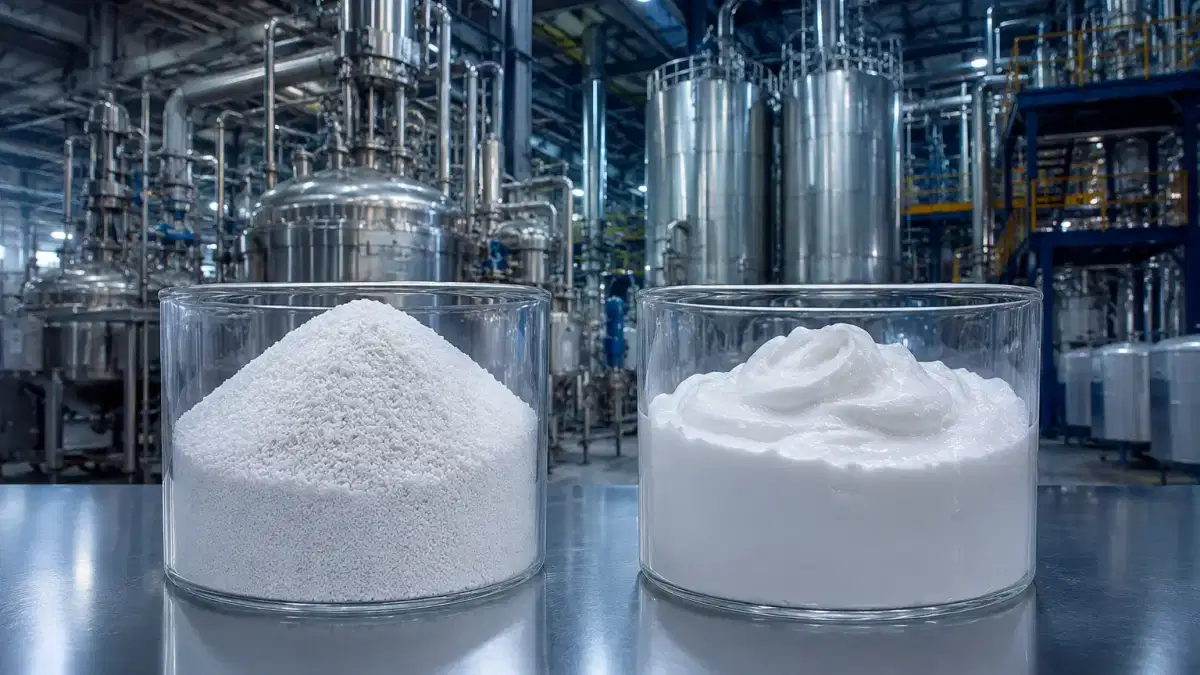
点聚氯乙烯树脂通常有几种主要等级供应,每种等级均根据特定的加工方法和最终用途要求量身定制。两种最常见的商用类型是悬浮聚氯乙烯(S-PVC)和乳液聚氯乙烯(E- PVC)。S-PVC 占全球销量的大部分,用于管道、型材、板材和注塑成型零件。E-PVC 的粒径更小,用于合成皮革、地板、涂料和塑料溶胶等应用
。除生产过程外,聚氯乙烯树脂还通过K值(与分子量相关的衡量标准)、孔隙度、体积密度和杂质水平来区分。例如,在管道和型材等需要更高机械强度和耐热性的刚性应用中,K 值在 57—65 左右很常见。较低的 K 值可用于需要更易于加工和较低粘度的灵活应用。供应商和 ChemTradeAsia.com 等平台提供的技术数据表通常会指定这些参数,以帮助买家将树脂等级与其加工设备和产品设计相匹配
。聚氯乙烯树脂的优势是广泛的,这解释了它在许多领域的根深蒂固的地位。它具有优异的耐候性、抗紫外线辐射(适当稳定后)、多种化学物质和生物腐蚀性,这就是为什么聚氯乙烯管可以持续使用数十年的原因。由于氯含量,该材料本质上具有阻燃性,这是建筑和电气应用中的关键优势。此外,聚氯乙烯的用途非常广泛;通过调整增塑剂、稳定剂、冲击改性剂和填料,配方设计师可以生产刚性或柔性产品、透明或不透明的物品,并为特定的性能目标调整
机械性能。通过 ChemTradeAsia.com 进行的价格动态、供应链和采购
美国的聚氯乙烯树脂定价受到几个相互关联的因素的影响:原料成本(尤其是乙烯和氯气)、能源价格、工厂开工率、贸易流量和区域供需平衡。由于聚氯乙烯是由氯乙烯单体生产的,而氯乙烯单体又来自乙烯和氯,因此原油、天然气和石脑油市场的波动会间接影响树脂价格。在美国,低成本页岩气基乙烯的相对优势历来支持具有竞争力的聚氯乙烯生产成本和出口活动。
但是,价格波动仍然是关键风险。与天气相关的中断(例如美国墨西哥湾沿岸的飓风)、计划外的工厂停电或物流瓶颈可能会收紧供应并导致短期价格飙升。相反,经济放缓、施工衰退或新增产能导致的供过于求可能会对价格施加下行压力。到2026年,许多分析师预计,在周期性建筑活动和原料趋势的推动下,北美市场将普遍保持平衡至略微紧张,价格波动适中
。在这种情况下,战略采购和供应商多元化对加工商、加工商和分销商至关重要。ChemTradeAsia.com 等数字交易平台在将美国各地的买家与广泛的聚氯乙烯树脂生产商和贸易商网络联系起来方面发挥着越来越重要的作用。通过汇总供应选项、提供产品文档和促进物流协调,ChemTradeAsia.com 可以帮助企业降低供应风险、基准价格,并为其应用确保合适的聚氯乙烯树脂等级。对于采购团队而言,这可以转化为更好的规划、更好的成本控制和更具弹性的供应链。
结论
随着美国迈向2026年,聚氯乙烯树脂市场是由结构和周期性力量共同塑造的。建筑和基础设施投资,特别是对水和卫生设施的投资,仍将是需求的支柱。同时,电气、汽车、医疗保健和封装应用的增长将继续为广泛的消费基础提供支持。尽管可持续发展压力和监管变化可能会推动材料选择的渐进转变,但聚氯乙烯的成本性能平衡和多功能性可能会保持其在许多关键应用中的核心作用
。市场参与者必须警惕原料价格趋势、区域产能变化以及不断变化的贸易模式,这些都可能影响聚氯乙烯树脂的定价和供应情况。与可靠的供应商建立牢固的关系并利用数字采购平台可以帮助公司应对波动并保持供应的连续性。ChemTradeAsia.com 等平台提供多种聚氯乙烯树脂等级、技术信息和物流支持,使美国各地的买家能够根据性能需求调整产品规格,同时管理成本
和风险。本文仅供一般信息和市场洞察之用,不构成技术、安全、工程、商业或其他专业建议。读者应独立向合格的专家验证所有信息,查阅MSDS/SDS等官方文档和相关标准,并在适当时直接通过 ChemTradeAsia.com 联系供应商或我们的团队,以获取有关特定产品、配方和应用的指导
。