德勤的2026年石化展望为该行业发出了严峻的警告:随着美国和卡塔尔的主要新工厂进入商业运营,全球乙烯和聚乙烯的产能过剩将加剧。同时,在自给自足政策的推动下,中国持续的聚丙烯产能扩张,进一步加剧了本已供过于求的聚合物市场的压力。对于管理聚乙烯、聚丙烯和衍生物化学品采购的采购团队来说,这种不断加深的产能过剩为优惠的定价和合同条款创造了机会,但也带来了供应商财务压力、减产和潜在供应链中断等风险,因为生产商正为经济恶化而苦苦挣扎
。2026年的产能增加是在需求增长与五到七年前投资决策所依据的假设相比已经令人失望的时期到来的。全球经济的不确定性、去库存周期和不断变化的消费模式意味着大量的新供应进入市场时没有做好准备,无法以支持盈利运营的价格水平吸收销量
。2026年产能增建规模
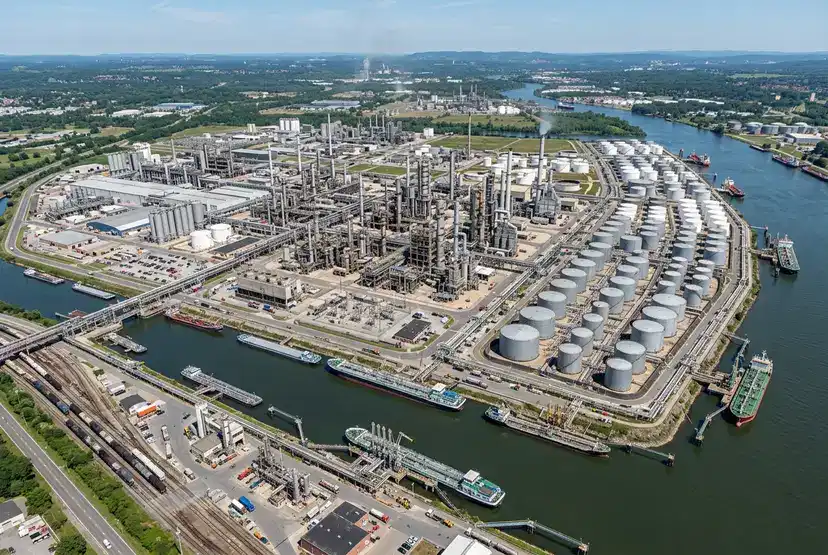
美国和卡塔尔将在2026年将多个世界规模的石化综合体投入运营,这意味着数十亿美元的资本投资和数百万吨的年
产能。美国墨西哥湾沿岸扩建项目包括:
埃克森美孚的贝敦扩建项目增加了150万吨乙烯产能和相关的聚乙烯产能
雪佛龙菲利普斯化学项目增加德克萨斯州海岸的乙烯-聚乙烯综合产能
多个较小的扩建和消除瓶颈的项目
卡塔尔的
综合扩建特色:QatareNergy的大型石化综合体利用
为下游聚乙烯及其衍生物生产原料的集成式乙烯裂解
装置专为低成本出口导向型生产而设计的世界规模工厂
丙烷脱氢装置将在2025年和2026年增加产能。这些工厂满足国内需求,但在中国消费令人失望时也会造成出口压力
。综合影响每年使全球新的乙烯产能增加约500万至700万吨,下游则增加了相应的聚乙烯和聚丙烯产能。相比之下,全球需求每年增长3%至4%,这意味着在正常经济条件下,新消费量为400万至500万吨。
为什么美国和卡塔尔享有原料优势
美国和卡塔尔产能的竞争地位取决于能否获得低成本原料,与欧洲、亚洲和其他地区的生产商相比,这些原料创造了结构性成本优势
。美国的优势集中在液化天然气上:
页岩气生产可提供充足的乙烷,价格通常为每磅0.10美元至0.20 乙烷供给的饼干的现金成本比基于石脑油的欧洲或亚洲饼干低30%至50%靠近墨西哥湾沿岸的出口码头可实现 全球市场准入 成熟的石化基础设施降低了资本成本
和整合复杂性卡塔尔的地位利用了天然气的丰富:
北油田储量为数十年的低成本天然气原料提供政府股
权参与和战略优先事项支持项目经济
专门建造的出口基础设施将生产与亚洲需求中心联系
起来的税收和监管框架有利于大型工业项目的税收和监管框架
这些原料优势创造了现金成本下限,成本较高的生产商无法持续竞争。在产能过剩周期中,低成本生产商可以以迫使成本较高的产能下线的价格维持满负
荷的产能。中国的聚丙烯自给自足
计划尽管全球产能过剩,但中国仍在继续投资聚丙烯产能,这反映了优先考虑国内生产而不是依赖进口的战略政策
。中国产能增长的驱动力:
有利于石化自给自足的政府政策降低供应中断脆弱性
煤制烯烃技术使国内煤炭资源能够利用进口液化石油气进行丙烷脱氢装置但创造国内
加工价值无论市场基本面如何
省级和企业激励措施都支持
产能扩张2025-2026年中国聚丙
这种政治驱动的产能扩张在与西方市场导向的投资不同的经济逻辑下运作。项目是根据战略优先事项和政府支持进行的,而不是纯粹的商业回报,从而创造的供应即使在市场条件表明削减的情况下也能持续存在
。石化产能周期的历史背景
石化行业经历反复的产能周期,投资浪潮造成产能过剩,随后多年的需求增长吸收了过剩的供应
。之前的产能过剩事件包括:
20世纪90年代末,亚洲金融危机需求的破坏满足了2008-2009年早期增长期间计划的产能扩张
,当时金融危机使需求停滞,而在建项目无论如何都是在
2015-2017年中国经济放缓期间美国页岩驱动的产能增加进入市场时
完成
复苏要求需求增长要么吸收新产能,要么通过封锁永久退出成本更高的生产。2026年的情况遵循了这种熟悉的模式,新产能进入需求疲软的环境
。
定价对聚乙烯买家
的影响采购团队面临的市场状况严重受产能过剩动态和新进入者竞争地位
的影响。预期的定价压力包括:
供应商争夺批量承诺以利用新产能,合约价格面临下
当供需失衡造成价格双向波动时,现货市场波动加剧,
随着美国和卡塔尔的低成本出口设定全球价格上限
取消制成品定价
买方应期望供应商提供比平衡或紧张的市场条件更优惠的延期合同条款、批量承诺和定价方案。杠杆向买家的转移为那些准备积极谈判的人创造了机会
。但是,买家还必须评估供应商的财务状况。尽管总体市场产能过剩,但亏损经营的生产商可能会减少产量,推迟维护,或者在极端情况下面临破产,从而导致供应中断
。聚丙烯市场动态
鉴于中国的产能建设和不同的最终用途需求模式,聚丙烯与聚乙烯相比面临不同的动
态。聚丙烯的关键考虑因素:
中国产量增长超过国内消费创造了出口可用
性全球汽车行业疲软减少了汽车应用对聚丙烯的需求包装应用
仍然更具弹性,但增长率与历史趋势相比令人失望
丙烯原料成本受炼油厂开工率和丙烷脱氢经济的影响聚丙
区域定价差异将反映货运经济学和贸易壁垒。具有进口关税或物流劣势的市场可能会保持价格溢价,而易于进入的市场则面临来自中国出口的最大压力。
供应商财务压力和供应链风险
产能过剩给生产商带来了财务压力,尽管产能充足,但矛盾的是,这会增加买家的供应链风险
。财务压力的表现形式包括:
延期维护会导致更高的计划外停机风险
流动资金限制库存可用
性质量控制成本削减可能会影响产品一致性
随着公司削减管理费用而减少技术服务
购买者应通过信用评级、财务披露和行业情报来监控供应商的财务状况。在多个供应商之间实现多元化采购可减少个别供应商面临困境的风险
。与陷入困境的供应商签订的长期合同需要仔细审查不可抗力条款、财务担保条款和终止权。无论市场产能过剩如何,供应商破产都可能立即造成供应中断和潜在的合同纠纷
。地域采购策略调整
新的低成本产能集中在美国墨西哥湾沿岸和卡塔尔为不同地区的买家带来了机遇和挑战。
区域采购影响:
亚洲买家可以在较短的运输距离内获得具有竞争力的卡塔尔供应,但面临中国国内产能过剩,因为另类 欧洲买家可以通过大西洋航线经济地采购美国墨西哥湾沿岸的出口,同时也可以获得中东的供应 北美买家受益于美国当地的产量,但在出现优惠价格时应评估进口选择
位于美国墨西哥湾沿岸和潜在的亚洲来源之间,创造期权价值
采购团队应制定多区域采购策略,捕捉供应来源之间的竞争动态。对各个地区的供应商进行资格认证,了解包括运费、关税和物流在内的总到岸成本,可以实现机会主义
的采购转移。合同谈判杠杆积分
产能过剩从根本上将谈判杠杆转向了可以通过多种商业机制提取价值的买家
。关键的谈判机会包括:
与原料成本挂钩的定价公式、行业基准或下限有利于买家的竞争性替代方案
批量承诺,即买方提供有保障的交易量以换取价格优惠或优惠待遇,在
供应商争夺现金流时从传统的净30美元延伸到净60美元或更长时间
在合同中正式规定服务承诺,而不是依赖供应商的信誉,
如果供应商绩效恶化或出现更好的替代方案,则终止权提供退出选择
买方应在清楚了解其替代方案、供应商成本结构和市场动态的情况下进行谈判。在平衡的市场中,承受财务压力的供应商可能会接受他们会拒绝的条款,但买方必须确保承诺的可持续性,以避免供应商失败。
当产能过剩造成供应中断
时,当财务压力迫使减产或关闭时,产能过剩会造成供应中断
。干扰机制包括:
临时停产,即生产商在定价特别疲软的情况下闲置产能,然后难以有效地重启
如果物流无法经济地从遥远来源运送物资,则造成区域短缺
维护延期导致设备出现故障时出现计划外停机财务困难者宣布不可
寻求退出无利可图合同的供应商
买方必须在积极谈判以捕捉产能过剩价值与维持供应商基础可持续运营之间取得平衡。推动供应商低于现金成本可以节省短期成本,但会危及供应的连续性。
与财务状况良好的生产商的战略供应商关系为防止影响机会主义来源的中断提供了保险。投资组合方法将承诺数量与实力雄厚的供应商相结合,再加上从陷入困境的供应商处进行现货采购,在管理风险的同时可以优化成本
。需求方的不确定性
产能过剩的严重程度和持续时间在很大程度上取决于仍然高度不确定的需求轨迹
。关键需求变量包括:
影响包装、消费品和建筑业聚乙烯消费的全球经济增长汽车生产推动了聚丙烯对汽车零部件和
内饰的需求
基础设施投资,尤其是发展中市场的投资,创造了与建筑相关的聚合物消费
。如果含量可回收的话,可持续性转型可能会减少对原生聚合物的需求采用加速了
从强劲复苏到长期停滞等需求情景创造了截然不同的市场结果。强劲的需求可能会在18-24个月内吸收新产能,使市场正常化。需求疲软使产能过剩延续到十年底
。采购团队应在需求范围内进行情景规划,而不是以单一预测为基础。与针对可能无法实现的特定情景进行优化的策略相比,在结果上具有弹性的策略
表现更好。长期结构性变化
除了周期性产能过剩外,石化市场的结构性变化可能正在出现,从而影响长期采购战略
。潜在的结构性变化包括:
欧洲和其他高成本地区的永久产能关闭造成区域供应依赖
中国的角色从进口市场到出口国的演变重塑了全球贸易流动
可持续发展要求推动了对可回收成分和生物基替代品的投资,影响了原生聚合物的需求增长
。发达市场的需求饱和限制了人口和GDP的增长。如果这些结构性转变被证明是持久的,那么即使在
当前的产能过剩浪潮被吸收之后,该行业也可能无法恢复到平衡状态。采购战略必须不仅限于管理周期性产能过剩,还必须解决基本供应链重组
问题。采购团队现在应该做什么
:管理聚乙烯和聚丙烯采购的化学品买家应采取多项行动,为到2026年及以后加深产能过剩
做好准备。立即采取的行动措施包括:
根据现货市场、区域替代方案和原料相关公式对当前合同定价进行基准测试,以确定重新谈判的机会 评估当前供应基础的供应商财务状况,以确定需要缓解的困境风险 认证其他供应商,尤其是低成本的美国墨西哥湾沿岸和中东生产商,以创造
包括运费、关税和物流变量在内的供应来源的总到岸成本进行建模的能力
制定足够灵活的基于场景的采购计划,以适应需求和竞争动态的演变
准备好从经过验证的全球供应商那里采购高密度聚乙烯 (HDPE) 了吗?立即在我们的平台上探索有竞争力的优惠。
High Density Polyethylene (HDPE) CAS: 9002-88-4