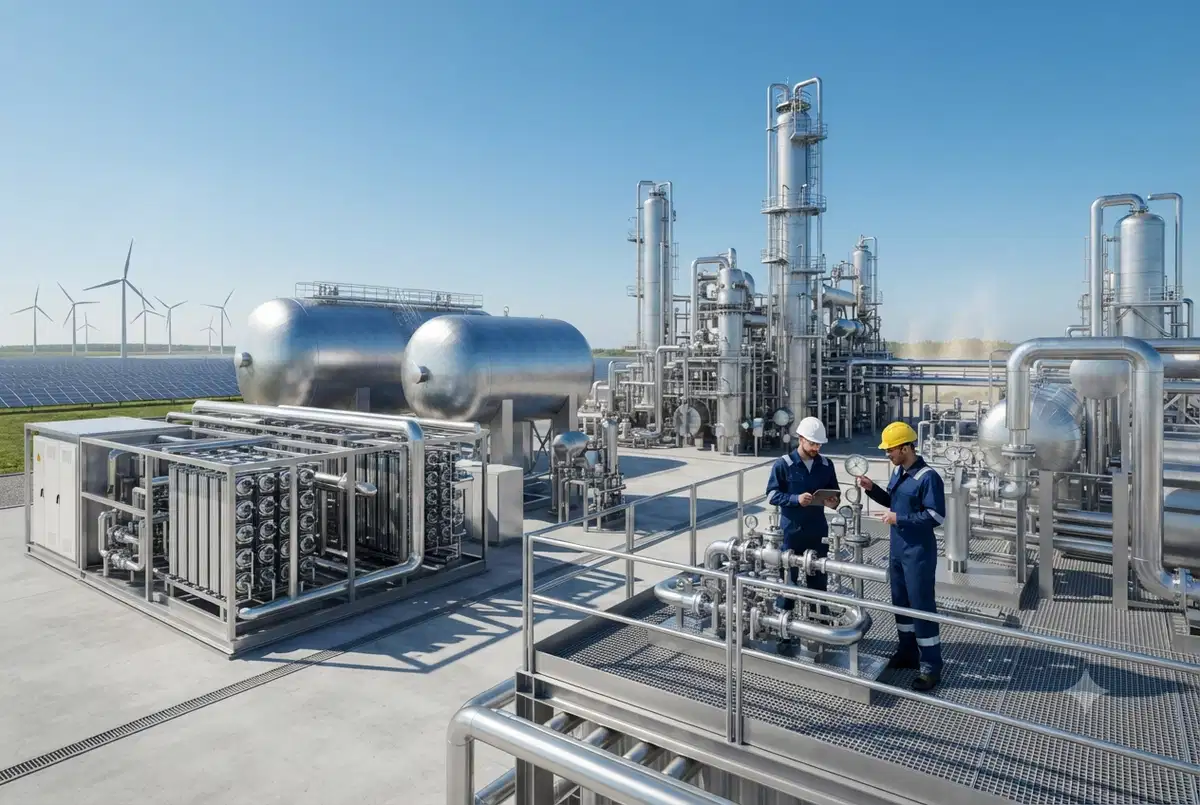
少数但越来越多的化工行业高管将赌注押在许多人认为在商业规模上不可能的科技上。二氧化碳电解是使用可再生电力将二氧化碳转化为化学成分的过程,是一些内部人士所说的 “登月”,有可能彻底改变生产
。该技术处于脱碳压力和原料多样化的交汇点。与侧重于在地下封存排放的碳捕集和储存不同,二氧化碳电解旨在将废碳转化为有利可图的分子。经济状况仍然脆弱,但战略逻辑足够有说服力,采购团队应该了解这项技术的现状以及它对未来供应链可能意味着什么。
二氧化碳电解对化学生产的实际含义
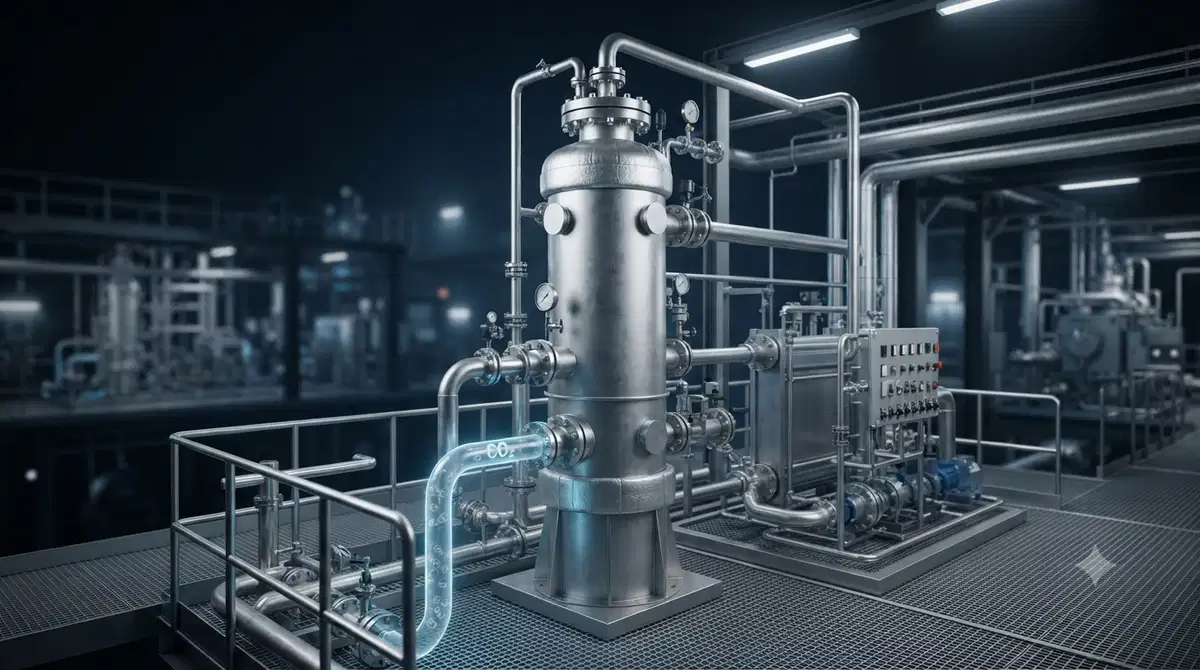
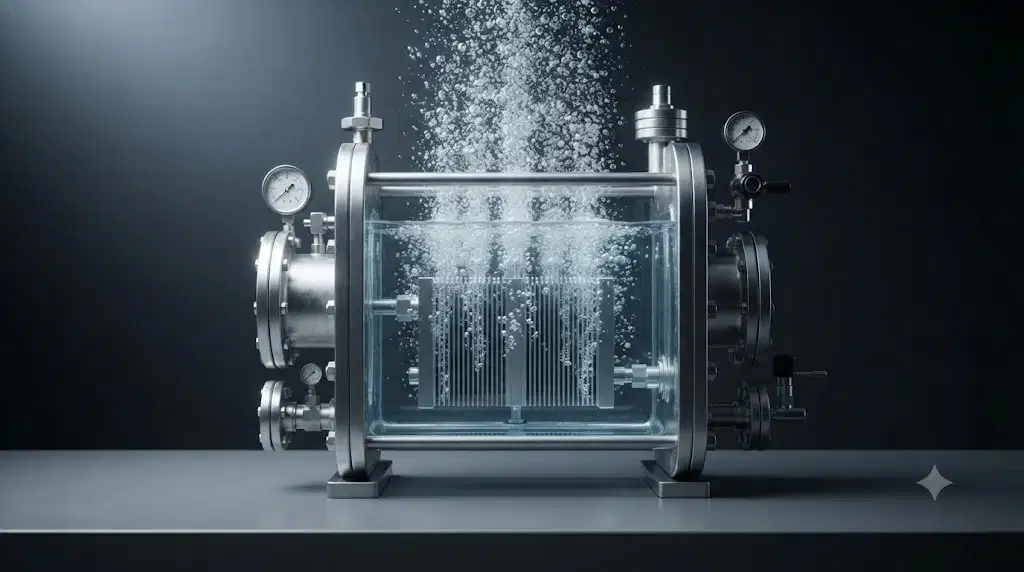
二氧化碳电解使用电流来分解二氧化碳分子,并将原子重组为有用的化学物质。该过程发生在电化学电池中,其原理与电池类似,但旨在推动化学反应而不是储存能量
。可再生电力为反应提供动力,将水分解成氢气和氧气,同时还原阴极的二氧化碳。结果可能是一氧化碳、甲酸、甲醇、乙烯或其他碳基分子,具体取决于所使用的催化剂
和电池设计。上诉很简单。从理论上讲,化学品生产商可以用捕获的二氧化碳和清洁电力替代化石原料。相反,目前源自石油和天然气的乙烯、甲醇和其他平台化学品可能来自排放和可再生
能源。为什么业界之声称这是登月
标签既反映了雄心壮志,也反映了怀疑态度。从技术上讲,二氧化碳电解可在实验室和试点环境中运行。几家公司已经证明了二氧化碳转化为具有合理选择性的目标分子。挑战在于经济和规模。
目前电解化学品的生产成本仍然比传统的石化路线高出几倍。电力是最大的可变成本,即使使用廉价的可再生能源,打破稳定的二氧化碳键的能量强度也会带来巨大的成本障碍
。催化剂的耐久性是另一个障碍。许多电解槽设计会迅速退化,需要经常更换昂贵的电极材料。在不损失性能的情况下实现数千小时的运行仍然是一个活跃的研究领域。
细胞架构和工程代表了其他前沿。从千瓦级的试点项目转向兆瓦级的商用发电厂需要解决尚未在工业规模上得到证实的热管理、公共运输和系统集成方面的挑战
。这项技术可以提供的特定化学物质
二氧化碳电解开发人员正在瞄准一系列分子,每种分子的技术成熟度和市场潜力各不相同
。一氧化碳是较简单的产品之一,需要双电子还原。它是合成气和 Fischer-Tropsch 合成的基石,为合成燃料和蜡提供了途径。一些试点项目侧重于将二氧化碳生产作为短期商业途径
。由于催化剂系统相对成熟,以及纺织、皮革和制药应用需求不断增长,通过二氧化碳电解法生产甲酸获得了越来越多的关注。甲酸还可以用作氢气载体,除了直接使用化学品外,还能增加战略价值
。甲醇代表着更高价值的目标,现有甲醛、醋酸和燃料混合物市场庞大。如果成本充分下降,电解甲醇可以取代传统的合成气生产。欧洲和亚洲的多个试点设施正在沿用这条路线。
鉴于乙烯是世界上产量最大的有机化学品,二氧化碳生产乙烯可能是最雄心勃勃的目标。将二氧化碳直接转化为乙烯需要复杂的多步电子传输和精确的催化剂设计。这里的成功将直接影响每年价值数千亿美元的聚乙烯、聚氯乙烯和衍生品市场。
阻碍商业化的经济现实
即使是乐观的技术经济模型也表明,以当前的电价和资本成本计算,二氧化碳电解难以与现有生产竞争。例如,电解乙烯的盈亏平衡电价通常在每兆瓦时20至30美元之间,只有在最有利的可再生能源市场才能实现
。电解槽系统的资本支出仍然很高。早期的商用发电厂每吨年产能的成本可能是传统蒸汽裂解装置或甲醇合成装置的几倍。为这些先行者提供资金需要强有力的政策支持或企业承诺,将脱碳置于短期回报
之上。原料 CO2 的可用性和纯度也很重要。虽然工业点源提供集中的气流,但捕获和净化成本增加了总体生产费用。使用直接空气捕获作为二氧化碳来源会进一步增加成本,尽管它提供了更大的地理灵活性。
运营灵活性是另一个经济考虑因素。由间歇性可再生能源供电的电解槽必须包含昂贵的电池存储空间或接受较低的容量系数。较低的利用率将资本成本分散在较短的运营时间上,从而恶化了单位经济
性。
严格的碳法规@@
和大量公共研究资金的推动下,试点项目和早期商业化正在进行的地方
,欧洲已成为二氧化碳电解开发最活跃的地区。德国、荷兰和丹麦拥有多个试点设施,测试不同的催化剂系统和目标分子。几家化工巨头已宣布与电解槽技术开发商建立合作伙伴关系。这些合作通常涉及联合试点项目,旨在证明技术可行性并收集运营数据以完善经济模型
。作为更广泛的碳中和目标的一部分,中国还对电化学二氧化碳转化进行了大量投资。中国研究机构和公司正在发表大量有关催化剂开发和细胞工程的文章。一些观察家预计,中国制造商将通过规模和供应链整合来降低电解槽的资本成本,这与太阳能和电池行业的模式类似
。北美的活动更为有限,但正在增长。少数初创公司已经筹集了风险资金,将专有的电解槽设计商业化。墨西哥湾沿岸的工业集群拥有丰富的二氧化碳来源,靠近化学品市场,是早期商业部署的潜在场所。
这项技术与碳捕集和封存有何不同
买家和采购团队有时会将二氧化碳电解与碳捕集和封存混为一谈,但这些技术有不同的用途,面临不同的采用驱动因素
。CCS专注于通过从工业来源捕获二氧化碳并将其注入地质构造来防止二氧化碳进入大气层。主要动机是监管合规和碳信用产生。在大多数碳捕集和封存项目中,捕获的二氧化碳没有内在价值
。二氧化碳电解将二氧化碳视为原料,而不是废物。目标是创造创造收入的有价值的化学品,而不仅仅是避免排放处罚。这种区别使电解在理论上可以自给自足,尽管当前的成本阻碍了没有补贴的盈利
。这些技术可以互为补充。CCS基础设施可以向电解设施提供纯化的二氧化碳,从而在集成系统中避免排放和生产化学品,从而产生潜在的协同效应。一些产业集群正在探索这种组合方法。
塑造发展的政策和监管格局
政府的支持对于短期二氧化碳电解的部署至关重要。补贴、税收抵免和采购授权可以在该技术的早期商业阶段弥合电解化学品和传统化学品之间的成本差距
。欧盟的创新基金和各种国家计划为包括电解试点在内的低碳化学项目提供补助金。这些计划降低了测试未经验证技术的公司的前期风险
。碳定价机制也影响经济计算。较高的碳价格提高了低碳生产路线的相对竞争力。在碳税或限额和交易制度超过每吨100美元的司法管辖区,二氧化碳电解在经济上变得更可行,尽管仍然没有完全
的竞争力。特定产品的法规也很重要。可持续航空燃料或低碳氢的要求创造了对甲醇和一氧化碳等电解中间体的需求。受监管行业的化学品买家可能愿意为经过认证的低碳分子支付溢价,从而在更广泛的成本平价之前打开利基市场
。采购和供应链团队应监控的内容
对于采购专业人员来说,二氧化碳电解仍然是一项值得关注的技术,而不是当前的采购选择。没有任何商业规模的设施通过电解生产与典型采购需求相关的大宗化学品
。但是,在未来三到五年中,一些事态发展值得关注。
试点工厂的公告和性能数据将预示着技术进步。正常运行时间长、性能稳定的多兆瓦电解槽的成功运行将表明扩大规模
的障碍正在被克服。化学品生产商和品牌所有者之间的企业承购协议可以为高价电解化学品开辟早期市场。持有积极可持续发展承诺的公司可能愿意获得少量资金作为概念验证,这为大型合同开创了先例。
提高碳定价或引入低碳产品标准的政策变化将改变经济时间表。如果电解获得市场份额,气候政策强有力的地区的采购团队应模拟对化学品成本和可用性的潜在影响
。可再生电力和电解槽资本的成本轨迹是决定电解何时变得具有成本竞争力的关键变量。跟踪这些趋势可以深入了解特定分子可能的商业化时间表。
2030年代对化学品买家的战略影响
如果二氧化碳电解实现商业可行性,将对化学品供应链产生重大影响。生产可能会在地理上转移到拥有丰富低成本可再生电力的地区,这可能会干扰来自石化中心的既有贸易流
。化石资源有限但可再生潜力强的地区,买家的供应安全可以得到改善。目前依赖进口石脑油或天然气的国家可以发展由风能或太阳能驱动的国内化学品生产能力
。价格波动可能会改变性质。与石油和天然气相比,电解化学品价格与电力市场的关联更为密切。习惯于跟踪原油基准的买家需要根据电价和可再生能源产能因素制定新的预测方法
。可持续发展验证和碳核算将变得更加复杂。采购团队将需要系统来验证所购化学品的碳强度,区分传统、生物基和电解生产路线。第三方认证和基于区块链的跟踪可能会成为标准
。为您的组织做好未来低碳化工产品的定位
采购团队应开始情景规划,包括潜在的二氧化碳电解商业化,即使大规模部署仍不确定。了解该技术的能力和局限性可以在早期商业报价出现时做出更好的战略决策。
与创新生产商建立关系并随时了解试点项目会带来选择余地。随着新供应链的发展,早期参与使买家能够影响产品规格和合同结构。
参与以低碳化学品为重点的行业工作组可以了解新兴标准和市场形成。这些论坛为制定认证方法和倡导买家优先事项提供了机会。
在@@内部,发展碳核算能力并将排放数据整合到采购决策中,各组织可以为碳强度越来越影响采购的市场做好准备。随着法规和客户期望的发展,现在建立这些能力的团队将具有竞争优势。
登月可能无法按计划着陆,但轨迹值得追踪。准备好从经过验证的全球供应商那里采购甲醇了吗?立即在我们的平台上探索有竞争力的优惠。
Methanol CAS: 67-56-1