《美国塑料公约》发布了一份全面的政策蓝图,概述了结构化监管框架如何加速堆肥基础设施并在全国范围内实现功能性可堆肥包装系统。随着企业循环报告要求的收紧以及采购团队在记录聚合物基材料的报废结果方面面临越来越大的压力,这些资源到来了。对于管理包装树脂产品组合的化学品买家而言,该蓝图为预测未来三年的政策变化、供应商要求和材料验证协议提供了路线图
。该文件没有直接引入新法规。取而代之的是,它描绘了市、州和联邦当局可以激活的政策杠杆,以缩小可堆肥材料的可用性与大规模处理该材料所需的基础设施之间的差距。这种区别很重要,因为它预示着短期内投资、合规成本和采购复杂性将集中在哪里。
《美国塑料公约》蓝图实际解决
的问题该蓝图确定了功能性堆肥生态系统所需的四个基础设施支柱:收集渠道、处理能力、污染管理和成品堆肥的终端市场开发。每个支柱都依赖于政策干预措施,这些干预措施要么强制参与,要么补贴扩建或标准化材料定义
。馆藏准入的重点是扩大路边有机物项目和商业堆肥回收项目。由于无法广泛获取,可堆肥包装材料会进入垃圾填埋场或污染回收流,从而抵消其环境价值。处理能力满足了对能够处理经认证的可堆肥塑料的额外堆肥设施的需求,这要求工业条件在可接受的时间范围内分解
。污染管理为哪些材料可以合法标记为可堆肥并出售到存在堆肥基础设施的系统中设定了标准。终端市场的开发确保了成品堆肥有买家,从而防止加工材料在没有经济价值的情况下储存
。为什么堆肥基础设施对化学品买家很重要
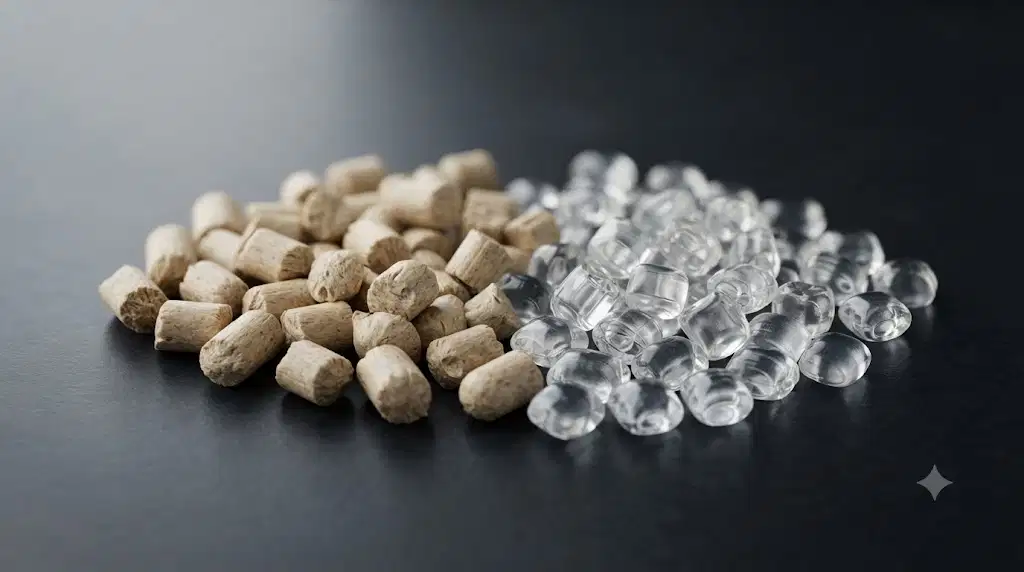
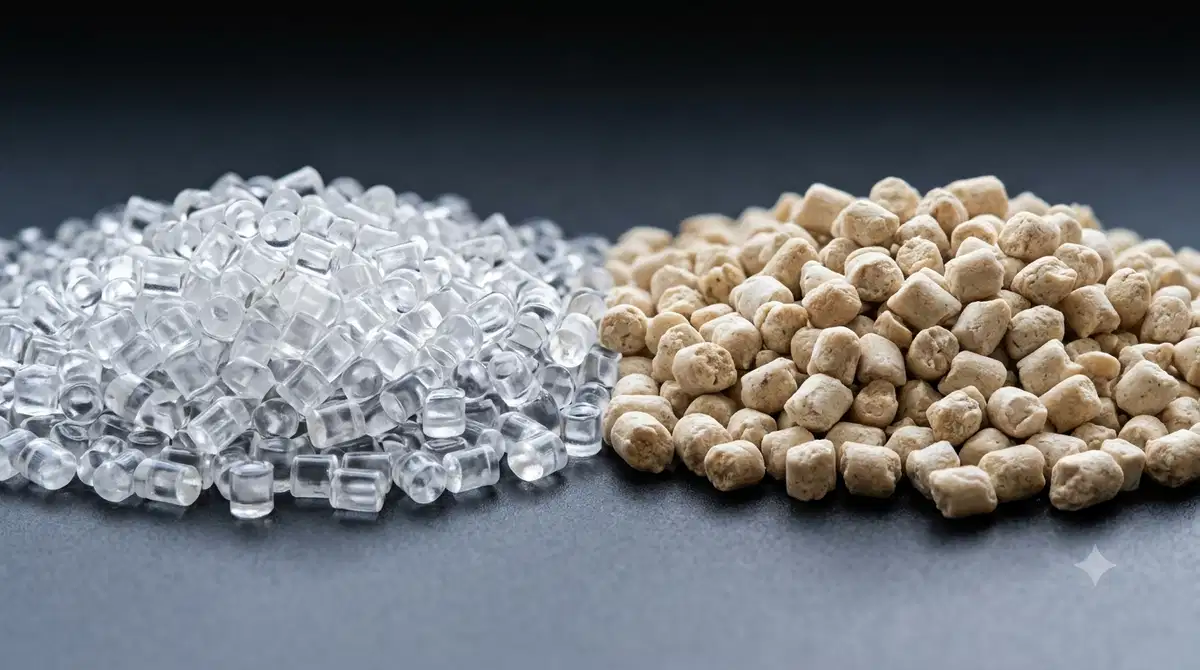
当堆肥基础设施扩大或收缩时,采购树脂和聚合物添加剂的采购经理将面临直接的业务影响。可堆肥包装材料通常依赖特种聚合物,例如聚乳酸(PLA)、聚羟基烷酸酯(PHA)和淀粉混合物,这些聚合物的价格高于传统聚乙
烯或聚丙烯。如果基础设施无法扩展到与材料可用性相匹配,则买家会投资可堆肥替代方案,这些替代品不会带来循环利益,因为不存在报废路径。这在生产者责任延长(EPR)计划和循环披露框架下产生了合规风险,这些框架要求证明实际已从垃圾填埋场转移,而不是理论上的可堆肥性
。该蓝图通过提出使材料认证与基础设施准备情况保持一致的政策机制来预测这一问题。对于买家而言,这意味着未来的采购决策将不仅取决于材料特性和成本,还取决于显示可堆肥产品的实际加工地点的地理基础设施地图
。聚焦企业循环报告要求
循环报告已从自愿的可持续发展披露扩展到受监管的领域。欧盟的《企业可持续发展报告指令》(CSRD)和美国新出台的州级法规要求各公司通过第三方验证来量化物流、报废转移率和循环指标。
可堆肥包装对报告构成挑战,因为该材料的环境价值完全取决于其是否到达工业堆肥设施。送往垃圾填埋场的聚乳酸容器产生的甲烷排放量与传统塑料相当。在经过认证的设施中加工的相同容器可将养分返回到土壤中,并避免使用化石碳提取原生树脂
。该蓝图通过推荐政策结构来填补这一报告差距,为可堆肥材料提供从销售点到加工的可追溯性。在包装应用中使用可堆肥树脂的买家需要证明其产品销售地区的基础设施访问权限的文件,而不仅仅是材料
认证。推动可堆肥包装采用的政策杠杆该
蓝图概述了政府为加速堆肥系统可以部署的具体政策工具。了解这些杠杆有助于采购团队预测可堆肥材料需求将集中在哪里以及供应链成本
可能上升的地方。强制性有机物转移计划要求企业和市政当局将可堆肥的废物与垃圾填埋流分开。这些计划为堆肥设施创造了有保障的原料量,改善了设施的经济性,并鼓励私人投资于产能扩张
。EPR 包装框架将报废管理成本转移到生产商身上,从而为选择具有功能回收途径的材料创造了经济激励。EPR 司法管辖区的买家面临的费用结构不利于不可回收、不可堆肥的包装,即使原材料成本较高,生物基替代品也具有经济竞争力
。政府合同中对可堆肥材料的采购偏好设定了需求信号,影响了私营部门的采购。当联邦或州机构要求使用可堆肥的餐饮服务器具或包装时,树脂供应商会调整产量,买家通过总需求获得谈判杠杆作用
。标准化的标签和认证要求减少了消费者的困惑和污染率。将 “可堆肥” 一词限制在符合 ASTM D6400 或 EN 13432 标准的材料的政策可防止误导性说法并保护堆肥流的完整
性。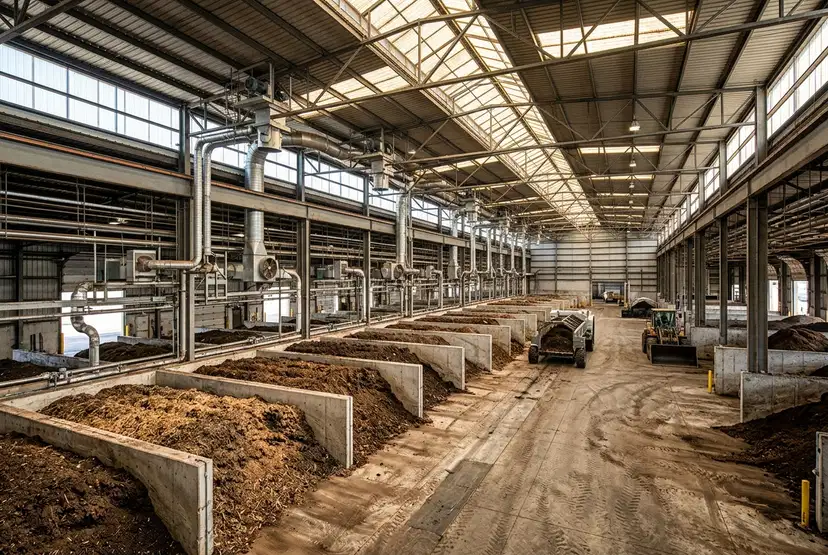
供应链对聚合物采购的影响
该蓝图强调基础设施就绪性,为包装聚合物创造了两级采购格局。使用成熟堆肥系统为市场服务的买家可以获得可堆肥材料选项,从而实现可衡量的循环结果。没有基础设施的地区的买家面临着对传统可回收聚合物或机械回收成分的持续依赖。
这种地域划分给在全国或全球运营的公司带来了复杂性。在堆肥基础设施相对发达的加利福尼亚州,使用 PLA 基薄膜的单一包装规格可能表现良好,而在有机物处理量最低的州则会造成垃圾填埋负担。采购团队现在必须将基础设施的可用性与材料性能和成本对应起来。
在这种模式下,供应商关系也发生了变化。作为技术数据表的一部分,提供可堆肥聚合物的树脂生产商需要提供基础设施数据、加工设施认证和区域兼容性指南。买家无法仅根据聚合物特性评估可堆肥材料
。材料替代挑战
从传统塑料转向可堆肥替代品涉及价格以外的权衡取舍。与聚对苯二甲酸乙二醇酯(PET)或高密度聚乙烯(HDPE)相比,可堆肥聚合物通常具有更窄的加工窗口、更低的耐热性和更短的保质期
。对于食品包装应用,防潮性能和密封强度通常需要将 PLA 与阻隔涂层相结合的多层结构。这些复合材料使加工和报废认证变得复杂,因为每层都必须独立满足可堆肥
性标准。买家还必须了解家用可堆肥材料和工业可堆肥材料之间的区别。家用可堆肥产品在较低的温度下会分解在后院的垃圾箱中,但价格溢价很高,在商业批量中仍然很少见。工业可堆肥材料在供应中占据主导地位,但需要使用大多数消费者所没有的设施,这造成了信息传递和基础设施
的不匹配。该蓝图并未解决这些物质挑战,但通过呼吁更明确的临终标签和公共教育来承认这些挑战。随着政策的演变,采购团队应该预计,材料索赔与基础设施现实之间将更加一致,从而降低洗绿的风险,同时也缩小了服务不足地区的可行可堆肥选择的范围
。监管势头和合规视野不受
联邦政策影响,州一级针对可堆肥包装和有机物转移的行动正在加速。加利福尼亚州、佛蒙特州、马萨诸塞州和康涅狄格州已经实施或提出法律,要求有机物分离、餐饮服务用具的可堆肥性标准或包括可堆肥材料的EPR框架
。这种拼凑而成的监管环境增加了民族品牌的合规复杂性。符合加利福尼亚州SB 1383有机物转移规定的包装解决方案可能不符合佛蒙特州第148号法案的要求或不符合马萨诸塞州的商业有机
废物禁令。该蓝图提倡制定联邦基准标准,各州可以在此基础上再接再厉,从而减少分散性,并允许供应商设计具有更广泛的地理适用性的材料。在这些标准出现之前,买家必须维护合规矩阵,跟踪各分销区域的州和市政法规
。采购团队现在应该追踪哪些
管理包装应用聚合物采购的化学品买家应监测未来18个月的三项进展。首先,跟踪州和市政堆肥基础设施的投资。新设施许可或产能扩张的公告预示着可堆肥材料将在哪些地区获得功能性报废途径,从而证明保费定价
是合理的。其次,关注生物可降解产品研究所(BPI)和ASTM International的认证机构最新动态。可堆肥性测试协议或认证标准的变更直接影响哪些材料符合可堆肥标签的资格以及哪些
供应商保持合规性。第三,评估树脂供应商在文档和可追溯性方面的能力。随着循环披露要求的收紧,提供基础设施兼容性数据、设施处理确认和监管链报告的供应商将成为首选合作伙伴
。买家还应为分叉材料策略进行情景规划。在堆肥基础设施完善的地区,如果将EPR费用和处置成本考虑在内,可堆肥聚合物可以实现与传统塑料的成本平等。在没有基础设施的地区,可回收成分聚合物和可回收性设计仍然是主导的循环路径。单一的国家包装标准可能不再可行或不具有成本效益。
聚合物买家的底线
《美国塑料公约》的堆肥蓝图并未要求立即进行修改,但描绘了到2027年将重塑包装材料市场的政策轨迹。采购团队将基础设施准备情况纳入采购决策,围绕可追溯性建立供应商关系,跟踪州一级的监管发展,将以更低的合规风险和更好的成本可见性来应对这一过渡。
可堆肥包装材料代表着一个不断增长但受地域限制的机会。成功取决于将材料选择与基础设施可用性相匹配,而不仅仅取决于聚合物认证。随着循环报告成为强制性的,基础设施的扩大,可堆肥材料的可用性和处理能力之间的差距将缩小,这为有能力根据区域基础设施数据采取行动的买家创造了新的采购机会
。准备好从经过验证的全球供应商那里采购玉米淀粉了吗?立即在我们的平台上探索有竞争力的优惠。
Corn Starch CAS: 9005-25-8