Información relacionada
Retraso en las emisiones de la EPA: efectos en cascada en la demanda de productos químicos para automóviles
La propuesta de la EPA de posponer los estándares de emisiones de los vehículos remodelará la curva de demanda de catalizadores, recubrimientos, polímeros y productos químicos especiales para automóviles. Los líderes de compras deben anticipar los cambios en el suministro, los precios y la innovación. Este artículo describe los impactos posteriores en toda la cadena de suministro.

Informe sobre productos químicos farmacéuticos del 2 de julio: Señales y riesgos de la cadena de suministro
Este resumen semanal destaca la recuperación logística del Golfo, las restricciones estructurales relacionadas con el helio, el aumento de la demanda de solventes GLP‑1, los cambios en los impuestos sobre los polímeros en la India y las inminentes actualizaciones regulatorias de la UE. Los equipos de compras deben ajustar las estrategias de abastecimiento para afrontar estos riesgos y oportunidades cambiantes.
Las dificultades financieras de Venator indican una escasez de pigmentos blancos en el segundo semestre de 2026
La inminente reestructuración de la deuda de Venator Materials podría reducir la producción europea de TiO2 y reducir la oferta de recubrimientos, plásticos y papel. Con las limitaciones de materias primas del Golfo y los altos costos de envío, la industria se enfrenta a tiempos de entrega y costos más altos. Los compradores ahora deben evaluar la estabilidad de los proveedores como un factor fundamental de adquisición.
La exención de impuestos en la India termina esta noche, el momento más crítico de adquisición de monoetilenglicol de 2026
La exención temporal de derechos de aduana de la India sobre el monoetilenglicol vence a medianoche, lo que supone un importante punto de inflexión para los fabricantes de poliéster y los compradores de productos químicos. A medida que mejore la oferta en el Golfo y disminuyan los costos de producción, los equipos de compras deben equilibrar los precios internacionales más bajos con los costos en tierra más altos antes de finalizar las estrategias de compra del tercer trimestre.
Perspectivas del mercado del formaldehído para el tercer trimestre de 2026: Surge un alivio de los costos del metanol, pero los ajustes del precio de la resina llevarán tiempo
Es posible que los productores de formaldehído finalmente vean disminuir la presión sobre los costos de las materias primas a medida que mejoren las condiciones de suministro de metanol y los precios del petróleo crudo se mantengan más bajos. Sin embargo, los compradores de resinas de urea-formaldehído y fenol-formaldehído no deben esperar una reducción inmediata de los precios, ya que la estructura de los contratos y los ciclos de inventario retrasarán los ajustes del mercado hasta agosto de 2026.

Perspectivas de precios de productos químicos especializados: cómo la reducción del crudo cambia la estructura de costos en el segundo semestre de 2026
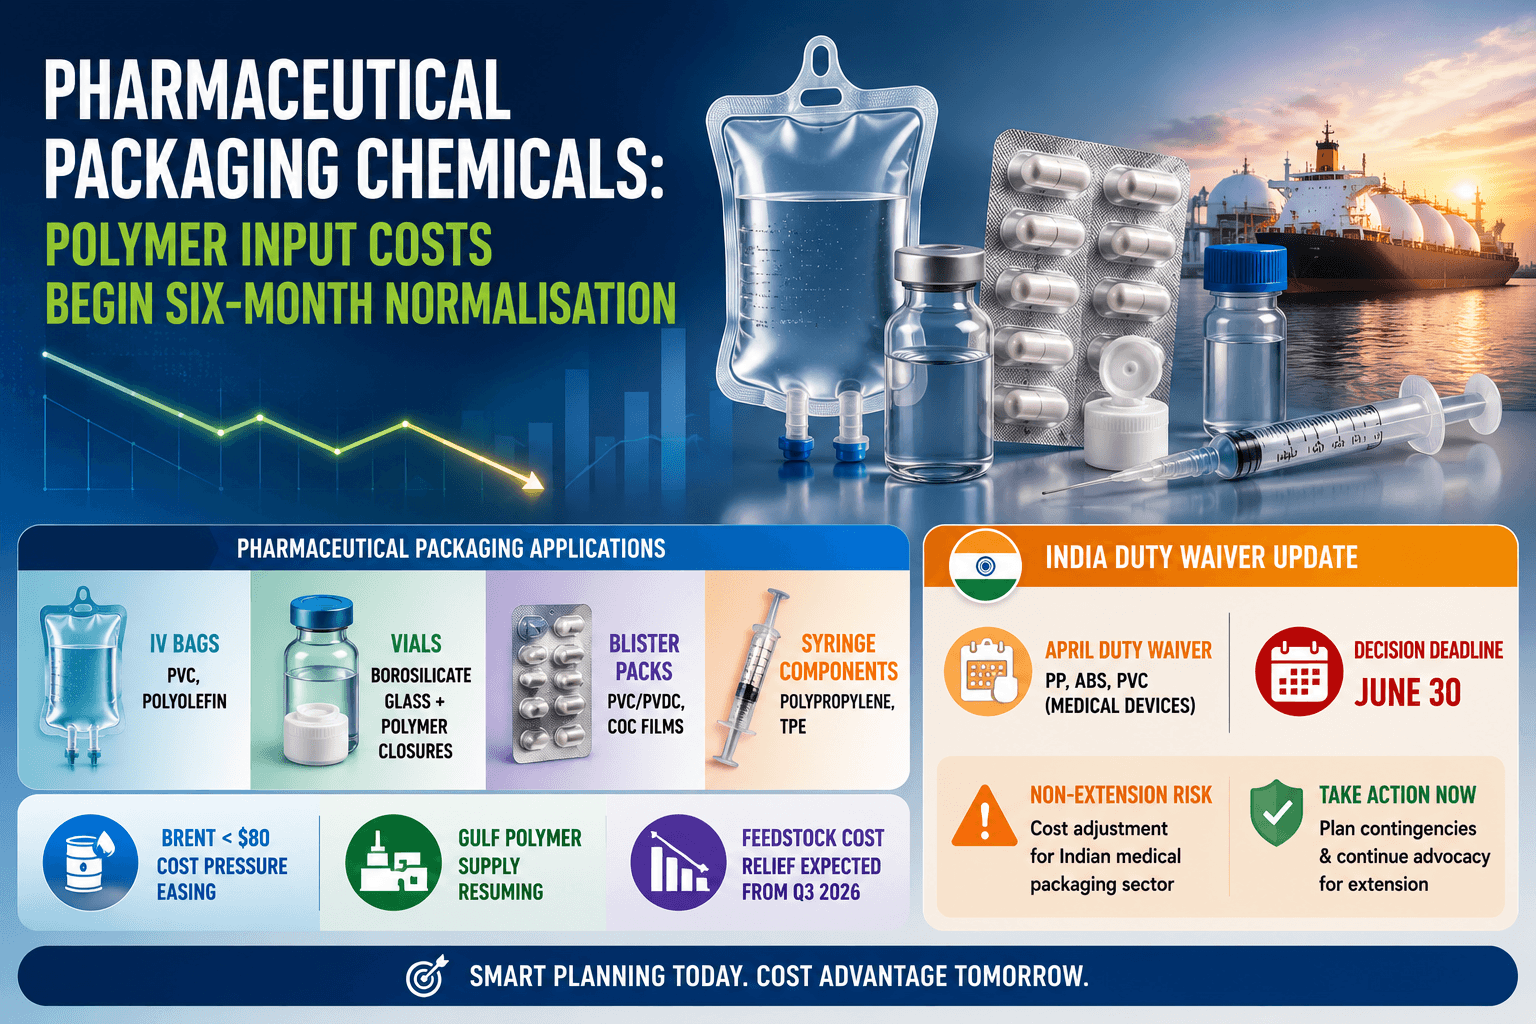
A medida que los precios del petróleo crudo bajan por debajo de los 80 dólares por barril, los productores de productos químicos especializados se preparan para reducir los costos de las materias primas en cuanto a solventes, surfactantes, resinas de recubrimiento y aditivos poliméricos. Sin embargo, la transferencia de los costos de los productos químicos especializados suele demorarse entre 6 y 10 semanas, lo que significa que las negociaciones contractuales del tercer trimestre siguen siendo fundamentales para los compradores que desean aprovechar las caídas de precios previstas durante la segunda mitad de 2026.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.